


物価高が止まりません。2023年9月22日に公表された2023年8月の消費者物価指数は、前年同月比+3.2%でした。1年以上、前年同月比で+3%以上の物価高が続いている状況です。
老後は貯蓄と年金をメインに生活するため、最近の止まらない物価高を不安に感じている人も多いかもしれません。
では、老後を迎える人が多い60歳代はいったいいくらの貯蓄があるのでしょうか。本記事では、60歳代で貯蓄が3000万円以上ある世帯の割合を解説します。
二人以上世帯・単身世帯別に紹介するので、参考にしてみてください。
「60歳代・二人以上世帯」で貯蓄3000万円以上は何パーセントいるのか
まずは、60歳代の二人以上世帯(夫婦世帯など)における貯蓄実態を確認しましょう。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」によると、60歳代二人以上世帯の貯蓄額の分布は以下のとおりです。
なお、ここでの貯蓄には預金以外に株式や投資信託、積立型保険商品などの金融商品を含みます。
」](https://limo.ismcdn.jp/mwimgs/0/2/870wm/img_0224ddf62a716b8f633fa6e772a8c46383671.png)
60歳代二人以上世帯の貯蓄額の分布(平均・中央値)
- 非保有 :20.8%
- 100万円未満 :6.1%
- 100~200万円未満 :5.5%
- 200~300万円未満 :3.3%
- 300~400万円未満 :3.2%
- 400~500万円未満 :3.4%
- 500~700万円未満 :5.3%
- 700~1000万円未満 :6.1%
- 1000~1500万円未満 :8.6%
- 1500~2000万円未満 :5.7%
- 2000~3000万円未満 :8.8%
- 3000万円以上 :20.3%
- 無回答 :2.9%
- 平均値 :1819万円
- 中央値 :700万円
- 合計 :100%
60歳代二人以上世帯で貯蓄が3000万円以上ある世帯の割合は、20.3%です。
約5世帯に1世帯は、3000万円以上の貯蓄があります。一方で、金融資産がない世帯の割合も20.8%と高いです。
また、平均値と中央値には1000万円以上もの差があるため、一部のお金持ちが平均値を大きく引き上げていることがわかります。
半分以上の60歳代二人以上世帯では、貯蓄が1000万円もないのが実態です。
60歳代「単身世帯」で貯蓄3000万円以上は何パーセントいるのか
つぎに、60歳代単身世帯の貯蓄額を確認しましょう。金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」によると、60歳代単身世帯の貯蓄額の分布は以下のとおりです。
」](https://limo.ismcdn.jp/mwimgs/2/f/870wm/img_2f2a0a273972b2ad7b86868949f2b08984381.png)
60歳代単身世帯の貯蓄額の分布(平均・中央値)
- 非保有 :28.5%
- 100万円未満 :8%
- 100~200万円未満 :5.7%
- 200~300万円未満 :4.3%
- 300~400万円未満 :3.6%
- 400~500万円未満 :2.7%
- 500~700万円未満 :6.2%
- 700~1000万円未満 :4.6%
- 1000~1500万円未満 :6.6%
- 1500~2000万円未満 :3.6%
- 2000~3000万円未満 :6.8%
- 3000万円以上 :16.9%
- 無回答 :2.5%
- 平均値 :1388万円
- 中央値 :300万円
- 合計 :100%
60歳代単身世帯で貯蓄が3000万円以上ある世帯は16.9%で、二人以上世帯よりも割合は少ないです。約6世帯に1世帯が貯蓄3000万円以上ある計算となります。
また、60歳代単身世帯の貯蓄の中央値は300万円と低いです。もらえる年金や生活水準にもよりますが、300万円では経済的に豊かな老後を送るのは難しいかもしれません。
老後の収入をシミュレーションしよう
老後は貯蓄だけでなく、基本的に年金を受給できます。ただし、年金は加入期間や、厚生年金は現役時代の収入によっても受給額が異なります。
以下の条件で、現役時代における平均年収ごとの目安年金受給者をシミュレーションしてみましょう。
- 1975年生まれ
- 23歳から60歳まで会社員として勤務
- 65歳から年金の受取を開始
シミュレーションの結果は以下のとおりです。
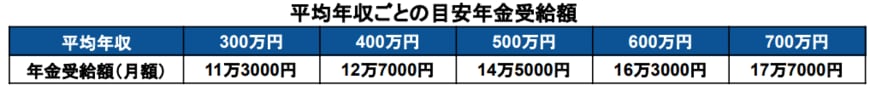
平均年収 年金受給額
- 300万円 月11万3000円
- 400万円 月12万7000円
- 500万円 月14万5000円
- 600万円 月16万3000円
- 700万円 月17万7000円
平均年収700万円の人が月に17万7000円の年金をもらえるのに対して、平均年収300万円の人は月11万3000円です。その差は月に6万4000円です。
年間にすると76万8000円、20年間にすると1536万円にも及びます。
現役時代の年収は当時の生活水準だけでなく、基本的に老後の生活にも大きく影響することがわかります。
また、上記のシミュレーション結果は額面での受給金額なので、実際の手取りはもっと少なくなることに注意が必要です。
自分に合った老後対策を始めよう
必要な老後対策は人それぞれです。もらえる年金が多く毎月の生活費が少額の人は、特に老後対策は必要ないかもしれません。
一方で、年金受給額が少額な人や賃貸などで毎月家賃の支払が必要な人などは、老後資金の用意が必要です。
できるだけ早くから貯蓄や資産運用を始めて、少しでも経済的にゆとりのある老後生活を目指してみてください。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」
- 厚生労働省「公的年金シミュレーター」
苛原 寛


