

2023年も気づけば10月ですね。
冬が近づけば電気代や灯油代などが増え、家計を圧迫する要因が増えてきます。
収入が増えず、支出が増えている現状が続いている方も多いのではないでしょうか。
今回は収入について考えていきたいと思います。世代によって収入の種類は違うと思いますが、この記事では高齢者の収入源である「年金」について見ていきたいと思います。
厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給月額は14万3965円でした。
では、平均受給額を上回る「月額20万円」以上を受け取っている方はどれくらいいるのでしょうか。
次回の年金支給日は10月13日に迫ります。直近の資料から、リアルな年金事情を見ていきましょう。
1. 【厚生年金・国民年金】日本の年金制度とは?
日本の公的年金制度は、国民年金と厚生年金の「2階建て」構造になっています。

現役時代に「国民年金」か「厚生年金」かどちらに加入しているかで、老後に受け取る年金額が大きく違ってきます。
どちらか一方というわけではなく、「国民年金だけ」の人と、「国民年金と厚生年金」両方に加入している人にわかれます。
1.1 1階部分は「国民年金」
「国民年金」には、日本に住む20歳以上60歳未満の方が原則として加入します。
保険料を40年間(480カ月)納めることで、将来、満額の国民年金を受け取ることができます。保険料は収入の有無や年収に関係なく、皆一律です。
ただし第2号被保険者は次で紹介する厚生年金にも加入しているため、国民年金の保険料を単体として支払うことはありません。
また、第3号被保険者は個人として保険料を支払う必要はありません。
1.2 2階部分は「厚生年金」
「厚生年金」には、第2号被保険者である会社員や公務員などが上乗せとして加入します。
厚生年金の保険料は、毎月の給与や賞与に所定の率を乗じて決定されるため、収入が高い人ほど保険料が高くなる仕組みです(上限あり)。
将来受け取る年金額は、こうして納めた保険料や加入期間によって決まるため、現役時代の働き方や収入が大きく影響します。
2. 厚生年金と国民年金は2023年度に年金額引き上げ
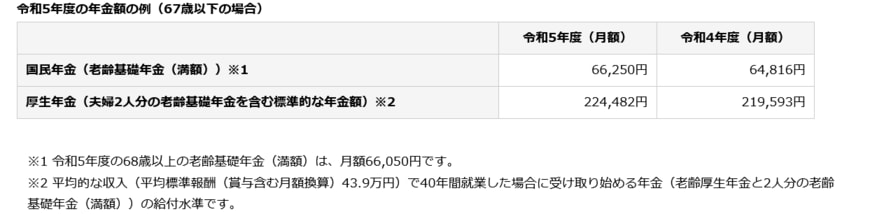
2023年度の年金は、3年ぶりに以下のとおり引き上げとなりました。
2.1 2023年度の年金額の例(67歳以下の場合)
- 国民年金:6万6520円(2022年度:6万4816円)
- 厚生年金:22万4482円(2022年度:21万9593円)※モデル夫婦の場合
※モデル夫婦:夫は年収526万円で40年間就業・妻は専業主婦
日本の年金は、現役世代がその時代の高齢者を支えるという賦課方式です。
そのため、現役世代の賃金や物価等の水準に合わせて毎年改定することにより、年金制度が維持できるように整備されています。
少子高齢化を受けて年金額はマイナス改定が続いていましたが、2023年度は3年ぶりにプラス改定になり、一時は話題となりました。
とはいえ、増額率よりも物価上昇の方が上回っているため、実質的にはマイナスになっているともいえます。
3. 厚生年金の平均受給月額を男女別に比較
では、いまのシニア世代は実際にどのくらい年金を受け取っているのでしょうか。厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」より「男女別」で確認していきます。
3.1 厚生年金の平均受給月額(全体)

- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
※上記の平均月額には国民年金部分を含みます。
全体の平均月額は14万円3965円でした。
3.2 厚生年金の平均受給月額(男女別)

【男性】:16万3380円
- ~1万円未満 7万366人
- 1万円以上~2万円未満:1万4136人
- 2万円以上~3万円未満:5875人
- 3万円以上~4万円未満:1万580人
- 4万円以上~5万円未満:3万1646人
- 5万円以上~6万円未満:7万694人
- 6万円以上~7万円未満:17万8892人
- 7万円以上~8万円未満:26万5042人
- 8万円以上~9万円未満:25万7224人
- 9万円以上~10万円未満:28万4196人
- 10万円以上~11万円未満:35万8936人
- 11万円以上~12万円未満:44万6960人
- 12万円以上~13万円未満:52万9551人
- 13万円以上~14万円未満:62万4724人
- 14万円以上~15万円未満:72万5289人
- 15万円以上~16万円未満:81万5769人
- 16万円以上~17万円未満:90万3637人
- 17万円以上~18万円未満:96万5471人
- 18万円以上~19万円未満:95万3315人
- 19万円以上~20万円未満:88万9人
- 20万円以上~21万円未満:75万1043人
- 21万円以上~22万円未満:57万7586人
- 22万円以上~23万円未満:39万8787人
- 23万円以上~24万円未満:26万7701人
- 24万円以上~25万円未満:17万8056人
- 25万円以上~26万円未満:11万2141人
- 26万円以上~27万円未満:6万7929人
- 27万円以上~28万円未満:3万9296人
- 28万円以上~29万円未満:1万9670人
- 29万円以上~30万円未満:9237人
- 30万円以上~:1万4455人
※上記の平均月額には国民年金部分を含みます。
【女性】:10万4686円
- 1万円未満:2万9276人
- 1万円以上~2万円未満:6963人
- 2万円以上~3万円未満:5万519人
- 3万円以上~4万円未満:8万9784人
- 4万円以上~5万円未満:7万9430人
- 5万円以上~6万円未満:9万3183人
- 6万円以上~7万円未満:23万7418人
- 7万円以上~8万円未満:44万2558人
- 8万円以上~9万円未満:68万666人
- 9万円以上~10万円未満:85万1331人
- 10万円以上~11万円未満:77万7047人
- 11万円以上~12万円未満:59万523人
- 12万円以上~13万円未満:41万5686人
- 13万円以上~14万円未満:29万4029人
- 14万円以上~15万円未満:21万3811人
- 15万円以上~16万円未満:15万5836人
- 16万円以上~17万円未満:11万2272人
- 17万円以上~18万円未満:7万6925人
- 18万円以上~19万円未満:5万2191人
- 19万円以上~20万円未満:3万7091人
- 20万円以上~21万円未満:2万4351人
- 21万円以上~22万円未満:1万6322人
- 22万円以上~23万円未満:1万444人
- 23万円以上~24万円未満:6549人
- 24万円以上~25万円未満:3719人
- 25万円以上~26万円未満:2081人
- 26万円以上~27万円未満:1047人
- 27万円以上~28万円未満:488人
- 28万円以上~29万円未満:196人
- 29万円以上~30万円未満:135人
- 30万円以上~:361人
※上記の平均月額には国民年金部分を含みます。
厚生年金の平均受給額は、全体で14万3965円、男性16万3380円、女性10万4686円でした。
男性は女性より約6万円高いのが現状です。これは、現役時代の男性と女性の働き方の違いが大きいでしょう。
いまのシニア世代の方が現役の頃、女性は結婚や出産、育児、介護などにより働き方をセーブするのが一般的でした。賃金も男女で差があったため、厚生年金額に影響したと考えられます。
近年は、夫婦共にフルタイムという世帯も増えているため、男女差は将来的に縮まっていきそうですね。
4. 【厚生年金】ひとりで「月額20万円超」達成できる人は約15%
では、厚生年金を「月額20万円超」という割合は多いのでしょうか、少ないのでしょうか。
全体と男女別での割合は以下のとおりでした。
- 全体:15.46%(月額20万円超250万1594人÷全体1618万445人)
- 男性:22.49%(月額20万円超243万5901人÷全体1082万8213人)
- 女性:1.22%(月額20万円超6万5693人÷全体535万2232人)
男性の場合は22.49%ですが、女性は1.22%とかなりの少数派です。
厚生年金は手厚いというイメージをお持ちの方もいると思いますが、なかなか厳しい現実がありそうです。
「月額20万円」はあくまでも額面となりますので、税金や社会保険料などが天引きされると手取り額は18万円程度になるでしょう。
これは大卒の初任給を下回る金額です。老後に向けて、少しずつ生活費のダウンサイジングを始めていく必要があります。
5. 年金受給額に不満がある方はどうしたらいい?
ここまで年金について触れてきましたが、毎月20万円以上の厚生年金を受給できる方は多くはありません。
年金は人によって金額差が出るものですが、年金受給額に不満がある方はどうしたらいいでしょうか。
まずは老後生活に向けた準備を早い段階から行うことです。
一般的な方法だと「貯金」や「資産運用」などが多く、人によっては宝くじを購入し一攫千金を狙う方もいるでしょう。
ただし、宝くじは現実的ではありませんのでお勧めはいたしません。
一般的な方法で「貯金」や「資産運用」をする上で共通する点があります。それは少額でも良いので、継続することが最も重要です。「継続は力なり」ということわざがありますが、まさにその通りなのです。
そして何より「貯金」か「資産運用」を選択するときは、ご自身の性格や現状に合ったものを選ぶことが重要です。
例えば、リスクを許容できない方が「資産運用」を選択することは間違っている可能性が高いように、ご自身の性格や現状を把握した上で選択をしましょう。
6. まとめにかえて
今回は年金の仕組みや平均受給額などについて見ていきました。平均受給額を見て不満を持った方も多いのではないでしょうか。
世の中には老後生活に向けて色々な準備方法があります。
まずはどんなも方法があるかを調べてみるのも良いでしょう。
今回の記事をきっかけに、「年金」について少しでも考えていただけたら幸いです。
ご自身の正確な年金受給額を知りたい方は「ねんきん定期便」や「ねんきんネット」を活用してみましょう。


参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」
- 厚生労働省「日本の公的年金は『2階建て』」
- 日本年金機構「令和5年4月分からの年金額等について」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
長井 祐人


