総務省が2023年9月5日に発表した「家計調査」によれば、7月の消費支出は28万1736円と、6月に比べて実質5.0%の減少となりました。

相次ぐ物価高により、家計の支出を抑えて貯蓄に回す世帯が増えていると予想されます。
では、老後を迎える60歳はいくら貯蓄しているのでしょうか。
今回は、60歳代で貯蓄が3000万円を超えている人の割合や、退職金がない場合にどのような対策が有効になるか解説します。
貯蓄3000万円を超えている60歳代は?
金融広報中央委員会が発表した「家計の金融行動に関する世論調査」によると、60歳代で3000万円以上の貯蓄を保有している割合は、20.3%となりました。
貯蓄額ごとに割合を見ると、以下の一覧表の通りになります(※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。)。
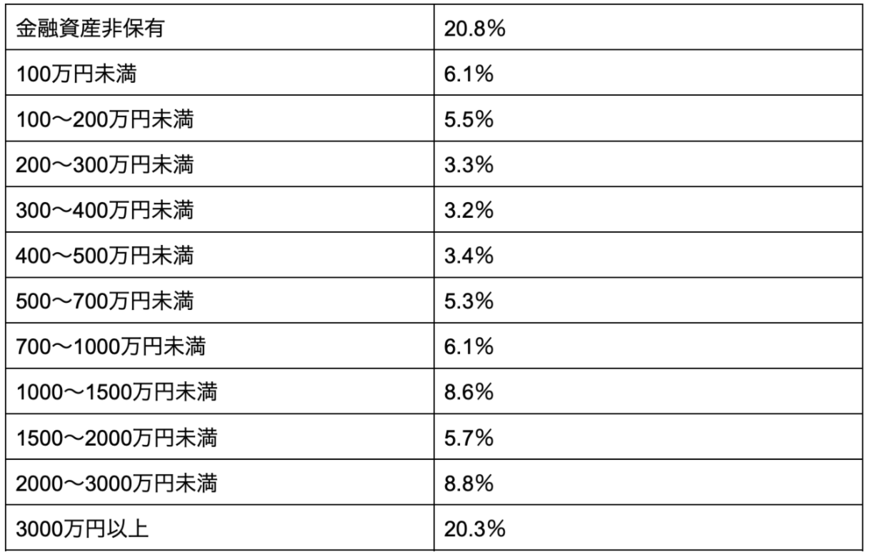
60歳代の5人に1人が貯蓄3000万円を超えていると同時に、金融資産を保有していない60歳代も20.8%と、その差0.5ポイントでほぼ同じ割合になりました。
中央値は700万円で、極端に貯蓄をしている人とできていない人に分かれています。
では、老後資金がいくら必要になるか確認していきましょう。
老後資金はいくら必要?
生命保険文化センターの調査によると、夫婦2人で老後生活を送る上で必要と考える月額の最低日常生活費は平均23万2000円とされています。
これをもとに計算すると、65歳から85歳までの20年間でかかる総額は、約5568万円となりました。
2023年度における夫婦2人分の標準的な厚生年金額は、22万4482円です。
65歳から85歳までの20年間で約5380万円なので、最低限の生活費は年金で賄えるかもしれません。
ただし、今後も物価が上昇するリスクや、年金の受給額が減少するといった不測の事態が生じると、不足する可能性があります。
さらに、ゆとりある老後生活を送るために必要と考える月額平均は、毎月37万9000円という結果になりました。
同じく65歳から85歳までの20年間の総額を見ると、約9000万円になります。
ゆとりある生活を送るためには、厚生年金以外に約4000万円の資金を準備しておく必要があります。
60歳以降では、退職金が入る人と入らない人で、貯蓄差が大きく生じます。そのため、退職金がない人は、事前に準備しておく必要があるでしょう。
では、退職金がない場合に事前に対策しておくことについて解説します。
退職金がない場合に有効な老後対策3選
退職金がない人は、次の対策が有効です。
- 貯蓄型保険
- NISA
- iDeCo
それぞれのメリットについて確認していきましょう。
貯蓄型保険
貯蓄型保険は、安定的に資産を増やしたい場合に有効な方法です。
商品にもよりますが、債券を活用して運用するため、早い商品では10年経過すると、資産を増やせます。
近年では、米ドルをはじめとする外貨を活用した貯蓄型保険が販売されています。
老後までの期間が短く、安定して資産を増やしたい人に有効です。
すでに保有している資産をできるだけ減らしたくない人に関しても、貯蓄型保険は活用するメリットがあります。
NISA
NISAは、株式や投資信託によって得られた利益が非課税になる制度です。
株式や投資信託に資金を回して運用するので、中長期的なスパンでリターンを期待する必要があります。
NISAは、長期で準備するほど資産運用の効果も高くなる傾向があるので、老後資金の活用を含め、住宅ローンの返済資金などに活用されるケースが多いです。
手元に資産がないので、高いリターンを期待して資産形成をしたい人にはおすすめの対策です。
iDeCo
iDeCoは、60歳まで掛金を拠出して、運用した資産を退職金として受け取る制度です。
最大の特徴は、掛金がすべて所得控除となるので、所得税や住民税の節税にもつなげられます。
ただし、60歳までは掛金の拠出を続ける必要があるので、引き出せるタイミングは限られていますので注意してください。
60歳まで無理なく拠出できる金額も含めて、検討しましょう。
退職金がない人こそ老後の準備が重要
60歳代で貯蓄が3000万円を超えている割合と、退職金がない人が取るべき老後の対策について解説しました。
貯蓄が3000万円を超える60歳代は、全体の20%を超えています。
退職金やこれまで貯めてきた貯金がある人がいる一方で、貯蓄がない人も同じ割合でいました。
退職金がある場合は、貯蓄も一時的に増えますが、やはり老後の生活においては物価高や公的年金の受給額が減る可能性など、さまざまなリスクも考える必要があります。
そのため、普段からNISAやiDeCo、貯蓄型保険を活用して、手元の資産が増やせないか確認して対策すると良いでしょう。


参考資料
- 総務省「家計調査報告-2023年(令和5年)7月分-」
- 金融広報中央委員会「家計の金融行動に関する世論調査」
- 公益財団法人 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
- 厚生労働省「令和5年度の年金額改定についてお知らせします」
川辺 拓也