公益財団法人 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」によると、夫婦2人で老後生活を送る上で生活費は最低いくら必要と考えるかという設問に対し、「20万円~25万円未満」と答えた方が3割弱と最多でした。
おひとりさま世帯であれば毎月25万円もあれば、ゆとりある生活を過ごせるかもしれません。
では、ひとりで月額25万円以上の年金を受け取る人はどれほどいるのでしょうか。
本記事では、日本の公的年金制度について確認した後に、現在のシニアの年金事情を深掘りしていきます
1. 日本の公的年金制度「厚生年金・国民年金」は2階建て
日本の公的年金制度は、国民年金と厚生年金から成り立つ「2階建て」構造です。
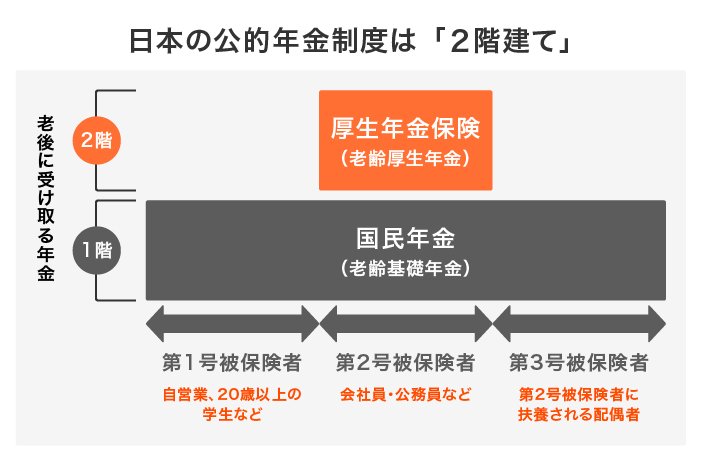
現役時代に加入する年金の種類が「国民年金」か「厚生年金」かで、老後に受け取る年金額が大きく異なります。
長い老後生活、終身で受け取ることができる大切な収入となりますので、自分がどちらに該当するのか、そしてどのような制度なのかをここで確認しておきましょう。
1.1 国民年金:1階
「国民年金」は、原則、日本に住む20歳以上60歳未満の方が加入対象となる年金です。
学生であっても20歳になると国民年金に自動的に加入することになります。
国民年金は、全員一律となる年金保険料を40年間支払えば、老後に満額を受給することができる仕組みです。年金保険料は年度ごとに見直しが行われるため、国民年金の加入開始時期によって年金額に差異が生じます。
なお、国民年金の第2号被保険者に扶養される第3号被保険者は、個人で保険料を支払う必要はありません。
1.2 厚生年金:2階
「厚生年金」は、主に会社員や公務員などが加入対象となる年金です。
1階部分の国民年金に上乗せして加入する仕組みで、老後は国民年金部分を含む厚生年金を受け取ります。
厚生年金の保険料は、現役時代の毎月の給与や賞与などの報酬によって決定するため、人によって異なります。
老後に受け取る年金額は、この保険料と年金加入期間によって計算されますので、年収と年金加入期間に比例して年金額も引き上げられていく仕組みです。
2. 2023年度「厚生年金・国民年金」は増額改定
2023年度の公的年金は、3年ぶりに以下のとおり引き上げとなりました。
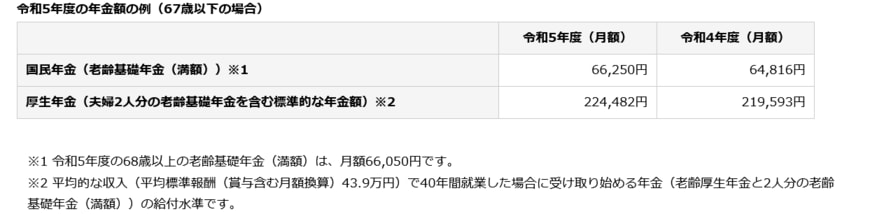
2.1 【2023年度の年金額の例(67歳以下の場合)】
- 国民年金:6万6520円(2022年度:6万4816円)
- 厚生年金:22万4482円(2022年度:21万9593円)※モデル夫婦の場合
※モデル夫婦:夫は年収526万円で40年間就業・妻は専業主婦
厚生年金22万4482円は、夫婦2人分の年金額です。2人分の国民年金(老齢基礎年金)と夫の厚生年金を合算したものとなります。
先述したとおり、国民年金は保険料の納付状況、厚生年金は納付した保険料(年収により決定)と加入期間により年金額が決定するため、上記は参考程度に見ておきましょう。
3. 厚生年金の平均受給月額はいくら?
では、実際に厚生年金はどれくらい受け取れるのでしょうか。
現在のシニア世代の受給額を、厚生労働省の「令和3年度 厚生年金保険・国民年金事業の概況」より「全体」と「男女別」で確認していきます。
3.1 厚生年金の平均受給月額《全体》:14万円3965円

厚生年金の平均受給月額と年金月額階級別受給者数《全体》:14万3965円
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
※上記の平均月額には国民年金部分を含みます。
3.2 厚生年金の平均受給月額《男女別》:約6万円もの男女差

厚生年金の平均受給月額と年金月額階級別受給者数《男性》:16万3380円
- ~1万円未満 7万366人
- 1万円以上~2万円未満:1万4136人
- 2万円以上~3万円未満:5875人
- 3万円以上~4万円未満:1万580人
- 4万円以上~5万円未満:3万1646人
- 5万円以上~6万円未満:7万694人
- 6万円以上~7万円未満:17万8892人
- 7万円以上~8万円未満:26万5042人
- 8万円以上~9万円未満:25万7224人
- 9万円以上~10万円未満:28万4196人
- 10万円以上~11万円未満:35万8936人
- 11万円以上~12万円未満:44万6960人
- 12万円以上~13万円未満:52万9551人
- 13万円以上~14万円未満:62万4724人
- 14万円以上~15万円未満:72万5289人
- 15万円以上~16万円未満:81万5769人
- 16万円以上~17万円未満:90万3637人
- 17万円以上~18万円未満:96万5471人
- 18万円以上~19万円未満:95万3315人
- 19万円以上~20万円未満:88万9人
- 20万円以上~21万円未満:75万1043人
- 21万円以上~22万円未満:57万7586人
- 22万円以上~23万円未満:39万8787人
- 23万円以上~24万円未満:26万7701人
- 24万円以上~25万円未満:17万8056人
- 25万円以上~26万円未満:11万2141人
- 26万円以上~27万円未満:6万7929人
- 27万円以上~28万円未満:3万9296人
- 28万円以上~29万円未満:1万9670人
- 29万円以上~30万円未満:9237人
- 30万円以上~:1万4455人
※上記の平均月額には国民年金部分を含みます。
厚生年金の平均受給月額と年金月額階級別受給者数《女性》:10万4686円
- 1万円未満:2万9276人
- 1万円以上~2万円未満:6963人
- 2万円以上~3万円未満:5万519人
- 3万円以上~4万円未満:8万9784人
- 4万円以上~5万円未満:7万9430人
- 5万円以上~6万円未満:9万3183人
- 6万円以上~7万円未満:23万7418人
- 7万円以上~8万円未満:44万2558人
- 8万円以上~9万円未満:68万666人
- 9万円以上~10万円未満:85万1331人
- 10万円以上~11万円未満:77万7047人
- 11万円以上~12万円未満:59万523人
- 12万円以上~13万円未満:41万5686人
- 13万円以上~14万円未満:29万4029人
- 14万円以上~15万円未満:21万3811人
- 15万円以上~16万円未満:15万5836人
- 16万円以上~17万円未満:11万2272人
- 17万円以上~18万円未満:7万6925人
- 18万円以上~19万円未満:5万2191人
- 19万円以上~20万円未満:3万7091人
- 20万円以上~21万円未満:2万4351人
- 21万円以上~22万円未満:1万6322人
- 22万円以上~23万円未満:1万444人
- 23万円以上~24万円未満:6549人
- 24万円以上~25万円未満:3719人
- 25万円以上~26万円未満:2081人
- 26万円以上~27万円未満:1047人
- 27万円以上~28万円未満:488人
- 28万円以上~29万円未満:196人
- 29万円以上~30万円未満:135人
- 30万円以上~:361人
※上記の平均月額には国民年金部分を含みます。
厚生年金の平均受給額は、全体で14万3965円、男性16万3380円、女性10万4686円でした。
男性と女性では約6万円の差が見られます。
女性を取り巻く労働環境やワークスタイルなどが、厚生年金のデータからも読み取ることができますね。
4. 厚生年金をひとりで「月額25万円超」受け取る人は全体の約1.7%
厚生年金をひとりで月額25万円超受け取ることができる人は、全体と男女別で以下のとおりでした。
- 全体:1.65%(月額25万円超 26万7036人÷全体1618万445人)
- 男性:2.43%(月額25万円超 26万2728人÷全体1082万8213人)
- 女性:0.08%(月額25万円超 4308人÷全体535万2232人)
現役時代の働きぶりが年金額に影響する厚生年金ですが、月額25万円超を受け取る人は、ほんのひと握りです。
老後をおひとりさまで迎える人は、月額25万円に満たない年金収入となる人がほとんどです。夫婦2人であれば、配偶者の年金と合わせると月額25万円ほどになる世帯もあるかもしれません。
月額25万円を目安にシニアの年金事情を眺めてきましたが、本記事で確認した年金額はすべて「額面」となりますのでご留意ください。
月額25万円であれば、税金や社会保険料などが天引きされ、手取り額は20万円程度となるでしょう。
公的年金による収入だけで、悠々自適な老後生活を送ることは難しいと考えるのが妥当かもしれません。
5. 年金だけに頼れる世帯はごくわずか。老後に向けた資産形成は必須
年金額は個々の状況により異なりますので、まずは「ねんきんネット」や「ねんきん定期便」で将来の見込額を把握してみましょう。
老後は生活費だけでなく、医療費や介護費用、自宅のメンテナンスなどの支出も発生することを考慮しておかなければいけません。
年金収入にプラスして収入や取り崩し可能な資産があれば安心ですね。
コツコツお金を貯めることと並行して、お金を増やす工夫を取り入れてみるのも良いでしょう。
「お金を増やす=リスクを伴う」ことになりますが、いまはさまざまな商品があり、リスクや期待リターンの大小もいろいろあります。
ご自身に合う方法を見つけて、老後資金を効率良く準備していきましょう。


参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」
- 厚生労働省「日本の公的年金は『2階建て』」
- 日本年金機構「令和5年4月分からの年金額等について」
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 公益財団法人 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
川村 哲之