

「ふるさと納税」は誰にでも公平な制度だと思っていませんか。実は控除の上限額は年収に応じて決まり、年収が高い人ほど大きな金額を「実質2000円」で寄附できる仕組みになっています。
令和8年度の税制改正では、この控除額の上限そのものに、初めて「天井」が設けられることになりました。年収1000万円の人と年収10億円の人とでは、控除の上限にどれくらいの差があるのか。総務省の公式資料をもとに、編集部で試算しました。
ふるさと納税というと、返礼品選びの楽しさばかりが話題になりがちですが、控除の仕組みそのものにまで目を向ける機会は意外と少ないものです。年収による差を具体的な数字で確認しておくと、自分自身の寄附の仕方を見直すきっかけにもなります。
特に、これから寄附を始めようとしている人だけでなく、毎年ある程度まとまった額を寄附している人ほど、控除の仕組みを正しく理解しておく価値があります。
1. ふるさと納税の基本と直近の実績
まずは制度の基本と、直近の利用実績を確認しておきましょう。
1.1 寄附額と控除額の全国実績
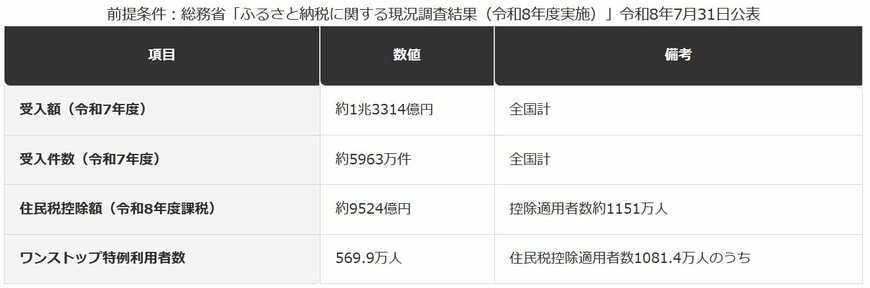
総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」によると、令和7年度の受入額は約1兆3314億円、受入件数は約5963万件でした。
また、令和8年度課税における住民税の控除額の実績は約9524億円、控除の適用を受けた人は約1151万人にのぼります。
1.2 ワンストップ特例の利用状況
確定申告をしなくても控除が受けられる「ワンストップ特例制度」も広く使われています。同調査によると、住民税の控除適用者数1081.4万人のうち、ワンストップ特例の利用者は569.9万人でした。
1.3 【ふるさと納税の直近の実績】
寄附の規模
- 受入額(令和7年度):約1兆3314億円
- 受入件数(令和7年度):約5963万件
控除の規模
- 住民税控除額(令和8年度課税):約9524億円
- 控除適用者数:約1151万人
- うち住民税控除の適用者数:1081.4万人
- うちワンストップ特例利用者数:569.9万人
2. 控除額に「上限がない」仕組みが招いていたこと
ここからは、この制度が抱えていた独自の課題を掘り下げます。実は控除額の計算方法そのものに、見過ごされてきた特徴がありました。
2.1 年収が上がるほど、控除の上限も際限なく広がる仕組み
ふるさと納税の控除額は「(寄附額-2000円)×所得税の税率」などで決まり、総務省のポータルサイトでも「所得税の税率は、課税所得の増加に応じて高くなるように設定されており」と説明されています。
つまり所得税率が高い人ほど、同じ2000円の自己負担で控除できる寄附額の上限が大きくなります。総務省の令和8年度税制改正の資料では、この特例控除額について「所得に応じて上限なく増える」と表現されていました。
2.2 所得税率そのものが7段階に分かれている
国税庁のタックスアンサーによると、「所得税の税率は、分離課税に対するものなどを除くと、5パーセントから45パーセントの7段階に区分されています」とされています。
課税所得が多い人ほど、この7段階の中でより高い税率区分に入ります。ふるさと納税の特例控除額の計算に使われる所得税率は、この区分に連動する仕組みです。
つまり、控除額の上限に「際限がない」ように見えていた背景には、所得税そのものが最高45パーセントまで段階的に上がっていく累進課税である、という制度の土台がありました。
3. 年収10億円は年収1000万円の何倍得をしているのか
「上限なく増える」とは、具体的にどれくらいの差なのでしょうか。総務省が公表した収入別の目安をもとに、編集部で試算しました。
3.1 収入別に見る特例控除額の上限(編集部試算)
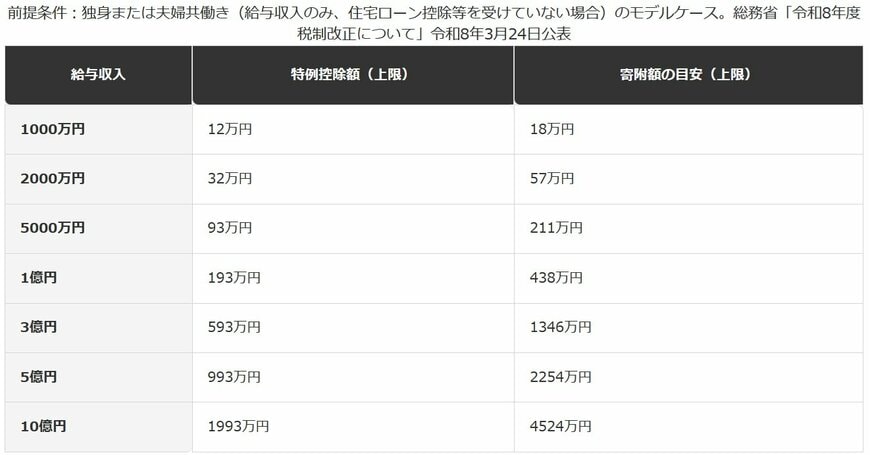
総務省「令和8年度税制改正について」の資料には、独身または夫婦共働き(給与収入のみ、住宅ローン控除等を受けていない場合)をモデルケースとした「収入別の特例控除額(上限)」の目安が掲載されています。
3.2 【収入別に見る特例控除額の上限】
年収1000万円〜5000万円
- 1000万円:特例控除額の上限12万円(寄附額の目安18万円)
- 2000万円:特例控除額の上限32万円(寄附額の目安57万円)
- 5000万円:特例控除額の上限93万円(寄附額の目安211万円)
年収1億円以上
- 1億円:特例控除額の上限193万円(寄附額の目安438万円)
- 3億円:特例控除額の上限593万円(寄附額の目安1346万円)
- 5億円:特例控除額の上限993万円(寄附額の目安2254万円)
- 10億円:特例控除額の上限1993万円(寄附額の目安4524万円)
この表の両端を比べると、年収は1000万円から10億円まで100倍になっているのに対し、特例控除額の上限は12万円から1993万円まで約166倍に広がっています。
4. 【編集者の視点】
この「収入が上がるほど上限が広がる」という設計自体は、所得税が累進課税である以上、制度が意図的に富裕層を優遇しているというより、税率構造をそのまま反映した結果だと捉えるのが正確です。
ただし実務上見落とされやすいのは、控除額の上限を超えて寄附をしてしまうと、超えた分はただの寄附(自己負担)になってしまう点です。
年収や家族構成が変わった年は、前年の感覚のまま寄附額を決めてしまいがちですが、総務省ポータルサイトが示す目安表や、ふるさと納税サイトのシミュレーターで、その年の見込み年収に基づいて上限を確認し直すことが欠かせません。
特に賞与の増減や転職があった年、住宅ローン控除や医療費控除など他の控除を新たに使う年は、上限額が前年と大きく変わることがあります。控除額の計算は「(寄附額-2000円)×所得税の税率」などをもとにしているため、所得税率が変わる年収の境目をまたぐケースでは特に慎重な確認が必要です。
特にボーナスの支給額が確定する時期や、年末近くになってから急いで寄附先を決める人も多いのですが、上限を確認しないまま複数の自治体へ次々と寄附してしまうと、後から見直しても寄附そのものを取り消すことはできません。年収の見込みが立った時点で、早めに一度シミュレーションをしておくことをおすすめします。
5. 高所得者ほど手続きの手間も違う「ワンストップ特例」の壁
控除額の上限だけでなく、手続きの面でも高所得者には別の事情があります。
5.1 給与収入2000万円を超えると、ワンストップ特例が使えなくなる
国税庁のタックスアンサーによると、「給与等の収入金額が2000万円以下である給与所得者が、1か所から給与等の支払を受けており」といった要件を満たす場合に限り、確定申告を要しないとされています。
裏を返せば、給与収入が2000万円を超える人は、この確定申告不要の要件から外れます。確定申告が必要になる以上、確定申告をしない人向けの制度であるワンストップ特例は利用できず、ふるさと納税の控除もすべて確定申告を通じて受けることになります。
5.2 寄附先の自治体数でも、ワンストップ特例の可否が分かれる
ワンストップ特例には、もう一つ見落としやすい条件があります。総務省ポータルサイトによると、「確定申告の不要な給与所得者等で、ふるさと納税を行う自治体の数が5団体以内である場合に限り、ふるさと納税ワンストップ特例の申請が行えます」とされています。
裏を返せば、「6団体以上にふるさと納税を行った場合は、確定申告を行う必要があります」とも明記されています。
寄附額が大きい人ほど、たくさんの返礼品を選びたくなり、結果として寄附先の自治体数も増えがちです。給与収入2000万円超という所得の壁だけでなく、寄附先の数という別の要因でも、確定申告が必要になるケースがある点は押さえておきたいところです。
6. 令和8年度改正で、控除額の「青天井」に初めて上限が設けられる
最後に、これから起きる変化を確認しておきましょう。
6.1 「所得に応じて上限なく増える」仕組みが変わる
総務省の令和8年度税制改正の資料には、次のように記されています。「高所得者について所得に応じて上限なく増える特例控除額について、定額上限(給与収入1億円相当)を設けることとする」。
2013年度の制度拡充以来、特例控除額の上限は年収に比例して広がり続けてきましたが、令和8年度改正では、給与収入1億円相当の水準で頭打ちにする仕組みが初めて導入されることになります。
先ほどの収入別の表で見た通り、給与収入1億円の人の特例控除額の上限は193万円でした。今回の改正で目安とされる水準も、ちょうどこの1億円というラインに合わせて設定される見込みです。
一方で、3億円・5億円・10億円といった、さらに収入が大きい層にとっては、これまで年収に応じてどこまでも広がっていた上限が、1億円相当の水準でいったん頭打ちになる形に変わります。表で見た593万円・993万円・1993万円という上限が、そのまま維持されるわけではなくなる可能性がある、という点は押さえておきたいところです。
なお、この改正が実際にどの年分から適用されるかなど、具体的な施行時期の詳細は、確認した総務省の資料そのものには明記が見当たりません。実際に寄附を行う際は、その年の総務省ポータルサイトやお住まいの自治体・税務署の案内で最新の適用時期を確認することをおすすめします。
同じ令和8年度税制改正では、相続税や高額所得者向けの税制も見直されています(富裕層への課税強化・相続税対策の記事で詳しく解説しています)。
7. 【編集者の視点】
今回の上限設定は、ふるさと納税の還元率や実質的な優遇の大きさそのものを問題視した記述として総務省の資料に書かれているわけではなく、あくまで「上限なく増える」という計算方法の一部を見直すものです。
そのため、上限を超える部分の寄附については、これまで通り自己負担の寄附として続けることは制度上可能だと考えられます。上限が設けられるのは、あくまで税額控除が受けられる範囲の話です。
年収1億円前後、あるいはそれ以上の寄附を検討している方は、改正の詳細が固まり次第、顧問税理士や所轄の税務署に、自分の年収でどこまでが特例控除の対象になるのかを確認しておくと安心です。
これまで年収に応じて上限を大きく使えていた層ほど、今回の見直しによる影響も大きくなります。すでに高額の寄附を毎年の習慣にしている方は、改正後の上限を踏まえて、翌年以降の寄附計画を早めに立て直しておくとよいでしょう。
※本記事は、編集部が総務省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 令和7年度のふるさと納税受入額は約1兆3314億円、令和8年度課税の住民税控除額は約9524億円です。
- 控除額の上限は所得税率に連動するため、年収が高いほど大きくなります。年収1000万円と10億円を比べると、年収の差は100倍ですが、特例控除額の上限の差は約166倍になります。
- 給与収入2000万円を超えると確定申告が必要になり、ワンストップ特例は利用できません。
- 令和8年度税制改正で、特例控除額に給与収入1億円相当を目安とした上限が初めて設けられます。
ふるさと納税は「誰でも使える身近な制度」として語られがちですが、控除の仕組みを数字でたどると、収入によって受けられる恩恵の大きさが大きく異なることが分かります。これは制度が特定の層を優遇する意図で作られたというより、所得税の累進構造をそのまま反映した結果だと捉えるのが実態に近いといえます。
まずはご自身の年収に応じた控除上限を、総務省ポータルサイトやふるさと納税サイトのシミュレーターで確認するところから始めてみてはいかがでしょうか。令和8年度改正の詳細が固まった際は、あらためて総務省や税務署の案内を確認することをおすすめします。
9. よくある質問
9.1 Q. ふるさと納税の控除上限額はどこで確認できますか。
A. 総務省のふるさと納税ポータルサイトや、各ふるさと納税サイトが提供するシミュレーターで、年収や家族構成を入力して目安を確認できます。年収が変わった年は、前年の金額をそのまま使わず、その年の見込みで確認し直すことが大切です。
9.2 Q. 給与収入が2000万円を超えるとふるさと納税はできなくなりますか。
A. 寄附自体はできます。ただしワンストップ特例は利用できなくなるため、控除を受けるには確定申告が必要になります。
9.3 Q. 令和8年度改正後は、いくら寄附しても控除を受けられなくなるのですか。
A. そうではありません。総務省の資料によれば、見直されるのは所得に応じて上限なく増えていた特例控除額の計算方法で、給与収入1億円相当を目安とした上限が設けられる予定です。上限を超える部分の扱いなど具体的な運用は、今後の総務省・税務署の案内で確認する必要があります。
9.4 Q. ワンストップ特例が使えるかどうかは、何で決まりますか。
A. 2つの条件で決まります。1つは給与収入が2000万円以下で確定申告が不要な給与所得者等であること、もう1つは寄附先の自治体数が5団体以内であることです。総務省ポータルサイトによれば、6団体以上に寄附した場合は確定申告が必要になります。どちらか一方でも条件から外れると、控除はすべて確定申告を通じて受ける形になります。
参考資料
- 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(令和8年7月31日公表)
- 総務省「令和8年度税制改正について」(令和8年3月24日公表)
- 総務省ふるさと納税ポータルサイト「税金の控除について」
- 総務省ふるさと納税ポータルサイト「ふるさと納税の流れ」
- 国税庁タックスアンサーNo.1900「給与所得者で確定申告が必要な人」
- 国税庁タックスアンサーNo.2260「所得税の税率」
LIMO編集部ウェルスマネジメント班


