新生活が始まる4月。
「子どもの頃おじいちゃんからランドセルをプレゼントしてもらった」
「成人して一人暮らしを始める時に、おばあちゃんからお祝いをもらった」
そんな思い出が浮かんでくる人も多いでしょう。
一方、自分のしてもらったことを思い出すと「自分の老後はそれだけの余裕があるのか」と不安がよぎることもあるのではないでしょうか。
そこで今回は、老後の平均的な支出や、最新の年金受給額に関するデータを見ながらお話ししていきたいと思います。
【注目記事】住民税非課税世帯とは年収いくらが目安なのか。利用できる給付金も紹介
1. シングル世帯・老後の生活費は「平均14.5万円」
1/3
出所:総務省統計局「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」」
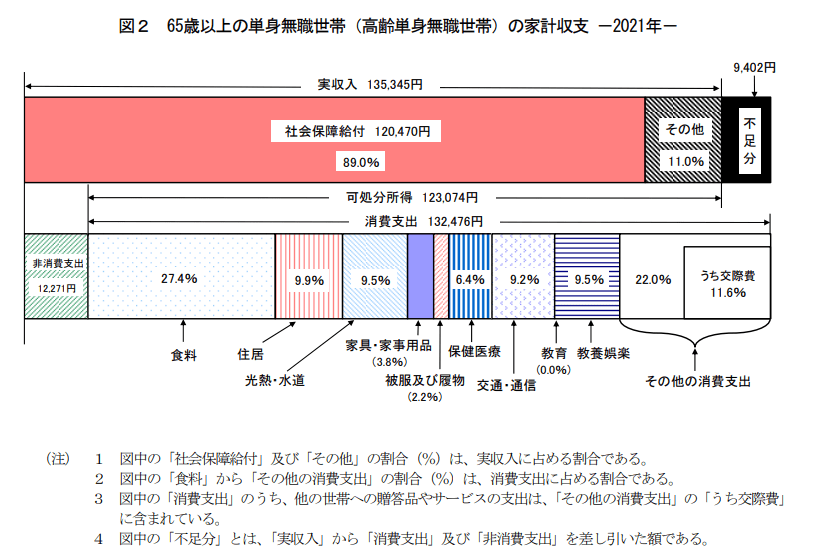
まずは総務省統計局「家計調査報告 家計収支編 2021年(令和3年)平均結果の概要」」を参考に、65歳以上の単身無職世帯の生活費をみてみましょう。
買い物や住居費・娯楽費用など生活する上でかかるお金を「消費支出」、税金や社会保険料など納めなくてはいけないお金を「非消費支出」と呼びます。
参考資料のなかでは消費支出が13万2476円、非消費支出が1万2271円。あわせて14万4747円の支出となります。金額で見ると以下の通りです。
- 食料:3万6322円
- 住居:1万3090円
- 光熱・水道:1万2610円
- 家具・家事用品:5077円
- 被服および履物:2940円
- 保健医療:8429円
- 交通・通信:1万2213円
- 教育:0円
- 教養娯楽:1万2609円
- その他:2万9185円(うち交際費1万5394円)
各項目の支出額を見てどう感じるかには個人差がありますが、「ひと月15万円」は最低限キープしたい生活費のひとつの目安と言えるかもしれません。
2. 【男性の年金収入】厚生年金「月額15万円超」は全体の何パーセント?
老後に必要な生活費がざっくり見えてきたところで、老後の収入源となる公的年金に目をむけてみましょう。
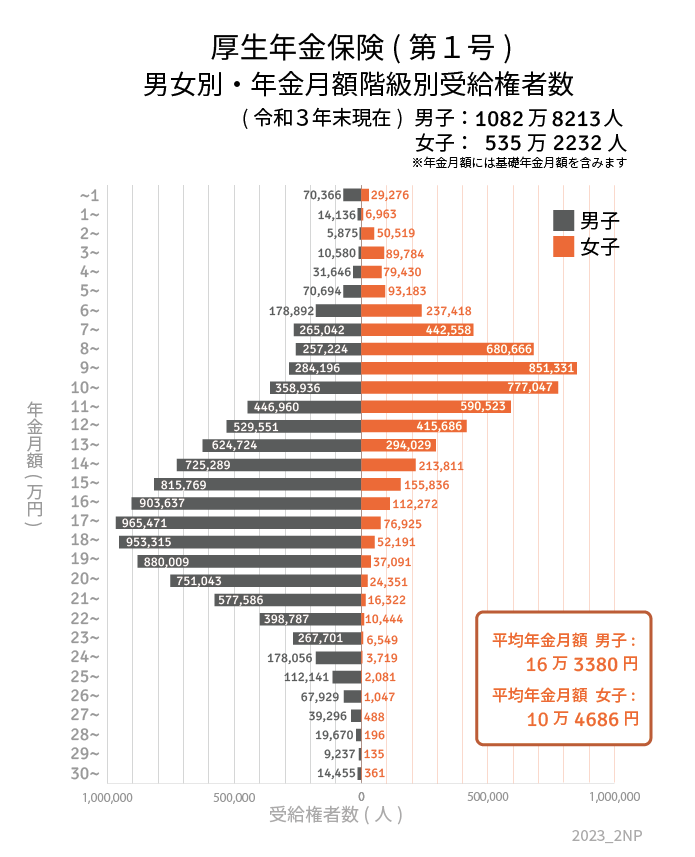
会社員などのサラリーマンが受け取る厚生年金の月額を見ていきます。男女別の受給額分布グラフをご覧ください。
2.1 【男女別・年金収入】最新データ「令和3年度 厚生年金保険・国民年金事業の概況」より
2/3
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 5万円未満:13万2603人
- 5万円~10万円未満:105万6048人
- 10万円~15万円未満:268万5460人
- 15万円~20万円未満:451万8201人
- 20万円~25万円未満:217万3173人
- 25万円~30万円未満:24万8273人
- 30万円以上:1万4455人
厚生年金の対象となる男性は総数1082万8213人。そのうち64%が15万円以上の年金をもらえている計算になります。
過半数が該当している状況に、少し安心感を覚えた人もいるかもしれませんね。
ただし、厚生年金の受給額は「現役中の年収×加入期間」をもとに算出されるため個人差が大きいのが特徴です。
- 年収が同じでも加入期間が短い
- 加入期間が同じでも年収に差がある
といった違いは将来の年金額に反映されますので、「みんなの受給額」だけでなく「自分の場合の年金額」から将来設計を立てるようにしましょう。
3. 「厚生年金が少ない」と思ったら、どう準備すれば良い?
3/3

ichico/istockphoto.com
近年は年金にたいしてマイナスなイメージをもつ人が増えていますが、公的年金の最大の強みは「終身年金」だということです。
日本が直面する高齢化社会を生き抜く上で「生きている限りお金をもらい続けられること」の重要性は無視できません。
とはいえ、「年金だけでは暮らせない」「老後にゆとりある生活を送りたい」と、将来の年金額に不安をもつ現状にもうなづけます。
そのため、公的年金だけに頼らず、自分の貯蓄をしっかり増やしていくことが大切です。つみたてNISAやiDeCo(イデコ)など、国の税制優遇制度からのスタートを検討するのも一案です。
4. まとめにかえて
十分な老後資金を蓄えるためには、貯蓄や運用に回せるお金を安定的に確保する必要があります。
貯蓄が思うようにできていない人は、「投資でお金を増やそう」「非課税制度で資産運用を始めよう」といったことを考える前に「毎月貯蓄ができる家計づくり」からはじめましょう。
貯蓄の習慣はできているものの、銀行預金以外のお金の貯め方・増やし方が分からないという人は次のステップとして資産運用にチャレンジしてもよいでしょう。
ポートフォリオに、貯金・保険商品・有価証券などをバランスよく組み入れ、大切な資産を守りながら育てていけると良いですね。



尾崎 絵実