厚生労働省「令和4年簡易生命表の概況」によると、日本人の平均寿命は男性が81.05歳、女性が87.09歳で、男女ともに、年々寿命は伸びてきています。
平均寿命が延びるということは、老後「リタイア」以降の時間が延びるということ。
そんな長い人生に備えて、新しい生き方を模索していく現代は「人生100年時代」と呼ばれています。
「人生100年時代」では、老後に安定した生活を送るための「老後資産」を計画的に準備することが重要です。
平均寿命が伸び、老後の時間が長くなった結果、これまでの時代なら十分な金額であるはずの老後資金も、足りなくなってしまう局面が出てきてしまうかもしれません。
年金だけで足りるのだろうかと不安に思っている方も多いのではないでしょうか。
今回は、いまのシニアの年金事情を見ながら、老後の生活について考えていきたいと思います。
1. 日本の公的年金制度は「2階建て」
日本の公的年金制度は、1階「国民年金」と2階「厚生年金」の2階建て構造です。
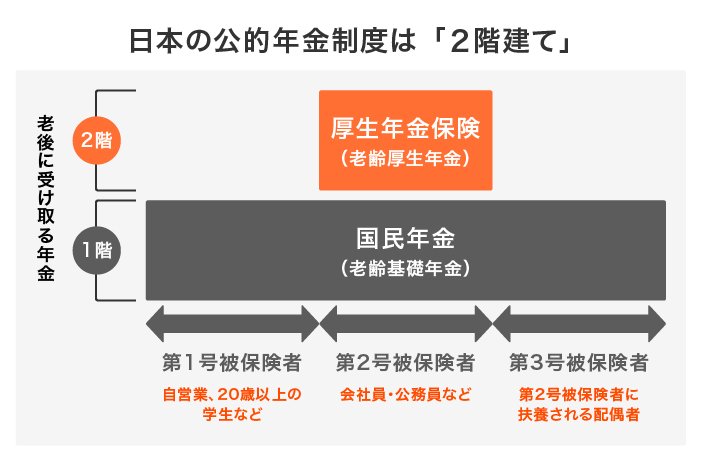
1.1 「国民年金」(1階部分)
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直し)
- 年金額:満額79万5000円(※)✕調整率(未納期間がある場合は差し引かれます)
※2023年度の年額
1.2 「厚生年金」(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決まります(国民年金に上乗せで支給)
国民年金は、保険料が全員一律となります。
20歳~60歳までの40年間(480カ月)、全ての保険料を納めれば満額を受給できる仕組みです。未納分があれば、満額から減額されます。
一方、厚生年金は、保険料と年金加入期間によって老後の年金受給額が決定する仕組みです。
厚生年金の保険料は、毎月の給与や賞与などの報酬により決定するため、人によって異なります。
日本の年金制度は、現役世代が納めた保険料を高齢者が年金として受け取る「支え合い」の制度です。しかし、自身の将来の年金受給額を決定するのは「いま」の働き方であることも押さえておきましょう。
2. 「国民年金と厚生年金」2023年度の年金月額はいくらか
年金額は毎年見直しが行われます。2023年度は、以下のとおり、前年度から最大2.2%の増額となりました。

2.1 「国民年金と厚生年金」2023年度の年金月額の例
- 国民年金(老齢基礎年金の満額):6万6250円
- 厚生年金(会社員の夫または妻と専業主婦または専業主夫のモデル夫婦):22万4482円※夫婦2人分の国民年金を含む
上記の厚生年金の夫婦のモデルは「平均標準報酬(賞与含む月額換算)43万9000円で、40年間就業した場合の老齢厚生年金と2人分の老齢基礎年金(満額)」の受給額です。
モデル夫婦と同じような世帯であれば、毎月約22万5000円ほどの年金を受け取ることができるというわけです。
では、現在のシニアの年金事情を覗いてみましょう。
実際に、毎月どれくらいの年金収入で老後生活をやりくりしているのでしょうか。
3. 国民年金:60~90歳以上の平均年金月額
国民年金から見ていきましょう。
3.1 国民年金:60歳代の平均年金月額
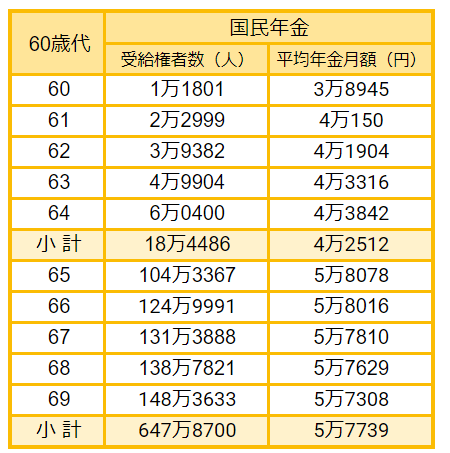
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
3.2 国民年金:70歳代の平均年金月額
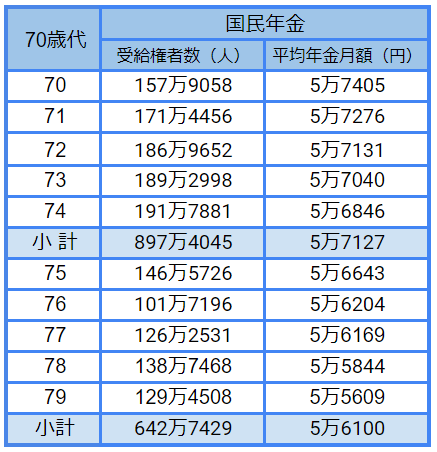
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
3.3 国民年金:80歳代の平均年金月額
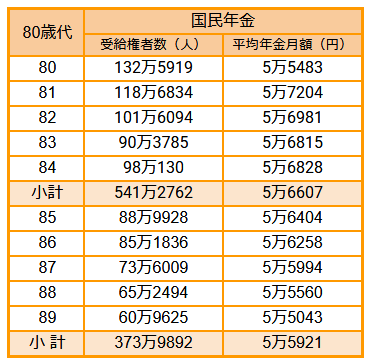
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
3.4 国民年金:90歳代の平均年金月額
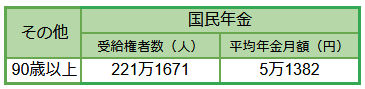
- 90歳以上:5万1382円
国民年金の平均年金月額は、60歳代~90歳以上すべての世代で5万円台でした。
なお、60歳~64歳の国民年金の平均年金月額は「繰上げ受給制度」により年金額が減額されたものです。
老齢年金の受給開始年齢は、原則65歳~となります。しかし、「繰上げ受給」を希望すれば、60歳~64歳までの間で受給開始を早めることが可能です。
繰上げを1カ月早めるごとに0.4%が減額され、生涯にわたり減額された年金額を受給することになるため、繰上げ受給は慎重に判断しなくてはいけません。
4. 厚生年金:60~90歳以上の平均年金月額
次に厚生年金(国民年金の金額を含む)についても1歳刻みで見ていきましょう。
4.1 厚生年金:60歳代の平均年金月額
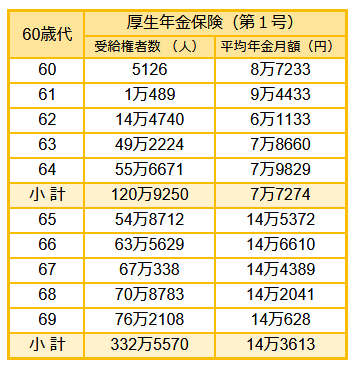
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
4.2 厚生年金:70歳代の平均年金月額
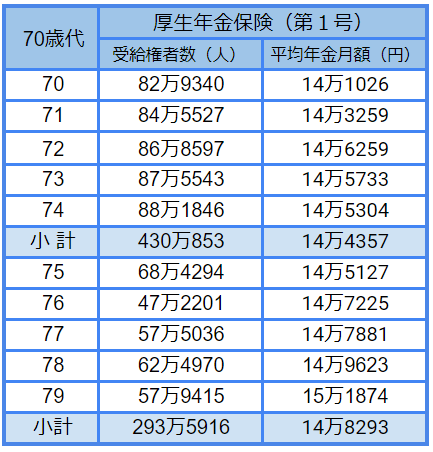
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
4.3 厚生年金:80歳代の平均年金月額
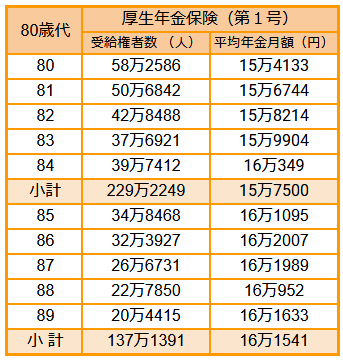
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
4.4 厚生年金:90歳代の平均年金月額
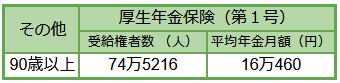
- 90歳以上:16万460円
厚生年金は、80歳以上で平均年金月額が15万円~16万円台です。
60歳代、70歳代は14万円台となります。
厚生年金は、国民年金(老齢基礎年金)に上乗せして支給される仕組み上、国民年金よりもやや手厚くなるものの、現役時代の収入の半分以下と考えて良いでしょう。
とはいえ、個人差が大きいため、「ねんきん定期便」や「ねんきんネット」でご自身の年金額を確認してみることをおすすめします。
5. 老後生活に備えるためにできること
今回は、いまのシニアの年金事情について詳しく見てきました。年金受給額のデータを見て、今の収入と比べるとだいぶ下がると感じた方も多いのではないでしょうか。
老後は、食費などの生活費だけではなく、自宅のリフォーム代や車の維持費など、さまざまな支出を想定しておきたいものです。
また、年を重ねるにつれて「医療費」の負担も増えてくるのも一般的です。
それらを考えると、日本の公的年金制度だけでは「ゆとりある老後生活」のためのお金を捻出できない可能性が高い、ということがわかります。
これからは、公的年金制度だけに頼るのではなく、資産運用に取り組むなどして老後に向けた準備をすることが大切です。
投資初心者でも毎月少額から簡単に始められるのが投資信託を活用した「積立投資」です。
特に、国が推奨している個人型確定拠出年金(iDeCo)やつみたてNISAは、運用益に対して税金がかからないなどのメリットがございます。
老後生活の時間が長くなる「人生100年時代」を豊かに生きていくために、是非自分に合った老後対策を模索してみてはいかがでしょうか。


参考資料
菅原 美優