
老齢年金の受給開始年齢は原則65歳からですが、60歳から65歳になるまでに繰り上げて受給することや66歳から75歳までに繰り下げて受給することもできます。
繰り上げると減額され、繰り下げると増額されるので、いつから受給したらいいのか悩まれると思います。
そこで、働き方や家計の状況などさまざまな要因から、受給開始年齢を判断する際のポイントをお伝えします。
また、何歳まで生きれば得(損)をするのかを表した「損益分岐年齢表」も作成したのでチェックしてみてください。
1. 【厚生年金と国民年金】平均月額はいくらか
国民年金の人と厚生年金の人では、年金の月額はどのくらい違うのでしょうか。
令和3年度の「厚生年金保険・国民年金事業の概況」から、年金受給権者の平均年金月額をみてみましょう。
1.1 <国民年金・厚生年金受給権者の平均年金月額>
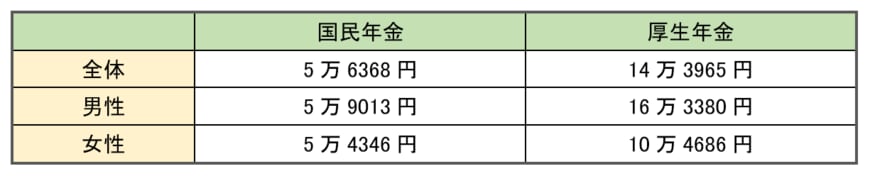
国民年金の平均年金月額は5万6368円、厚生年金の平均年金月額は14万3965円(国民年金の受給額を含む)となっており、厚生年金は国民年金の2.5倍程度多くなっています。
男女別にみてみると、国民年金の場合はそれほど差がありませんが、厚生年金の場合は、収入や加入年数に応じた年金額となるため、男女差が顕著に現れています。
2. 【年金生活】老後の家計収支を試算する
ここでは、国民年金、厚生年金ごとの平均額を紹介しましたが、自分がいくら受給できるのか把握するためには、年に1回誕生月に送られてくる「ねんきん定期便」で確認するのがいいでしょう。
公的年金がいくらもらえるのかが分かったら、次に示す老後の生活費を参考にして、不足分がいくらになるのか試算してみましょう。
2.1 <65歳以上の夫婦のみの無職世帯の家計収支>
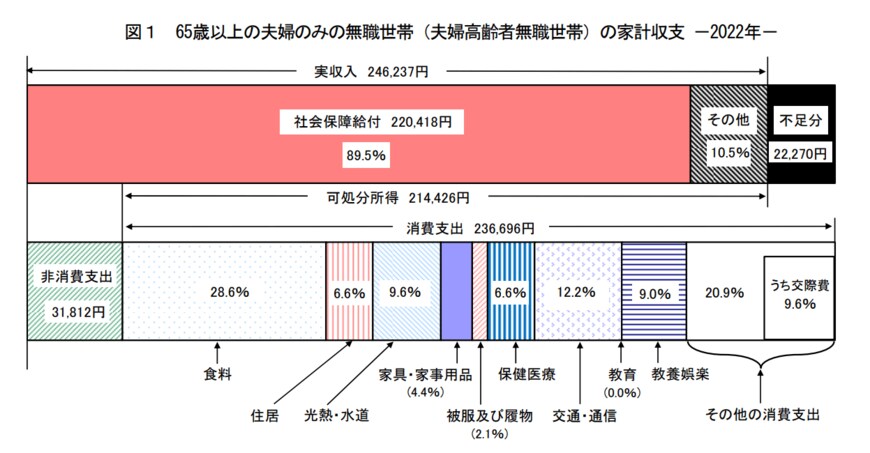
65歳以上の夫婦のみの無職世帯の家計収支をみてみると、実収入から税金や社会保険料などの非消費支出を差し引いた可処分所得は21万4426円となっています。
これに対して消費支出は23万6696円となっているため、2万2270円の不足となっています。
2.2 <65歳以上の単身無職世帯の家計収支>
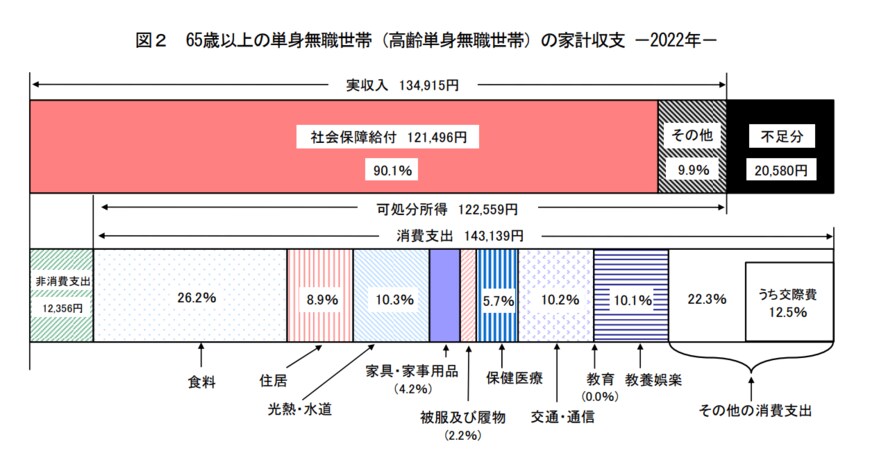
65歳以上の単身無職世帯の家計収支をみてみると、実収入から税金や社会保険料などの非消費支出を差し引いた可処分所得は12万2559円となっています。
これに対して消費支出は14万3139円となっているため、2万580円の不足となっています。
老後の生活費は、夫婦2人の世帯で約24万円、単身世帯で約15万円をみておくといいでしょう。
3. 年金の繰上げ受給と繰下げ受給
老齢年金の本来の受給開始年齢は65歳からです。そのため60歳で定年する場合は、65歳までの生活費を確保するために、繰り上げ受給を選択しなければならないケースがあります。
一方で、65歳以降も働き続ける場合は、その期間は収入があるため年金の受給を繰り下げて、増額した年金を受け取りたいと考える人もいるでしょう。
このように、その人の働き方や資産状況などから、受給開始時期を自由に選ぶことができるようになっています。
繰り上げ受給をすると、繰り上げた月数×0.4%減額され、繰り下げ受給をすると繰り上げた月数×0.7%増額されます。
そのため、60歳まで繰り上げると最大24%の減額となり、75歳まで繰り下げると最大84%の増額となります。減額または増額された年金額は一生涯続きます。
3.1 <繰り上げ・繰り下げ受給による増減率>
- 繰り上げ受給(60歳~64歳):減額率=0.4%×繰り上げた月数
- 繰り下げ受給(66歳~75歳):増額率=0.7%×繰り下げた月数
たとえば、65歳から120万円の老齢年金を受給できる人が60歳に繰り上げて受給すると、24%減額されて、91万2000円の老齢年金を一生涯受給することになります。
同じ人が今度は70歳に繰り下げて受給すると、42%増額されて、170万4000円の老齢年金を一生涯受給することになります。
ここで気になるのが、65歳の本来の受給開始年齢で受給した場合と比べて、損なのか得なのかということでしょう。
4. 【65歳で年120万円の場合】60~75歳まで「損益分岐年齢表」を見る
繰り上げ受給の場合は、早くもらえる分、最初のうちは得をしますが、減額されているためある年齢を超えると長生きするほど損をします。
一方、繰り下げ受給の場合は、繰り下げている間は年金をもらえないので、増額された年金を受け取り始めても最初のうちは本来の受給額に追い付かず損をしていますが、ある年齢を超えると長生きするほど得をします。
ここでいう「ある年齢」が損益分岐点となる年齢になります。
60歳から75歳までの受給開始年齢による「損益分岐年齢」を表にしたので参考にしてください。
4.1 <受給開始年齢による損益分岐年齢>
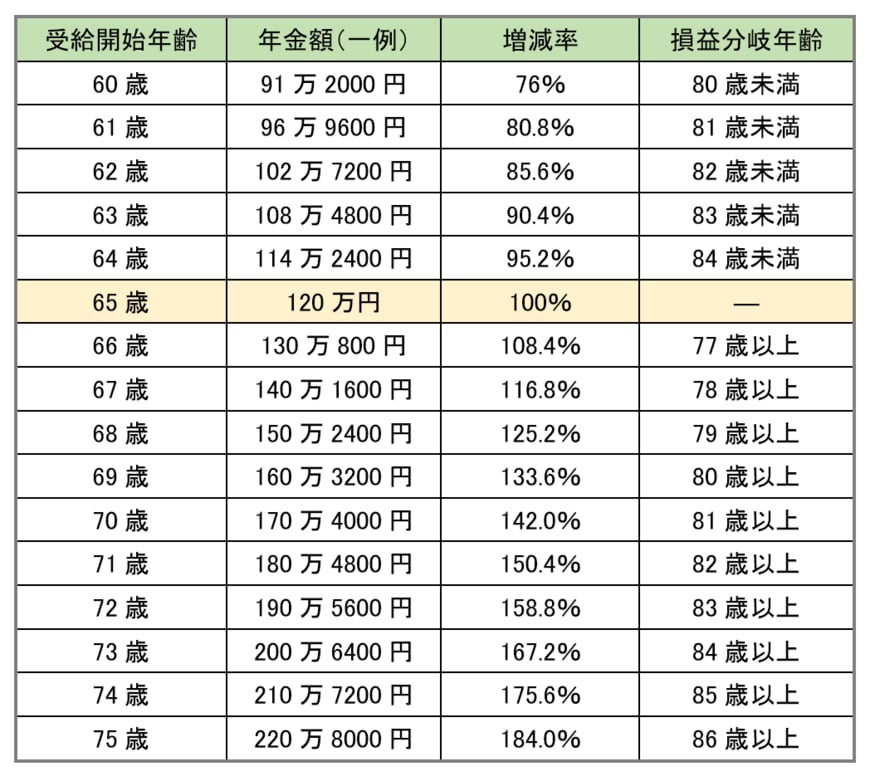
繰り上げ受給は老齢基礎年金と老齢厚生年金を一緒に繰り上げる必要がありますが、繰り下げ受給は老齢基礎年金と老齢厚生年金を別々に繰り下げることができます。
5. 【老齢年金】受給開始年齢を判断するときのポイント
いつから受給開始したらいいのか、損益分岐年齢の損得だけでは決めにくいでしょう。
そこで働き方や家族構成、家計状況、健康状態などの観点から、「繰り上げ受給をした方がいい人」、「繰り上げ受給をしない方がいい人」、「繰り下げ受給をした方がいい人」、「繰り下げ受給をしない方がいい人」の4つに分類して、タイプ分けしてみました。判断するときのポイントとしてご活用ください。
5.1繰上げ受給をした方がいい人
- 健康状態がよくない人(長生きできるか不安な人)
早めに受給開始した方がいいでしょう。
- 60歳以降働くことができず、貯蓄がない人
60歳から65歳までの生活費を確保できない人は繰り上げ受給を検討しましょう。
5.2 繰上げ受給をしない方がいい人
- 国民年金の任意加入をしたい人
国民年金の加入期間が40年に満たない人は60歳から65歳の間、任意加入をすることで年金額を増やすことができます。
繰り上げ受給によって、年金の受け取りを開始してしまうと任意加入できなくなります。
- 寡婦年金が受給できる人
寡婦年金とは、10年以上の加入期間がある国民年金第1号被保険者の夫が老齢基礎年金を受給せずに亡くなった場合に、夫に生計を維持されていた65歳未満の妻が60歳から65歳までの間に受け取れる年金です。繰り上げ受給をすると寡婦年金が受け取れなくなります。
- 障害基礎年金が受給できる人
事後重症によって障害基礎年金を受給できる場合に、繰り上げ受給をしてしまうと障害基礎年金の請求ができなくなります。
5.3 繰下げ受給をした方がいい人
- 健康に自信があり、長生きしそうな人
長生きすることで繰り下げによる増額の効果を大きくできます。
- 公的年金に頼らずに生活できる人
多額の貯蓄や個人年金などがあり、公的年金に頼らなくても生活できる人は、繰り下げ受給をして増額した年金を受け取る方法を選択できます。
- 65歳以降も収入を得られる人
65歳以降も仕事を続けて収入を得られれば、繰り下げ受給をして増額した年金を受け取る方法を選択できます。
ただし、年金と給料の合計額が多い人は、年金が支給停止となる場合があります。また、支給停止となった部分の年金は繰り下げても増額されません。
- 夫婦一方の年金で生活できる人
夫が厚生年金、妻が国民年金の場合、夫の厚生年金だけで生活できれば、妻の年金を繰り下げて、増額した年金を受け取る方法を検討できるでしょう。
国民年金は満額でも80万円に満たないので、長生きする傾向のある女性(妻)の年金を増やす方法として有効です。
5.4 繰り下げ受給をしない方がいい人
- 加給年金を受給できる人
加給年金は生計維持関係にある65歳未満の配偶者がいる場合、老齢厚生年金に上乗せして支給される年金です。
老齢厚生年金を繰り下げている間は加給年金は支給されず、加給年金部分は繰り下げても増額の対象とはなりません。
また、繰り下げている間に、配偶者が65歳に達すると加給年金の受給資格がなくなってしまいます。
繰り下げは老齢基礎年金と老齢厚生年金別々にできるので、加給年金を受給しつつ、繰り下げによる増額も行いたい人は老齢基礎年金のみ繰り下げるとよいでしょう。
- 繰り下げの増額によって、所得区分が変わる人
年金が増額されて所得が増えると、健康保険や介護保険を利用するときの自己負担割合を決める所得区分が変わって、自己負担が増えることがあります。
介護保険を利用して介護サービスを受けたときの自己負担割合は原則1割ですが、65歳以上の一定以上の所得者は所得に応じて2割または3割になります。
年金だけでなく他の所得も合わせて判断するため、年金が多い人、年金以外の収入源がある人は、増額によって自己負担割合が増えてしまう可能性があり、そうなると却って家計にはマイナスになるので注意しましょう。
6. 年金を受給開始するには手続きが必要
年金は自動的に支給されるものではなく、年金の請求手続きを行うことで受給が開始されます。
繰り上げ受給をする場合は、65歳までの希望する時期に、繰上げ請求書を年金事務所または街角の年金相談センターに提出する必要があります。
繰り下げ受給の場合は、支給開始年齢になっても年金請求をしなければ、繰り下げを行っていることと同じになります。
年金を受け取りたくなったら年金請求をすれば、その期間に応じて増額された年金を受け取ることができます。
そのため、繰り下げ受給に関しては、前もって繰り下げる時期を決めておく必要がないので、状況をみて柔軟に判断することができます。


参考資料
- 厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編2022年(令和4年)平均結果の概要」
- 日本年金機構「年金の繰上げ・繰下げ受給」
- 日本年金機構「在職老齢年金の支給停止の仕組み」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「サービスにかかる利用料 | 介護保険の解説 | 介護事業所・生活関連情報検索「介護サービス情報公表システム」
石倉 博子