
三井住友銀行は、長期金利の上昇を受けて2023年8月の住宅ローンの固定金利の水準を引き上げました。
一方で、変動金利型の住宅ローンの金利は据え置かれています。
住宅金融支援機構の2023年4月の調査によると住宅ローン利用者のうち、変動金利型を選んだ人の割合は72.3%です。
今のような低金利のときの変動金利型は、金利上昇のリスクを考える必要があります。
今回は、住宅ローンの金利が上昇した場合の返済額への影響、変動金利を選んだ人の金利上昇対策を解説します。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
【住宅ローン】適用金利「0.5~2.5%」ごとの返済額を比較
最初に借入額3000万円、ボーナス払いなしの30年返済の住宅ローンの返済額を金利「0.5%、1.5%、2.5%」で比較しましょう。
試算には、金融広報中央委員会「資金プランシミュレーション」を使用します。また、表内の括弧は左側の金額との差額です。
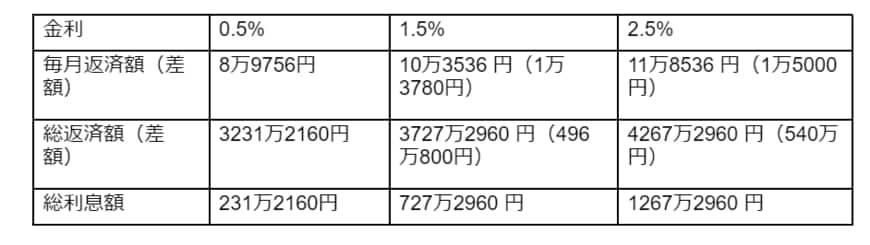
このケースで金利が1%上がると、毎月返済額は1万5000円前後も増えることが分かります。
総返済額でも500万円前後の差があり、ライフプラン全体に大きな影響を及ぼすと考えられます。
現状、固定金利の上昇に対し、変動金利に大きな変化はありません。
しかし、固定金利と変動金利は基準となる金利が異なるため動きに時間差があり、一般的には固定金利が先行して変動します。
そのため、全体としては金利が上昇傾向にあると考えておいたほうがよさそうです。金利の差による返済額の違いに着目し、金利タイプを慎重に選びましょう。
返済中に金利が上がった場合をシミュレーション
次に、借入額3000万円、ボーナス払いなしの30年返済の住宅ローンで、当初0.5%から10年ごとに金利が1%ずつ上昇した場合の毎月の返済額を試算します。
括弧内は直近の返済額との差額です。
- 当初~10年:8万9756円
- 10年~20年:9万8900円(9144円)
- 20年~30年:10万3833円(4933円)
10年目に金利が1%上がると約9000円返済額が増えますが、20年目に1%上がったときに増える金額は約5000円です。
20年目の元金は当初の3分の1程度に減っているため、金利が上がってもそれほど返済額は増えないのです。
つまり、早い時期に金利が上がるほど返済額は増えます。
現状、変動金利は最低水準と考えられ、返済額を抑えられます。
しかし、今の金利がずっと続くとはかぎらず、金利が上がれば返済額が増えることを想定しておきましょう。
【住宅ローン】返済可能額から借りられる金額を金利別にシミュレーション
金利が上がると、借入金額を少なくしなければならないケースも考えられます。
ここでは、毎月の返済額を10万円、ボーナス払いなしの30年返済とした場合の、金利ごとの借入額を試算してみます。
月の返済額10万円、30年返済(ボーナス払いなし)
- 0.5%:3342万円
- 1%:3109万円
- 1.5%:2897万円
- 2%:2705万円
- 2.5%:2530万円
- 3%:2371万円
- 3.5%:2226万円
- 4%:2094万円
- 4.5%:1973万円
- 5%:1862万円
金利0.5%と金利1.5%では、借りられる金額に445万円もの差があります。金利の上昇は、住宅の資金計画全体に大きな影響を及ぼすのです。
どの世帯にも無理なく返済できる金額の上限はあり、上限を超えての借入は家計の破たんにつながりかねません。
金利上昇によって住宅取得の予算がオーバーする場合、自己資金を多く準備したり、取得する物件の条件を下げたりするなどの対策が必要となります。
住宅ローン金利上昇リスクへの対策4つ
現在の金利水準では固定金利よりも変動金利の適用金利が低く、返済額を抑えられます。
すでに変動金利で住宅ローンを組んでいる人やこれから変動金利を選ぶ予定の人は、以下のような金利上昇リスクへの対策を考えるとよいでしょう。
繰り上げ返済資金を貯めておく
当面は変動金利を選択する場合、金利が大幅に上昇したときに備えて繰り上げ返済資金を準備しましょう。
現在の金利水準では無理に繰り上げ返済をせずに、自由に使える手元の資金を多く持つという考え方も合理的です。
金利が大きく上昇した場合は、利息の支払いを抑えるために繰り上げ返済が有効です。低金利でゆとりある返済ができるうちに、余裕資金を貯めておくようにしましょう。
固定金利型に借り換える
住宅ローンの金利が上昇し始めて変動金利も上がりそうな場合、固定金利型への借り換えも視野に入れましょう。
借り換えをすべきかどうかの判断はローンの残高や、残りの返済期間などによります。
固定金利型に借り換えると、一時的に返済額は増えるでしょう。
しかし、借り換え後に金利が上昇しても、その影響を受けません。
ローン残高が多い人や、残りの返済期間が長い人には借り換えが有効になります。
繰り上げ返済を小刻みに実行する
「変動金利のメリットを享受したいが、金利上昇が気になる」という人は、こまめに繰り上げ返済をするとよいでしょう。
特に元金が多いうちの繰り上げ返済は、利息軽減効果が高くなります。
繰り上げ返済は金融機関ごとに手数料や最低金額が異なります。少額の繰り上げ返済を低い手数料でできる金融機関を選びましょう。
借入金額を少なくする
住宅ローンで変動金利を選ぶ場合、無理なく返済できる借入額に抑える必要があります。
借入金額が多いほど、金利上昇時に上乗せされる返済額が大きくなるためです。
金利上昇で返済額が増えたタイミングで教育費などの支出も増えるような場合、家計が苦しくなり、赤字になるおそれもあります。住宅取得のタイミングで完済するまでをイメージし、堅実な資金計画を立てましょう。
金利上昇に対応できる返済計画を立てましょう
2/2

David Gyung/shutterstock.com
変動金利を選んだ人が無理なく返済し続けるには、金利上昇のリスクを意識することが大切です。
多少金利が上がっても返済し続けられるように、金利が上がったときの返済額を試算しておくとよいでしょう。
借入当初の返済計画がしっかりしていれば、状況の変化にも柔軟に対応できるでしょう。


参考資料
松田 聡子