


昨今の投資ブームを受け、今年からつみたてNISAを始めようと考えている人も多いかもしれません。
一方で、2024年から新NISAが始まる予定ですから、新NISAへの移行を気にされる方もいるでしょう。
そこで本記事では、2023年からつみたてNISAを始める人がやらないほうがいいことを解説します。
2024年から新NISAが開始するにあたっての注意点も紹介するので、参考にしてみてください。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
つみたてNISAを今年始める人がやらないほうがいいこと
つみたてNISAは、購入した投資信託を20年間非課税で運用できる制度です。
年間に投資可能な額は40万円で、2023年がつみたてNISAで投資できる最後の年となっています。

では、今年からつみたてNISAを始める人がやらないほうがいいこととはなんなのでしょうか。それは、「無理に投資金額を上げること」です。
つみたてNISAは原則として、毎月同額を積み立て投資します。年間で可能な投資額は40万円のため、毎月投資できる上限額は原則3万3333円(40万円÷12カ月)となります。
ただし、年の途中からつみたてNISAを始める場合は月3万3333円の投資では40万円の非課税枠を使い切れません。
そのため、会社によってはボーナス月設定といって、特定の月の積立金額を3万3333円を超えて設定できる仕組みがあります。
このボーナス月設定を使えば、年の途中からつみたてNISAを始めた場合でも年間40万円の枠を使い切ることが可能です。
たとえば、2023年9月からつみたてNISAを始めた場合でも特定の月の積立金額を上げることで、年間40万円の投資枠を使い切れます。
ただし、投資を始めたばかりの人がいきなり投資金額を上げるのもリスクが高いでしょう。特に始めたばかりでは値動きに耐えられず、不安を感じるかもしれません。
また、つみたてNISAは毎月同額程度の投資をすることでリスクの分散を図りますが、特定の月の積立金額が高くなってしまってはリスクが偏る傾向にあります。
そのため、投資を始めたばかりの人や家計にそこまで余裕がない人は、無理に年間40万円の枠を使い切るのは得策とはいえないかもしれません。
新NISA「つみたて投資枠」が始まるにあたっての注意点3つ
つみたてNISAは2023年末で終了し、2024年からは新NISAが始まります。
新NISAはつみたてNISAや一般NISAが合体してさらにパワーアップした制度です。年間最大で360万円(成長投資枠240万円とつみたて投資枠120万円)まで投資ができ、非課税期間も無期限となります。
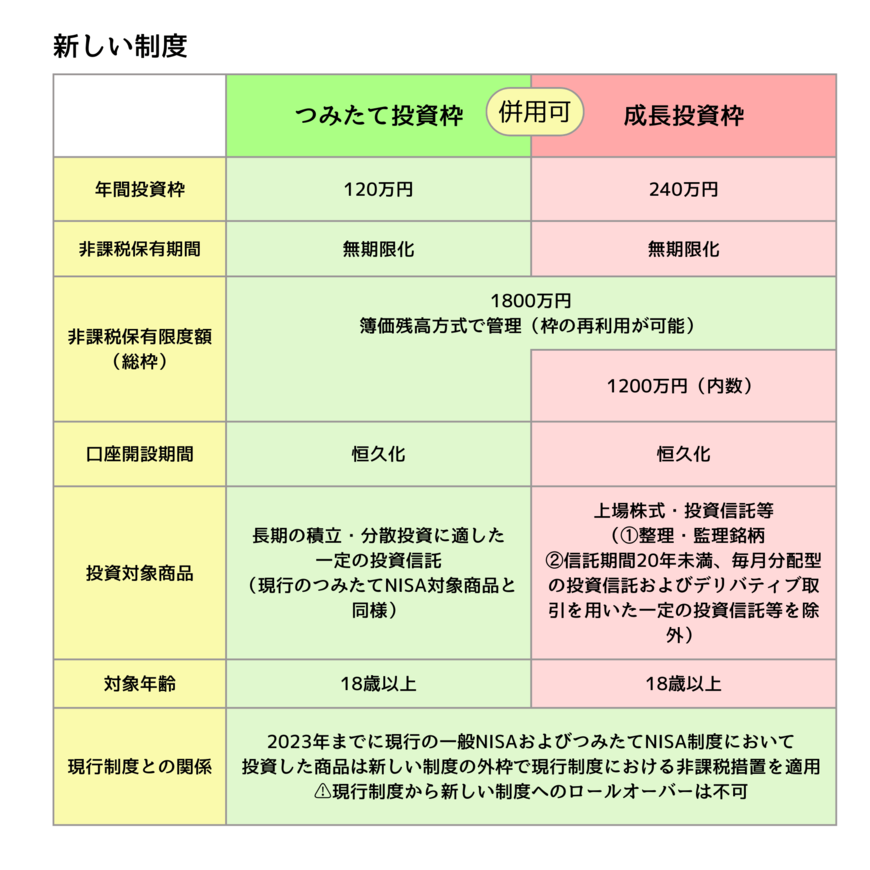
改正点が多い新NISAですが、つみたてNISAをしている人が新NISAを始めるにあたって注意すべきこともあります。注意点を3つ紹介します。
注意点1.現行のつみたてNISAは新NISAの外枠になる
現行のつみたてNISAで運用している分については、新NISAの外枠で運用を続けることになります。
そのため、現在つみたてNISAで運用している商品の非課税期間は20年間で終了します。
新NISAが始まるからといって、つみたてNISAで保有している商品の非課税期間が無期限になるわけではないため注意しましょう。
注意点2.つみたてNISAの商品を売却する必要はない
新NISA開始にあたって、つみたてNISAの商品を売却する必要はありません。
つみたてNISAと新NISAの非課税枠は別ものです。つみたてNISAで保有している商品を売却したからといって、新NISAで購入できる金額が増えるわけではないため注意しましょう。
2023年につみたてNISAで購入した商品は、2042年末まで非課税で運用可能です。
注意点3.無理に積立投資額を増やさない
新NISAが始まったからといって、無理に投資額を増やさないようにしましょう。
新NISAのつみたて投資枠は、年間で投資できる金額が120万円ですから、月10万円の投資も可能です。
ただし、投資にはリスクが伴います。一時的に価格が大きく下落する可能性もゼロではありません。
そのため、投資はあくまでも余剰資金でおこないましょう。投資で損をしても誰かが責任を取ってくれるわけではないため、注意が必要です。
新NISA口座はどうやって開設するのか
現在つみたてNISAや一般NISAをしている人は、自動で新NISAの口座が開設されます。
そのため、新NISA開始にあたって特別な手続きは不要です。
つみたてNISAや一般NISAをしていない人は、口座を開設する金融機関の案内に従って手続きをおこないましょう。
NISAで資産運用の検討を
つみたてNISAや新NISAのつみたて投資枠は、コツコツと資産を増やすのに向いている制度です。
毎月3万円の積み立て投資を年利3%で運用できれば、30年後の資産額は1700万円を超えます。

ただし、運用なのでリスクはありますし、実際には運用成果はわかりません。
いまから2024年に向けて情報収集を重ねて、余剰資金を使ってNISA制度で資産運用を検討してみてください。


参考資料
苛原 寛


