


2024年から、新NISAが始まる予定です。老後資金の用意などの長期的な資産形成に向いている新NISAですが、具体的にいくらの資金を貯められるのでしょうか。
本記事では、毎月5万円の積立投資を「35歳・40歳・45歳」から始めた場合の65歳時点における資産評価額をシミュレーションします。
運用利率が年利3〜6%の場合でそれぞれシミュレーションするので、参考にしてみてください。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
2024年からはじまる新NISAとは
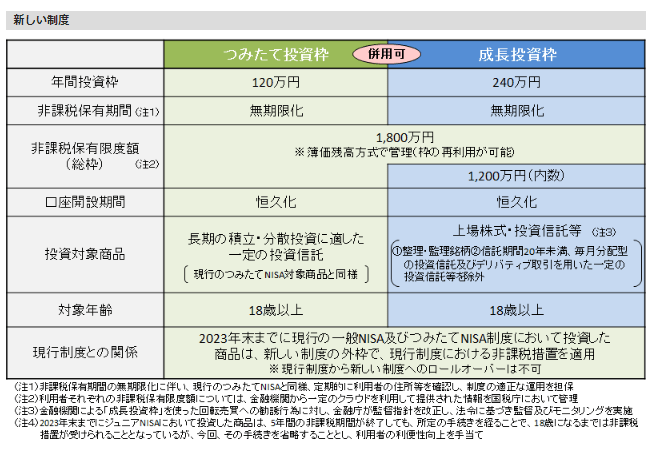
2024年から開始予定の新NISAは、現行のつみたてNISAと一般NISAが合体してさらにパワーアップした制度です。
今まではつみたてNISAと一般NISAのいずれかを選択する必要がありましたが、新NISAはつみたてNISAが「つみたて投資枠」に、一般NISAが「成長投資枠」に名前を変えて併用が可能になります。
【図表1】1/3
出所:金融庁「新しいNISA」
また、年間に最大で360万円まで投資が可能(非課税保有限度額は1800万円)です。
さらに非課税期間も無期限となったため、期間を気にせずに長期投資ができます。新NISAは、より初心者に使いやすい制度といえるでしょう。
新NISAを「35歳・40歳・45歳」から月5万円積立投資した場合をシミュレーション
より使いやすい制度となる新NISAですが、具体的にいくらの資産を形成できるのでしょうか。
毎月5万円の積立投資を「35歳・40歳・45歳」から始めた場合における、65歳到達時点の資産評価額をシミュレーションしましょう。
運用利回りは年利3~6%でシミュレーションします。シミュレーション結果は以下のとおりです。
【図表2】2/3

出所:金融庁「資産運用シミュレーション」をもとに筆者作成
【年利3~6%別】35歳~65歳到達時点における資産額
- 年利3%:2914万円
- 年利4%:3470万円
- 年利5%:4161万円
- 年利6%:5023万円
【年利3~6%別】40歳~65歳到達時点における資産額
- 年利3%:2230万円
- 年利4%:2571万円
- 年利5%:2978万円
- 年利6%:3465万円
【年利3~6%別】45歳~65歳到達時点における資産額
- 年利3%:1642万円
- 年利4%:1834万円
- 年利5%:2055万円
- 年利6%:2310万円
35歳から月5万円の積立投資をした場合、運用利回りが年利3%でも3000万円近い資産を準備可能です。運用利回りが年利6%の場合は5000万円を超える資産を築けます。早く始めるほど、資産形成効果は大きいです。
また、45歳から積立投資を開始した場合でも約1600万円~2400万円もの資産を築けています。そのため、45歳からの積立投資でも遅くはないでしょう。
上記はシミュレーションであり、投資なのでリスクがあり、また運用成果は後でなければわかりませんが積立投資の参考になるでしょう。
新NISAの非課税効果を試算
NISAは、運用利回りが非課税になることがメリットです。では、新NISAの非課税効果によりどれくらい得をするのでしょうか。35歳から積立投資を開始して、年利6%で運用した場合で確認しましょう。
この場合、資産評価額5023万円のうち運用による利益は約3223万円です。
【図表3】3/3

出所:金融庁「資産運用シミュレーション」
本来は投資の利益に約20%の税金がかかるため、65歳時点で売却した場合には約645万円(3223万円×20%)の税金が発生します。
ただし、新NISAでは税金がかからないため、実質645万円も得をする計算です。NISAの非課税効果の大きさがわかります。
新NISAが始まる2024年まで待つべきか
新NISAは2024年から始まりますが、2023年に一般NISAやつみたてNISAで投資をするべきか悩んでいる人もいるかもしれません。
一概にどちらがいいと言うことはできませんが、NISAの非課税枠を最大限利用したい人は2023年から一般NISAやつみたてNISAを始めるのがおすすめです。
新NISAの非課税保有限度額は、1800万円となっています。ただし、この1800万円に現行の一般NISAやつみたてNISAの投資金額は含まれません。
そのため2023年に一般NISAやつみたてNISAで投資した金額は、新NISAの非課税保有限度額1800万円とは別で運用が可能です。
NISAの非課税枠を最大限使いたい人は、2023年の一般NISA・つみたてNISAでの投資を検討してみてください。
NISAを活用して資産形成を始めよう
NISAは、投資で得た利益や配当金が非課税になるお得な制度です。老後資金などの資産形成に向いています。
金融庁「つみたてNISAの対象商品」によれば、2023年7月12日時点のつみたてNISAの本数は245本にもなります。投資をする商品についても、いまから考えていくといいでしょう。
ただし、NISAは「投資」であることを覚えておきましょう。投資にはリスクが伴います。
利益が出ずに元本割れする可能性もゼロではありません。あくまでも余剰資金を使って投資するよう、心がけてみてください。

参考資料
苛原 寛


