

2024年の1月から新NISAではつみたて投資枠、成長投資枠を活用して簿価ベース(再投資をしない場合は投資元本ベース)で1800万円まで投資が可能です。
【図表1】2024年から始まるNISAのルール1/6
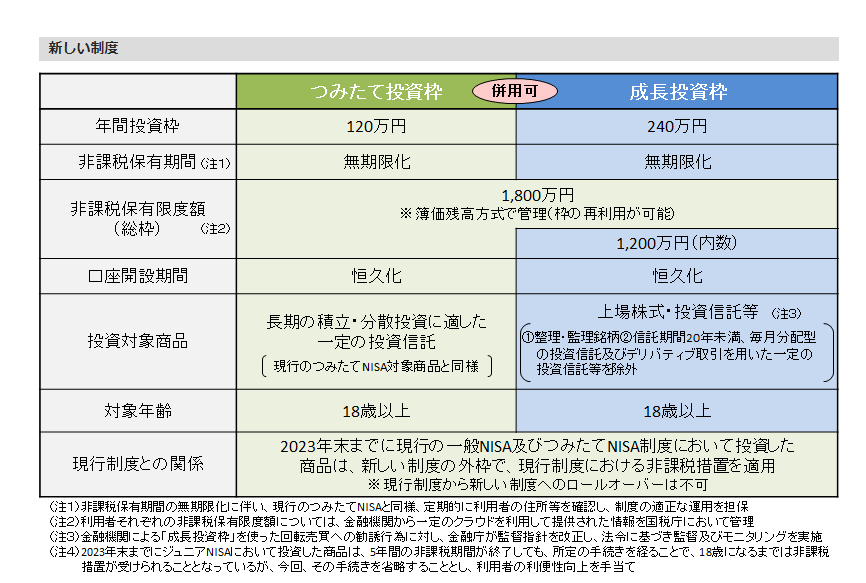
出所:金融庁「新しいNISAのポイント」
これは一人当たりの上限なので、夫婦二人で投資をおこなう場合には、それぞれ1800万円ずつ、計3600万円まで新NISAの枠組みの中で、投資において本来発生する所得税等が非課税となります。
では、今回は40~50歳代の共働きのかた向けにシミュレーションをおこないます。
新NISAがはじまるまで残り約5カ月ですから、夏のボーナスや長期休暇で貯蓄や家計を見直しやすい時期に、新NISAに向けた資産運用についても検討されるといいでしょう。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
【新NISA】40~50歳代から月6万円の積立投資をシミュレーション
新NISA制度をうまく活用すれば、40~50歳代からでも老後に向けて十分な資産を形成することも可能です。
今回は試算として、夫婦それぞれが月3万円ずつの積立をおこなう場合を計6万円としたシミュレーションをおこないます。年利3%、4%、5%で運用できた場合でおこなうと、投資開始年齢別の資産額は次の通りになります。
【図表2】【年代別・年利別】月6万円積み立てた場合の65歳時点の資産額2/6
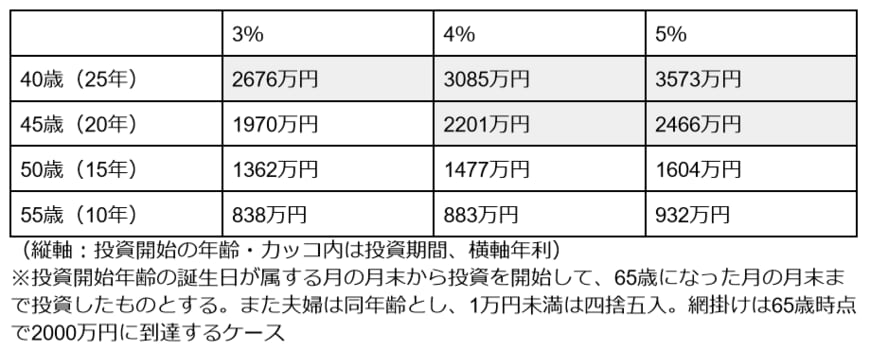
出所:金融庁「資産運用シミュレーション」をもとに筆者作成
【図表2】をみてわかる通り、老後に必要といわれる2000万円を65歳までに用意する場合、40歳から投資を始めれば、上記いずれの年利でも達成が可能です。
一方で、45歳から始める場合は年利4%以上を目指す必要があります。
50歳代になると月6万円のつみたてでは年利3~5%、いずれのケースでも老後2000万円を達成することはできません。
もちろん運用なのでリスクがあり、また実際には何%で運用できるかは後にならなければわかりませんが、積立投資をイメージすることが可能でしょう。
50歳・55歳から積立投資で「老後2000万円」を達成するには?
50歳から月6万円で積立投資をおこない、65歳時点で2000万円に到達するには、運用利回りで約8%を目指す必要があります。ハイリスクな株式投資を中心におこなっても、15年にわたり8%ペースで投資収益を実現するのは、不確実性が高いといえます。
積立額を増やすことで、より低い年利でも老後2000万円を達成可能になります。
月あたり二人で合わせて8万2000円拠出すると、年利4%の場合には65歳時点で2000万円に到達します。共働きの場合は、一人4万円強のペースで積み立てればよい計算となります。
55歳から始める場合は、65歳まで10年間しかないため、65歳で2000万円に到達するにはハイペースな積み立てが必要となります。
もし年利4%で運用する場合には、二人で13万6000円、一人当たり約6万8000円積み立てなければなりません。年利6%までリスクを高めても、二人で12万3000円、一人当たり約6万2000円必要です。
50歳代になると、老後に向け充分な資産形成をおこなうハードルは徐々に上がっていきます。実際にはリスクがあり運用成果もわからないため、つみたて投資の効果をうまく活かすには、早めに投資を始めることが重要でしょう。
【新NISA】40歳・50歳~65歳の「年利・積立額」別をシミュレーション
続いては40歳、50歳で積立投資を行った場合の年利、積立額別の65歳時点の資産額をシミュレーションしました。
まずは、年利ですが、積み立て額が月8万円で年利3~7%とした場合の資産額はそれぞれ次の通りです。
【図表3】40歳・月8万円で年利3~7%の場合の65歳時点の資産額(万円)1万円未満は四捨五入3/6
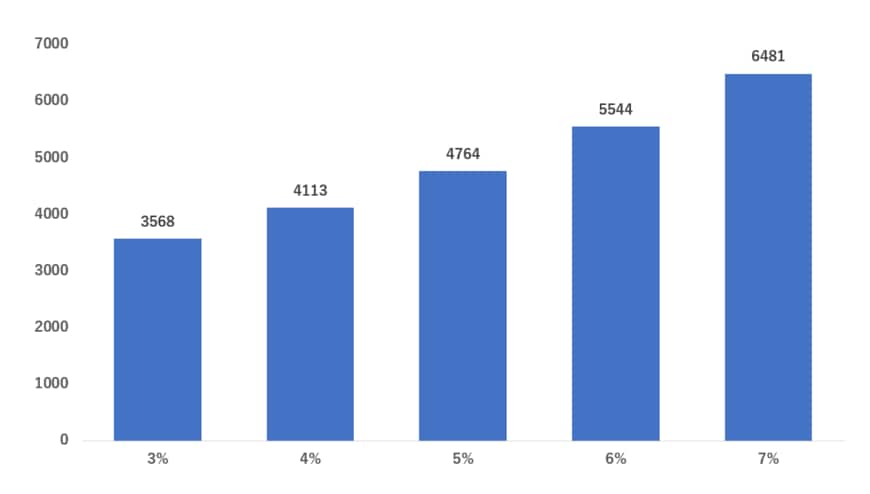
出所:AM One「資産運用かんたんシミュレーション」をもとに筆者作成
年利が高いと資産額を大きく増やすことができます。【図表3】を見ると40歳から投資を開始した場合は、月8万円(一人当たり4万円)、年利6%の組み合わせでは資産が5000万円を超え、相応にゆとりある老後生活が実現するでしょう。
【図表4】50歳・月8万円で年利3~7%の場合の65歳時点の資産額(万円)4/6
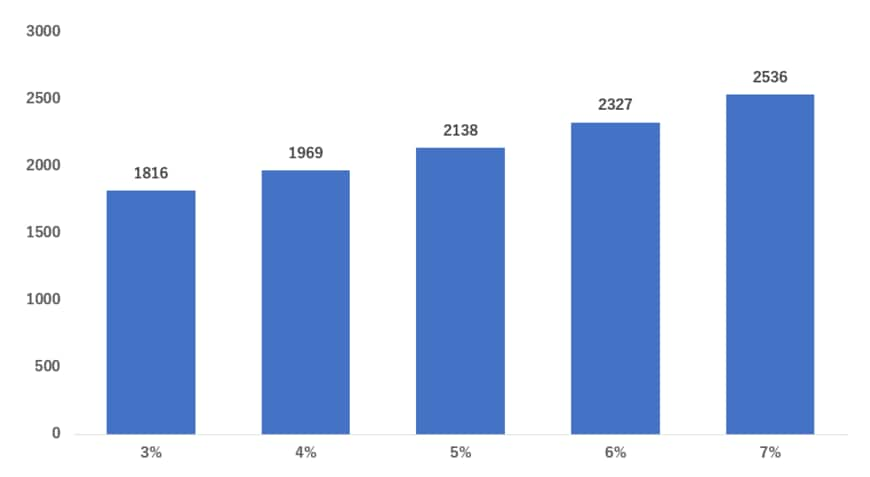
出所:AM One「資産運用かんたんシミュレーション」をもとに筆者作成
50歳から投資を開始した場合も月8万円(一人当たり4万円)、年利5%の組み合わせなら65歳時点で2000万円に到達します。【図表4】でわかるように年利が高くなればさらに資産額を増やすことも可能でしょう。
続いては、積み立て額を増減させたときの65歳時点の資産額をみてみましょう。年利4%で、二人合計の積立額4~12万円の資産額をシミュレーションしました。
【図表5】40歳・年利4%で月4~12万円の場合の65歳時点の資産額(万円)5/6
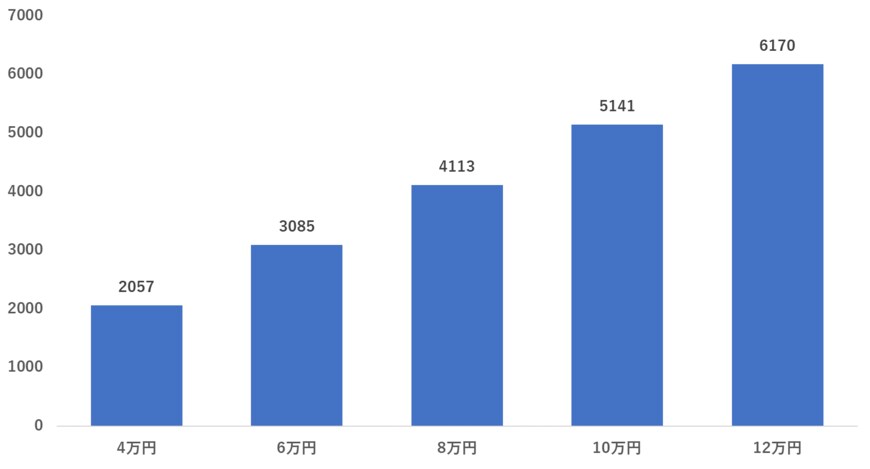
出所:AM One「資産運用かんたんシミュレーション」をもとに筆者作成
投資期間が25年ある40歳からの投資の場合、積立額を増やすと老後の資産規模が相応に拡大します。二人合計で月10万円積み立てれば、資産規模は5000万円を超えます。
なお、上記試算では二人で2万円、一人当たり月1万円積立額を増やすごとに、65歳時点の資産額は約1028万円増えます。
【図表6】50歳・年利4%で月4~12万円の場合の65歳時点の資産額(万円)6/6
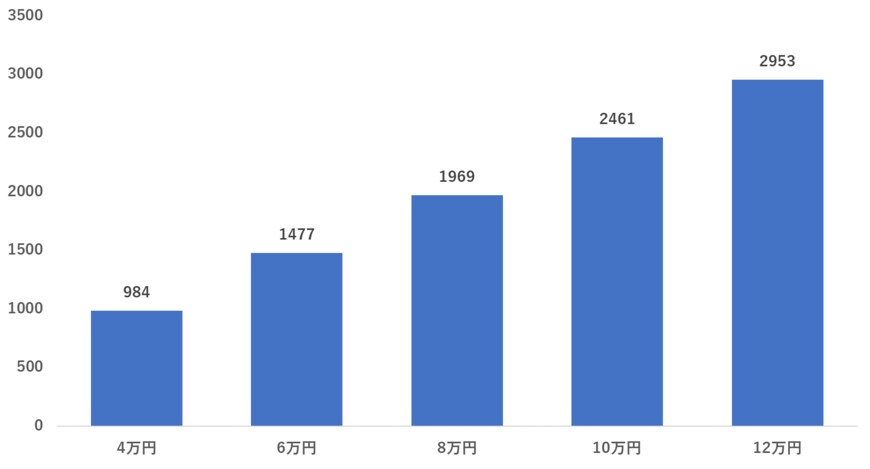
出所:AM One「資産運用かんたんシミュレーション」をもとに筆者作成
投資期間が15年しかないため、積立額を増やした時の老後の資産規模拡大に対するインパクトは、40歳のケースと比較すると限定的になります。それでも一人当たり月1万円積立額を増やすと、65歳時点での資産額は約490万円ほど増えます。
二人で月10万円以上の積立であれば、年利4%の場合には、65歳時点で2000万円の資産を築けます。
老後までの期間が短くなるほど資産形成のハードルは高くなる
今回の試算で見ると、40歳代共働きのご家庭では、新NISAの枠組みを活用することでまだまだ65歳時点での資産2000万円は達成可能です。
一方で50歳代になると年々達成のハードルは高くなります。特に50歳代中盤にさしかかると、拠出額を大きくする、リスクを取って年利を高めるなどの工夫が必須となります。
とはいえ、年代を重ねるほどリスクがとりにくくなりますので、ご家庭に合った運用を考えることが重要です。
過度なリスクを取らず安定的な資産形成を実現するためには、共働きといっても40歳代からは新NISAの制度を活用して、つみたて投資を検討してはいかがでしょうか。



参考資料
宮野 茉莉子


