

投資信託協会は、新NISAの成長投資枠の商品を公表しました(2023年6月21日公表)。
2024年の1月から新NISAがスタートします。NISAとは、投資した有価証券の売買益や配当・利子収入に本来かかる税金20.315%(2023年6月時点)が非課税になる制度です。既に同制度自体は存在しますが、2024年からさらに制度が拡充されます。
2024年から始まるNISAのルール1/4
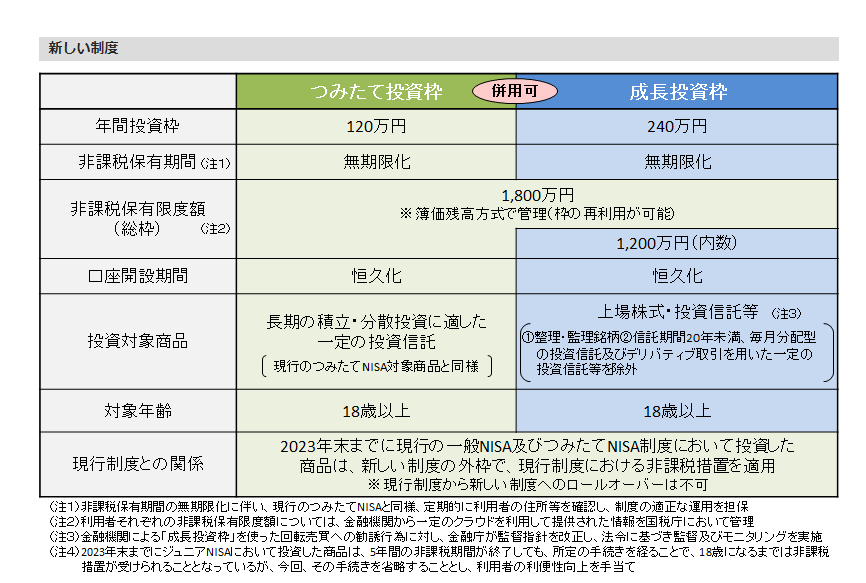
出所:金融庁「新しいNISAのポイント」
既存のNISAとの大きな変更点は以下の3つです。
- 年間投資枠の拡大
- 非課税保有期間の無期限化
- 売却後には非課税保有限度額内の投資枠が翌年復活
また、新NISA全体の投資限度額は元本ベースで1800万円となります。先程の1と2の変化や、簿価ベース(途中売却しない場合は投資元本の総額に相当)1800万円という限度額により、新NISAのつみたて投資枠を活用するだけで、老後に向けて2000万円の資産を築くことも可能になるでしょう。
そこで今回は、新NISAを想定して、年齢別に老後に2000万円を築くためのシミュレーションをしてみました。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
新NISA【年代別】65歳までに2000万円の資産を築くために必要な積立額とは?
まずは、30~40歳代において65歳で2000万円を貯めるために必要な積立額をシミュレーションしました。最終的に形成できる資産額は、積み立ての期間が長いほど、そして年利が高いほど大きくなります。
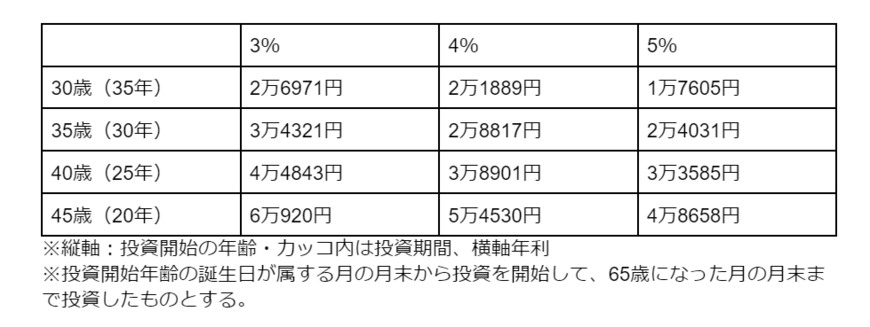
ここでは「年利3~5%」、年代を「30歳、35歳、40歳、45歳」で積み立てを開始したケースでシミュレーションしました。その結果、各条件において必要な積立額は次の通りです。
【図表1】年齢別・年利別で65歳で2000万円に達するために必要なひと月あたりの積立額2/4
出所:AM One「資産運用かんたんシミュレーション」をもとに筆者作成
30歳から投資を始めれば、比較的低リスクな運用となる年利3%程度でも、月々2万7000円ほど積み立てていけば、2000万円の資産を築けるという計算結果にあります。
一方で、45歳からでは投資期間が20年しかないため、年利3%では6万円以上を積み立てる必要があります。株式投信などで少々リスクを取り、年利5%で運用できれば5万円以内の積立額でも2000万円に到達する場合もあるでしょう。
新NISAの上限額は簿価(途中売却や再投資を行わない場合は、投資元本の合計額)で1800万円なので、これでも新NISAの枠組みの中で2000万円を形成できます。
実際にはリスクがあり、また何%で運用できるかわかりませんが、目安の一つとなるでしょう。
【年利・積立額別】40~65歳の積立投資をシミュレーション
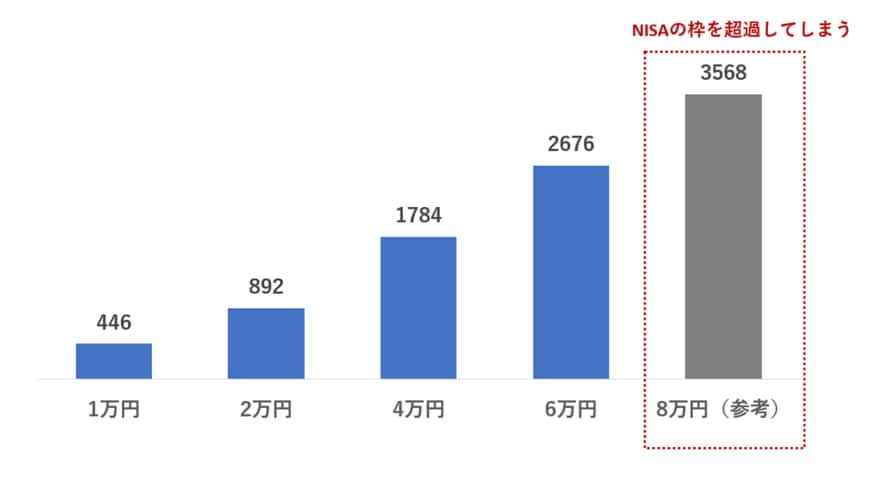
続いては積立額別にシミュレーションをしました。いずれも40歳から投資を開始するものとし、年利は3%としたときの、月々の積立金額別の65歳時点の資産総額です。
【図表2】40歳・年利3%の積立額別の資産額シミュレーション(単位:万円)3/4
出所:金融庁「資産運用シミュレーション」をもとに筆者作成
【図表2】では「1、2、4、6、8万円」の積立額で試算していますが、40歳代から投資する場合、月々の投資額を2万円ずつ増やすと、最終的な資産額は約900万円ずつ増えていることがわかります。
なお、ここで気を付けたいのはNISAの総額1800万円という上限です。40歳の場合は、月々6万円ずつ拠出すると25年間の投資総額が1800万円となります。従ってそれ以上月々の投資額を増やすと、投資期間の途中でNISAの限度額を使い切ってしまいます。
そうすると投資の一部はNISA以外で投資をする必要があり、その部分の利益には税金が発生します。このように月々の投資額を増やす場合には、NISAの限度額に注意しましょう。
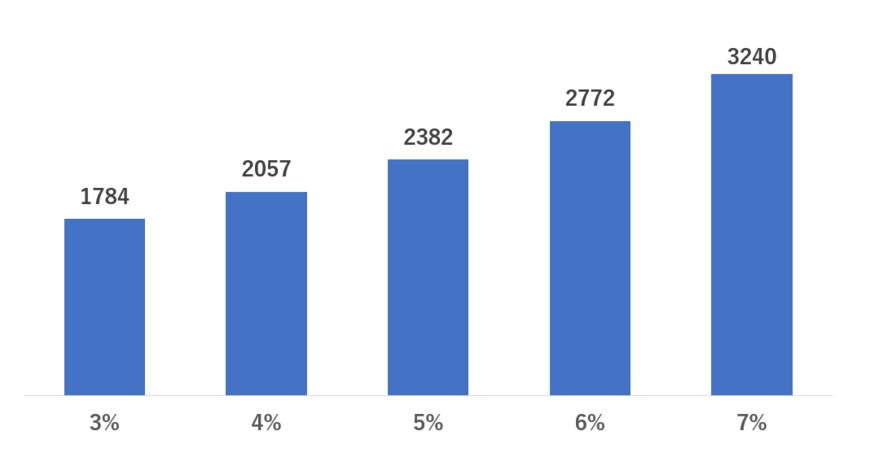
つづいて、年利の変化のインパクトをみてみましょう。たとえば40歳から投資を開始するとして、積立額を4万円としたときの、年利ごとの65歳時点の資産額は次の通りとなります。
【図表3】40歳・積立額4万円のときの年利別の資産額シミュレーション(単位:万円)4/4
出所:金融庁「資産運用シミュレーション」をもとに筆者作成
【図表3】で確認すると、年利が上がるほど、シミュレーション上は最終的な資産額を増やすことができます。
基本的に年利はリスクの高さと相関関係があるので、株式などより高いリスクの資産へ積極的に投資をすれば、年利を高めて、長期で見たときに早いペースで資産を拡大できる可能性があります。
ただし、リスクの高い投資はそれだけ損失リスクも高いので、いたずらに高いリスクを取って大きな損失を出さないよう、慎重に投資先を選ぶことが大切です。
早めに投資を始めれば少額でも大きな資産を形成できる可能性も
新NISAは非課税期間が無期限のため、若い時から投資を開始しても、NISAの枠組みの中で老後に向けた資産形成が可能になります。投資総額も1800万円と従来より拡大しているため、NISAに沿って投資をすれば、高いリスクを取らずとも老後に向けて2000万円の資産形成ができる場合もあるでしょう。
また、若いうちから新NISAでの投資を開始したほうが、月々の投資額を抑えてかつ低リスクな安定運用でも老後の資産2000万円を構築しやすくなります。
つみたて投資は毎月定額で有価証券を買い付ける方法であり、投資開始タイミングもあまり気にする必要がありません。少しでも余裕資金がある人は、少額でもいいのでつみたて投資を検討してみるといいでしょう。


参考資料
宮野 茉莉子


