


2024年からはじまる予定の新NISA。
NISA制度は、株式や投資信託などの投資で得た利益に対して通常かかる約20%の税金が非課税になる制度です。
特に現行のNISAでは20~40歳代の「つみたてNISA」口座数が他の年代に比べて多く、現役世代が老後資金を効率よく準備する方法の一つとして新NISAは有効でしょう。
老後資金としては、一時期話題となった2000万円を意識されるかたもいるでしょう。今回は共働き夫婦がそれぞれ「月3万円ずつ」の積立投資を行った場合、「老後2000万円」貯まるかシミュレーションをおこないます。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
【新NISA】つみたてNISAはつみたて投資枠へ
まずは2024年から開始される新NISAの概要を確認しましょう。
1/5
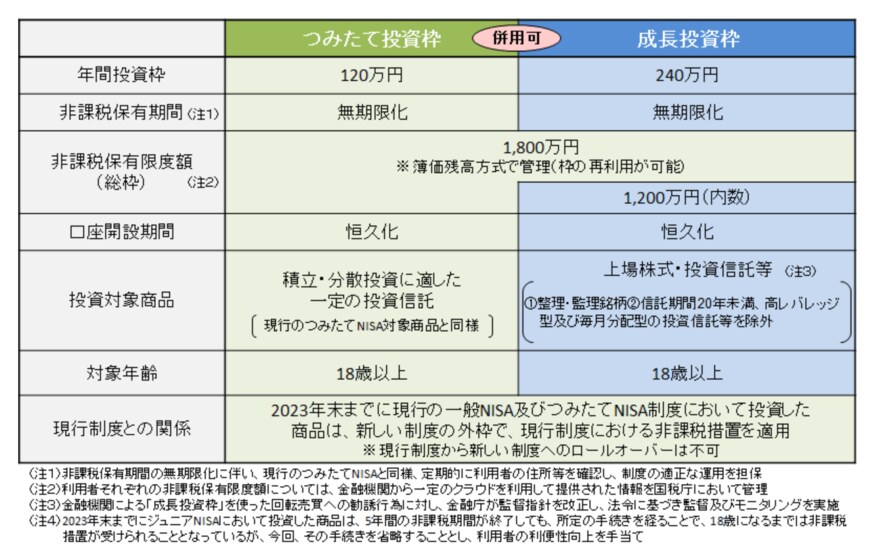
出所:金融庁「新しいNISA」
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
従来のつみたてNISAが「つみたて成長枠」、一般NISAが「成長投資枠」となり、新NISAでは「つみたて成長枠」と「成長投資枠」の併用が可能になります。
また、年間投資上限額が上がり、非課税保有期間が無期限になるなど、長期的な資産形成が可能になります。
40歳代の共働き夫婦が「月3万円ずつ」の積立投資。老後2000万円貯まるか
日本証券業協会「NISA口座開設・利用状況調査結果(2022年12月31日現在)について」によると、2022年のNISA新規買付額がもっとも多い年代は40歳代です。
40歳代は教育費や住宅ローンを払う一方で、老後資金が気になる年代でもあるでしょう。
現代では共働き世帯が主流となっていますが、では共働き夫婦が「月3万円ずつ」、計6万円の積立投資を行った場合、老後に向けて2000万円貯まるのか、金融庁「資産運用シミュレーション」で試算してみましょう。
1人分(3万円)のシミュレーション2/5
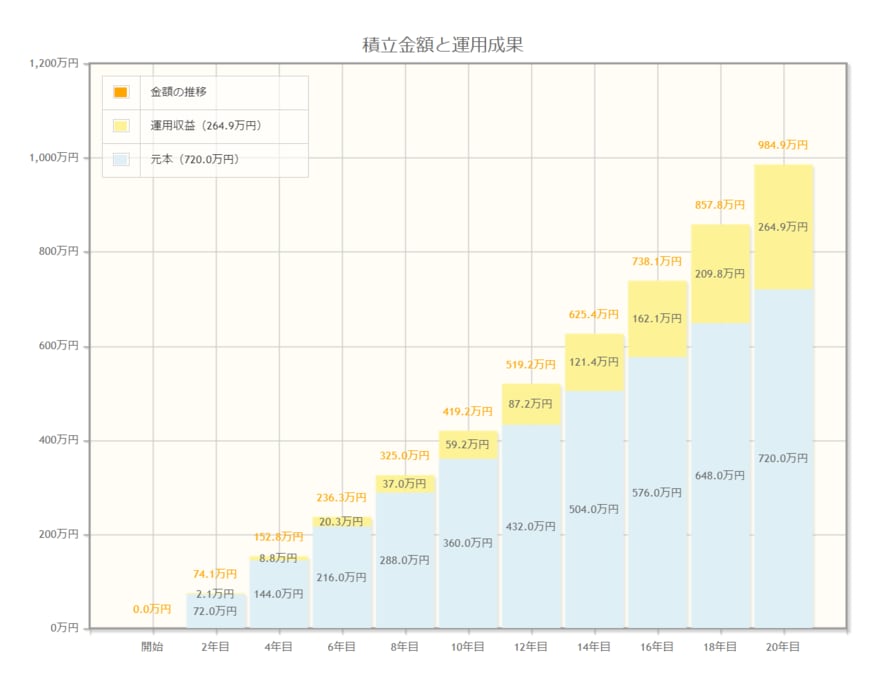
出所:金融庁「資産運用シミュレーション」
新NISA「積立投資」シミュレーション「月3万円・年率3%・20年間」(1人分)
総額約985万円(うち元本720万円・利益約265万円)
たとえば「年利3%」で40歳代から20年間積立投資を行った場合、総額で約985万円となります。
夫婦あわせて1968万円となりますから、約2000万円が用意できると試算できます。
なお、通常であれば利益の約265万円から約2割の税金が引かれますが、NISAを利用すれば非課税となります。
仮に「月3万円・年利5%・20年間」で運用できた場合には約1233万円(うち元本720万円・利益約513万円)となります。
もちろん投資なのでリスクはありますし、最終的な運用利回りは後にならなければわかりません。
ただこのように試算を行うことで、積立投資のイメージがわかりやすいでしょう。
新NISA「積立金額・年利別」にもシミュレーション
「積立金額・年利別」にもシミュレーションしてみましょう。
3/5
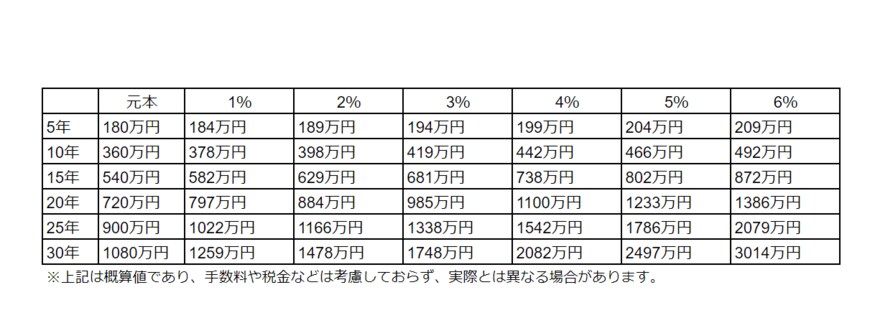
出所:金融庁「資産運用シミュレーション」をもとにLIMO編集部作成
「積立金額別」に「年利3%・20年間」をシミュレーション
- 月1万円:約328万円
- 月3万円:約985万円
- 月5万円:約1641万円
- 月7万円:約2298万円
上記のように積立金額別で大きく変わります。
3/5
出所:金融庁「資産運用シミュレーション」をもとにLIMO編集部作成
「年利別」に「月3万円・20年間」をシミュレーション
元本:720万円
- 年1%:797万円
- 年2%:884万円
- 年3%:985万円
- 年4%:1100万円
- 年5%:1233万円
- 年6%:1386万円
年利によっても大きくパフォーマンスが異なるため、投資対象は慎重に選びましょう。
積立投資の注意点2つ
積立投資のシミュレーションをみてきましたが、積立投資には注意点もあります。
資産や地域を分散した積立投資を長期間続けることで、結果的に元本割れする可能性が低くなる傾向があります。また、積立投資には利息に利息がつく複利の効果もあります。
ただし、途中で積み立てをやめてしまうとこういった効果も弱くなります。
積立投資は「続ける」ことが大切ですから、長期間積み立てられる投資対象や積立金額を検討するようにしましょう。
また、相場が下がるとどうしても売却したくなりますが、一定額を積み立てる積立投資は、価格が安いときに口数を多く購入することができます。
5/5

出所:金融庁「つみたてNISA早わかりガイドブック」
価格が高いときには少なく購入することになりますが、このため平均的な購入単価を下げることができるので、下落してもすぐに売却しないようはじめから考えておくといいでしょう。
夫婦で新NISAの活用を検討しよう
夫婦であれば、お互いに積み立てることでそれぞれの年間投資上限額や非課税保有限度額(総枠)での運用が可能です。
今回の試算を参考に、夏のボーナスが入るこの時期、改めて家計を見直して将来の資産形成を考えてみてはいかがでしょうか。

参考資料
- 金融庁「新しいNISA」
- 日本証券業協会「NISA口座開設・利用状況調査結果(2022年12月31日現在)について」
- 金融庁「資産運用シミュレーション」
- 金融庁「つみたてNISA早わかりガイドブック」
宮野 茉莉子


