


人生の3大支出の一つ、老後資金について悩む方も多いのではないでしょうか。
老後に対する不安を抱える方は多く、自助努力の必要性を感じる方が増えているように思います。
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均月額は14万3965円。
こう聞くと、平均並みである月額14万円を年金収入として見込めると感じるかもしれません。
しかし、誰もが必ずしも受け取れるわけではありません。
月額14万円以上の年金を受け取る人の割合を見ていくとともに、必要な年収を試算してみましょう。
【注目記事】厚生年金だけで【月平均25万円以上の年金収入】の羨ましい人は日本に何パーセントいるか
1. 【厚生年金・国民年金】公的年金のしくみとは
そもそも日本の年金制度は、下図のように国民年金と厚生年金の2階建て構造となっています。
1/3
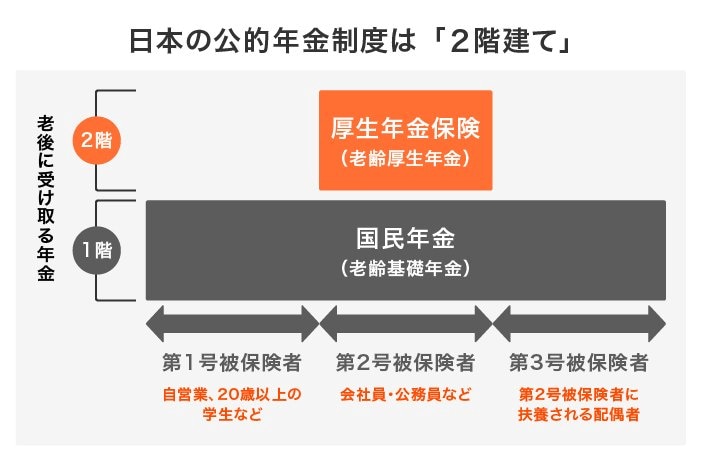
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1.1 国民年金(1階部分)
- 加入対象:原則として日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直し)
- 年金額:納付期間によって決定。2023年度の満額は月額6万6250円(67歳以下の場合)
1.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制
- 年金額:加入期間や納付保険料により決定
上記から、仮に国民年金に40年間加入して満額を納めている場合、月額6万6250円がもらえることがわかります。
老齢年金として14万円を受給する場合、厚生年金の単体で7万3750円が必要ということです。
2. 厚生年金(基礎年金含む)を月額14万円以上もらうのに必要な年収は
厚生年金は、次の計算式で決定します。
2.1 厚生年金の受給額の計算式
2/3

出所:日本年金機構「は行 報酬比例部分」
A)2003(平成15)年3月まで:平均標準報酬月額×7.5/1000×平成15年3月までの加入期間
B)2003(平成15)年4月以降:平均標準報酬額×5.769/1000×平成15年4月以後の加入期間
(A+B)×0.995
※従前額保障の場合
※スライド率等については含まず
※乗率は昭和21年4月2日以降生まれの方の給付乗率
このように加入の時期によって計算式が異なるため、ここではわかりやすく2003年4月以降に加入したとして試算します。
2.2 試算条件
- 2003年4月以降に厚生年金に38年間加入した
- 国民年金は40年間未納なし
- 配偶者や扶養家族なし
2.3 シミュレーション
厚生年金を7万3750円、年額にして88万5000円を受給するためには、平均標準報酬額はおよそ33万円が必要となります。
年収に換算すると約396万円です。
38年間ではなく40年間の場合、必要な年収はもう少し下がるでしょう。
国税庁によると、日本の平均年収は443万円です。年代があがるにつれて平均年収が高くなりますが、標準報酬月額の等級には上限があるため、年を重ねてからリカバリーするのは困難となります。
若いときから年収400万円近くを達成できれば、平均並みである月額14万円を目指しやすいでしょう。
一方で、女性はどの年代でも平均年収が400万円を超えません。扶養内で働く方も多く、老後の年金への影響も考える必要があるでしょう。
3. 厚生年金を月額14万円以上受給している割合
では、厚生年金(老齢基礎年金を含む)を月額14万円以上受給している高齢者はどれほどいるのでしょうか。
厚生労働省の資料から見ていきましょう。
3.1 厚生年金・金額別の男女受給者数
3/3
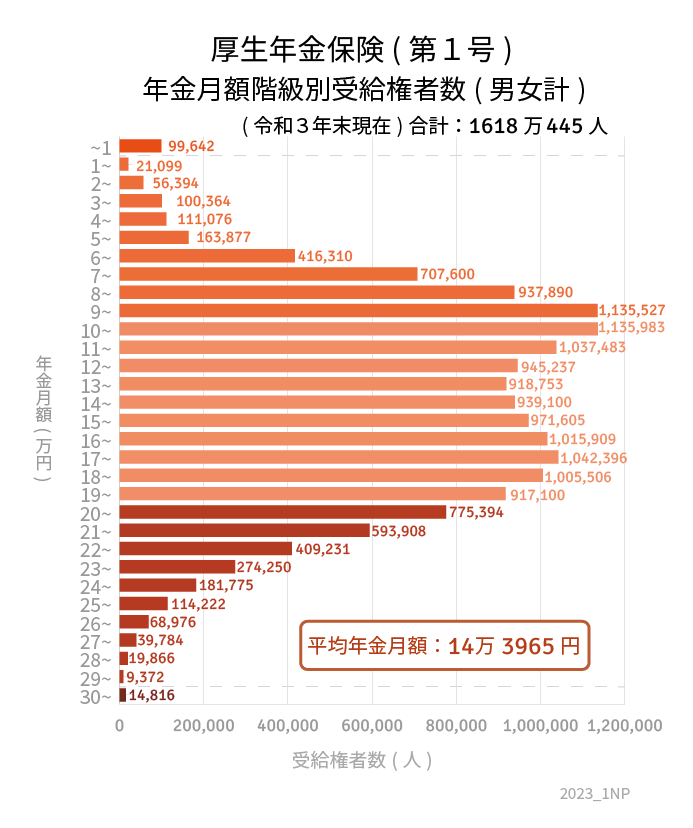
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
15万円以上の受給者は839万3210人で、全体の51.9%であることがわかります。
ただし、女性に限定すると8.5%にとどまります。
4. 老後に向けて現役時代から対策を
厚生年金(老齢基礎年金を含む)を月額14万円もらおうとすると、38年間の平均年収として約396万円が必要であるとわかりました。
ただし、年金の水準はその時代の物価や現役世代の賃金等によっても変化します。
ねんきんネットやねんきん定期便などで、定期的に確認する習慣をつけておきましょう。
仮に平均並みの年金が受給できるとしても、年金だけで生計を維持するのは難しいかもしれません。
iDeCoやつみたてNISA、あるいは個人年金保険なども含め、有効な老後対策について考えてみてはいかがでしょうか。



参考資料
太田 彩子


