


モノやサービスの価格が上がるインフレが続く中で、「将来年金だけで暮らすことは可能なのか?」、「年金受給者は毎月いくら年金を受け取っているのだろうか?」と、年金に関する不安や疑問を感じている方もいるかもしれません。
本記事では、厚生年金をひとりで月25万円以上受給する人の割合を解説します。
また、月25万円の年金を受給するために必要な年収や、年金を増やす方法についても紹介するので、ぜひ参考にしてみてください。
【注目記事】厚生年金の見込みが20万円だった男性。手取りの少なさに愕然としたワケ
1. 【年金月額】厚生年金受給者の平均年金受給額はいくらか
厚生年金は、会社員や公務員などが加入する年金制度です。厚生年金受給者の平均年金月額は以下のとおりとなります。
1/3

出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
1.1 厚生年金受給者の平均的な年金月額の推移
- 2017年度:月額14万7051円
- 2018年度:月額14万5865円
- 2019年度:月額14万6162円
- 2020年度:月額14万6145円
- 2021年度:月額14万5665円
※国民年金部分を含む
年度によって差はありますが、月14万6000円(年175万円2000円)ほどが平均的な年金受給額です。
2. 厚生年金「ひとりで25万円以上」の割合はどれくらいか
では、ひとりで年金を月25万円以上受給する人はどれくらいいるのでしょうか。
厚生年金受給者の年金月額ごとの分布は以下のとおりです。
2/3
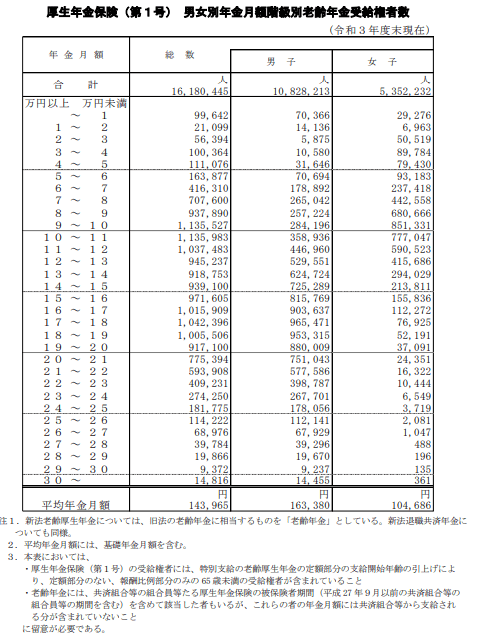
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
2.1 厚生年金受給者の年金月額ごとの分布
- 月額5万円未満:38万8575人(2.4%)
- 月額5万円以上10万円未満:336万1204人(20.8%)
- 月額10万円以上15万円未満:497万6556人(30.8%)
- 月額15万円以上20万円未満:495万2516人(30.6%)
- 月額20万円以上25万円未満:223万4558人(13.8%)
- 月額25万円以上30万円未満:25万2220人(1.6%)
- 月額30万円以上:1万4816人(0.1%)
※国民年金部分を含む
月額25万円以上(年間300万円以上)の年金を受給する人はわずか1.7%しかいません。厚生年金受給者の中で、約60人の1人の割合です。
最も受給者が多い年金受給額は、月額10万円以上11万円未満となります。
3. 厚生年金「月25万円」を受給するために必要な年収はいくら?
厚生年金の受給額は、年金を納めていた期間や当時の年収によって異なります。では、年金を月25万円以上受給するには、どの程度の年収が必要なのでしょうか。
厚生労働省「公的年金シミュレーター」をもとに試算すると、月25万円以上の厚生年金を受給するために必要な年収の目安は約940万円です。「1990年生まれの人が20歳から64歳まで平均年収940万円」で働いた場合、65歳から月に約25万円の年金を受給できます。
日本で年収900万円以上の人は、給与所得者のうちわずか6.8%です。
さらに、年金を月25万円以上受給するには「平均年収」が940万円であることが必要なので、難易度はかなり高いでしょう。
なお、ご自身の将来の受給予定額については、ねんきんネットやねんきん定期便で確認しましょう。
4. 繰下げ受給で年金月額25万円を目指す方法も
年金は原則65歳から受給しますが、受給開始時期を75歳まで遅らせることも可能です。受給開始時期を遅らせるほど、年間に受給する年金額は多額になります。
1990年生まれの人が20歳から64歳まで働いて、月25万円の年金を受け取るための受給開始期間と平均年収の組み合わせは以下のとおりです。
3/3

出所:厚生労働省「公的年金シミュレーター」をもとに筆者作成
4.1 年金を月25万円の年金を受け取るための受給開始期間と平均年収の組み合わせ
1990年生まれの人が20歳から64歳まで働いて厚生年金に加入した場合
- 受給開始65歳 平均年収940万円
- 受給開始66歳 平均年収820万円
- 受給開始67歳 平均年収730万円
- 受給開始68歳 平均年収650万円
- 受給開始69歳 平均年収600万円
- 受給開始70歳 平均年収530万円
- 受給開始71歳 平均年収500万円
- 受給開始72歳 平均年収440万円
- 受給開始73歳 平均年収410万円
- 受給開始74歳 平均年収360万円
- 受給開始75歳 平均年収330万円
受給開始年齢を遅らせるほど、月25万円の年金を受給するために必要な平均年収も下がっていきます。
退職後に一定の資産がある人は、年金の受給開始を遅らせることを検討するのもいいでしょう。
また、65歳以降も働いて年金の受給開始を遅らせることも選択肢の一つでしょう。
繰下げ受給が本当に得かは個人差があるので、ご自身に照らし合わせて検討してみてください。
5. 私的年金やNISAなどでも老後対策を
厚生年金をひとりで25万円以上受給する人の割合は少ないです。しかし、繰下げ受給を利用すれば難易度は低くなります。
公的年金は生きている限り受給し続けられるため、繰下げ受給を検討するのも一つでしょう。
また公的年金以外に、長く働き続けたり、個人年金保険やiDeCoといった私的年金、また2024年からはじまる予定の新NISAなどで老後に備えることも可能です。
運用はリスクがありますから、まずは情報収集からはじめてみてはいかがでしょうか。



参考資料
苛原 寛


