


自民党の「国民生活の負担軽減 着々と」によれば、住民税非課税世帯への5万円給付は、昨年末時点で対象世帯の約7割に給付金が支給されたとのことです。
個人が支払う税金のひとつである「住民税」は、前年の所得が一定金額以下であれば非課税となります。
セーフティーネットである公的支援ですが、住民税非課税世帯に該当すれば、上記のような公的給付金の支給対象になることや教育費が無償化になるなどの公的サービスを受けることができます。
そこで気になるのが、「住民税非課税世帯に該当するのは年収がいくら以下なのか」ということではないでしょうか。
住民税が非課税になる年収は自治体により異なり、また、世帯構成によっても異なるため一概に述べることは難しいです。しかし、ある程度の目安をつけることは可能です。
この記事では、住民税が非課税になる条件や非課税対象者などについて解説するとともに、世帯別に住民税非課税世帯となる年収の目安について紹介していきます。
住民税とは?基本情報と非課税世帯になる条件を確認
住民税とはそもそもどういった税金なのでしょうか。また、住民税が非課税世帯になる条件にはどのようなものがあるのでしょうか。
住民税の基本的な内容について確認しておきましょう。
住民税とは
住民税は、教育や福祉、ごみ処理などの地域社会にかかる費用を個人が負担するものです。
住所のある市区町村に納める「市区町村民税」と、都道府県に納付する「都道府県民税」があり、ふたつを合わせて「個人住民税」として納付します。
また、住民税は自治体ごとに決められた定額を負担する「均等割」と、所得に応じて負担する「所得割」とに分かれており、均等割は年額5000円(市区町村税3500円、都道府県民税1500円(※))が標準税率とされています(自治体により異なることがあります)。
所得割は、都道府県民税4%と市区町村民税6%で合計10%が標準税率です。
※均等割:平成26年度から令和5年度まで標準税率が1000円(市区町村民税500円+都道府県民税500円)がプラスされています。
1/3

出所:財務省「住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?」
住民税の「非課税世帯」になる条件
住民税が非課税になるということは、「均等割」と「所得割」の両方が非課税になる必要があります。
そして、世帯全員が住民税非課税に該当する場合に、「住民税の非課税世帯」となります。
住民税の非課税対象者の条件とは
各自治体では、住民税の非課税対象者となる条件を定めており、東京23区の場合は一般的に次の条件に該当する方は非課税対象者となります。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦またはひとり親で、前年の合計所得が135万円以下(給与所得の場合は年収204万4000円未満)の方
- 前年の合計所得が「非課税限度額」以下の方
※出所:東京都主税局「個人住民税|税金の種類」
「非課税限度額」は次の計算式で計算し、前年の合計所得がその金額以下の場合、住民税の非課税対象者に該当します。
2/3

出所: 東京都主税局「個人住民税|税金の種類」をもとに筆者作成
なお、計算式は自治体により異なるため、詳しくはお住いの自治体の窓口で確認してください。
では、具体的に年収がいくらになると住民税が非課税になるのか、次章で詳しく解説していきます。
住民税非課税世帯は年収いくらから?4つのケースでシミュレーション
住民税の非課税世帯に該当するかどうかは前年の所得や家族構成によって異なります。
そこで、住民税が非課税になるのは年収はいくらくらいからなのか、次の4つのケースでシミュレーションしてみましょう。
住民税非課税世帯のケース1:給与所得者で一人暮らしの場合
会社員など給与所得者で扶養家族がいなく一人暮らしの方は、前年の年収が100万円以下を目安に住民税が非課税になります。
【計算】
- 非課税限度額:45万円
- 給与所得控除額:下表の「給与所得控除の速算表」より55万円
- 住民税が非課税になる年収:45万円+55万円=100万円
給与所得控除の速算表3/3
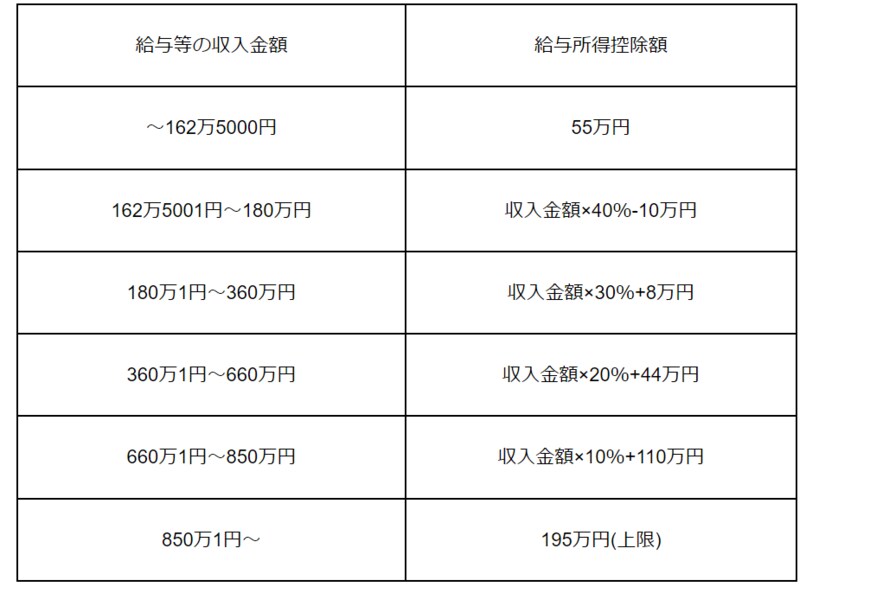
出所:国税庁「給与所得控除」をもとに筆者作成
住民税非課税世帯のケース2:夫婦と子ども1人の場合
夫婦のいずれかが給与所得者で、もう一方が専業主婦(夫)、子どもが1人の3人家族の場合、年収が205万円以下を目安に住民税が非課税となります。
【計算】
- 非課税限度額:136万円(35万円×3人+31万円)
- 給与所得控除額:給与所得控除の速算表より69万5000円
- 住民税が非課税になる年収:205万5000円(136万円+69万5000円)
住民税非課税世帯のケース3:夫婦と子ども2人の場合
夫婦のいずれかが給与所得者で、もう一方が専業主婦(夫)、子どもが2人の4人家族の場合、年収が255万円以下を目安に住民税が非課税となります。
【計算】
- 非課税限度額:171万円(35万円×4人+31万円)
- 給与所得控除額:給与所得控除の速算表より84万5000円
- 住民税が非課税になる年収:255万5000円(171万円+84万5000円)
住民税非課税世帯のケース4:年金受給者の場合
収入が年金のみの場合、65歳未満と65歳以上で住民税が非課税になる年収が異なります。
65歳未満の場合は年金受給額が105万円、65歳以上の場合は155万円以下であれば住民税が非課税です。
【計算】
- 65歳未満:公的年金等控除額60万円+非課税基準45万円=105万円
- 65歳以上:公的年金等控除額110万円+非課税基準45万円=155万円
まとめにかえて
住民税の非課税世帯に該当するのは、世帯全員が「均等割」と「所得割」の両方が非課税になる場合です。
具体的に年収がいくら以下なら住民税が非課税になるのかは、所得や家族構成などによって異なるため、ご自身の状況に当てはめて計算してみましょう。
計算が難しい場合は、住所のある市区町村役所で確認することもできます。
住民税の非課税世帯向けの公的支援制度も設けられていますので、わからないことや困りごとがある場合など相談してみると良いでしょう。



参考資料
- 自民党「国民生活の負担軽減 着々と」
- 財務省「住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?」
- 東京都主税局「個人住民税|税金の種類」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1199 基礎控除」
木内 菜穂子


