


年金は老後生活の収入の柱です。
「人生100年時代」と言われる中で、受給できる年金の金額は重要な関心事です。
公的年金は国民年金と厚生年金で構成されますが、厚生年金はいくらもらえるのでしょうか。
老後に最低限の生活を送るために必要な厚生年金の金額やそれを実現するための現役時代の年収はいくらなのかも確認していきます。
1. 厚生年金「令和3年度最新の受給額」はいくら?
総務省「家計調査年報(家計収支編)2021年(令和3年)結果の概要」によると、65歳以上の単身無職世帯(高齢単身無職世帯)の消費支出は13万2476円です。
1/3

出所:総務省「家計調査年報(家計収支編)2021年(令和3年)結果の概要」
ただし、非消費支出1万2271円を合わせると、14万4747円です。
老後は年金が主な収入源になるので、毎月15万円の年金を最低限の生活費として確保したいところです。
2022年4月に公表された厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」によると、2021年度の厚生年金保険(第1号)の平均年金月額は以下のとおりです。
2/3
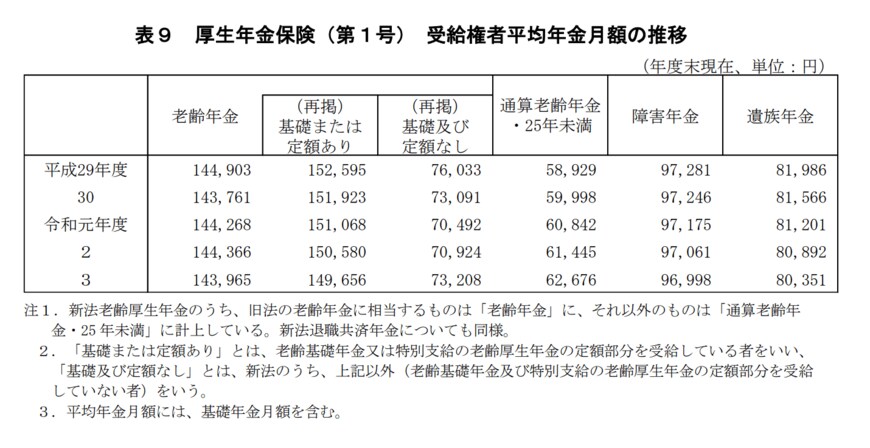
出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
1.1. 厚生年金の平均年金月額(令和3年度)
- 14万3965円
※国民年金部分を含む
しかし、厚生年金から住民税や社会保険料も引かれるので、実際の手取り収入は少なくなります。
ちなみに令和4年4月分からの国民年金の満額は6万4816円です。
老後の生活費用にあわせて、病気や怪我のリスク、介護費用、身辺整理の費用などを考慮すると、厚生年金をできるだけ多くもらいたいと思うのは当然でしょう。
2. 厚生年金「月15万円」を受け取るために必要な年収をシミュレーション
国民年金と厚生年金を合わせて月額15万円の年金を受け取るために、現役時代に必要な年収を見ていきましょう。
国民年金は、20歳から60歳まで40年間、国民年金保険料を全額払い続けると、満額支給されます。
令和4年4月分からの国民年金の満額は6万4816円ですが、ここでは計算を簡便にするために6万5000円と仮定します。
月額15万円のうち6万5000円を国民年金から受け取ることができれば、必要な厚生年金の金額は残りの8万5000円です。
2.1. 厚生年金を月額8万5000円受給するのに必要な年収
厚生年金の月額8万5000円は、年額では102万円です。
厚生労働省「[年金制度の仕組みと考え方] 第3 公的年金制度の体系(年金給付)」によると、厚生年金の計算式は以下のとおりです。
2.1.1. 厚生年金の計算式
1:2003年3月以前の被保険者期間
平均標準報酬月額× 7.125/1000×2003年3月までの被保険者期間の月数
2:2003年4月以降の被保険者期間
平均標準報酬額×5.481/1000×2003年4月以降の被保険者期間の月数
厚生年金額= 1 +2
なお、2000年の法改正によって、2003年4月より、ボーナスも保険料賦課の対象とする「総報酬制」が導入されています。
計算を簡便にするために、以下の条件で厚生年金を年額102万円受給するために必要な年収を計算します。
- 2003年4月以降に厚生年金に40年間加入した
- 給与額は40年間一定であった
計算式は以下のとおりです。
- 平均標準報酬額×5.481/1000×480(40年間×12カ月)=102万円
- 平均標準報酬額=38万7702.97391≒38万8000円
月収38万8000円は年収ベースで465万6000円です。
したがって、厚生年金を月額8万5000円受給するためには、年収約466万円が必要と試算できるでしょう。
ただし上記は一つの目安としての資産であり、実際には給与額は40年間で変動すると思われるので、実際の計算はもっと複雑であることに留意して下さい。
2.2. 厚生年金だけで8万5000円は十分に達成できる?
年収約466万円は十分に達成できる水準でしょうか。
国税庁「令和3年分 民間給与実態統計調査」によると、日本の平均年収は443万円です。
3/3

出所:国税庁「令和3年分 民間給与実態統計調査」
年収400万円以下の方は53.6%となっています。
また、40年間で年収466万円の水準であるため、ハードルが高いと感じる方も多いかもしれません。
3. 年金の受給額を増やす方法
厚生年金は原則65歳から受給できますが、希望すれば66歳以降75歳までの間で繰り下げ受給することができます。
受給開始を1カ月遅らせると0.7%の増額率を乗じた金額を受給できます。
増額率 =0.7%×65歳に達した月から繰下げ申出月の前月までの月数
75歳まで繰り下げ可能で、仮に5年繰り下げると42%の増額率です。
現役時代の収入で厚生年金が8万5000円未満であれば、8万5000円に達するまで、繰り下げ受給を検討してもいいかもしれません。
ただ繰り下げ受給は必ずしも得になるかわからないため、慎重な検討が必要です。
4. 必要な年収が変動することもある
厚生年金を月額15万円受給するためには約466万円の年収が必要です。
国民年金を満額受給できない場合、月額15万円の年金を受給するために必要な厚生年金の金額やそれを実現するための年収は上がるでしょう。
年金の受給額を上げるために、繰り下げ受給を検討する方法もあります。
公的年金だけに頼ることに不安がある場合、自助努力で資産形成をすることも考えてみましょう。リスクはありますが、2024年から新NISAもはじまる予定ですので、情報収集からはじめてはいかがでしょうか。



参考資料
- 総務省「家計調査年報(家計収支編)2021年(令和3年)結果の概要」
- 厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」
- 厚生労働省「[年金制度の仕組みと考え方] 第3 公的年金制度の体系(年金給付)」
- 国税庁「令和3年分 民間給与実態統計調査」
- 日本年金機構「年金の繰下げ受給」
LIMO編集部


