


年末を迎える今、家計のマネープランについて考える方もいるのではないでしょうか。
最近では20~30歳代といった若い世代でも、運用益が非課税になるつみたてNISAやiDeCoといった運用をはじめています。
しかし、やはり投資ですから「よくわからない」「リスクが怖い」「手続きが面倒」という壁はあるもの。
ただ、つみたてNISAは月100円からはじめられるため、特に若い世代には向いています。
今回はつみたてNISAを少額でも「早くからはじめる」重要性をご紹介します。
【注目記事】【独自調査】「つみたてNISA」現段階でのリアルな実態を調査
1. つみたてNISAとは。100円から可能「月1000円」でも意味ある?
つみたてNISAとは、投資信託かETFの中から自分で商品を選び、毎月一定額を積み立てる積立投資のことです。
年40万円まで、最長20年間、運用益に対して通常約2割かかる税金が非課税になります。
1/3
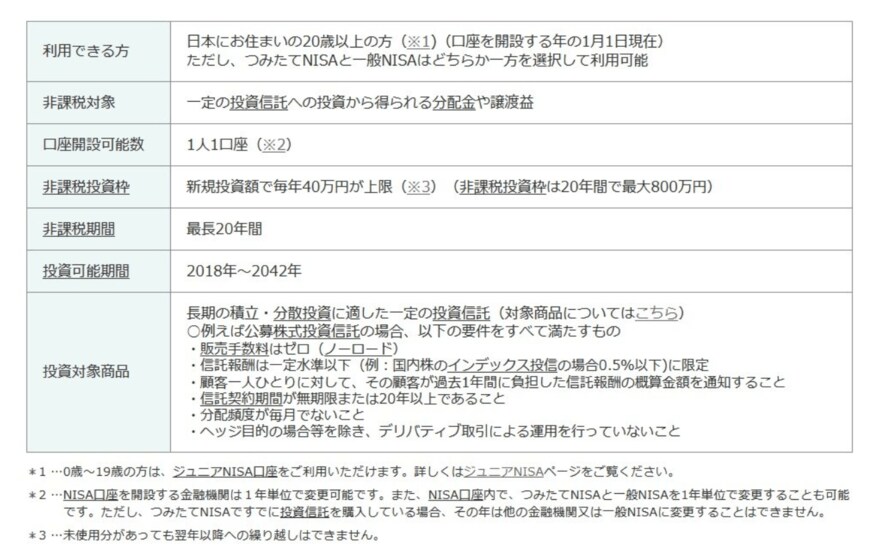
出所:金融庁「つみたてNISA」
つみたてNISAの対象となる商品は全部で216本です。
つみたてNISAの商品本数(投資信託・ETF)
- 指定インデックス投資信託:185本
- 指定インデックス投資信託以外の投資信託(アクティブ運用投資信託等):24本
- 上場株式投資信託(ETF):7本
出所:金融庁「つみたてNISAの対象商品」(2022年10月31日時点)
最低投資金額は「月100円から」となっており、あまりに少額だと意味があるのか考えてしまいますよね。
ただ、少額投資ならではのメリットもあるのです。
2. つみたてNISA早くはじめる重要性1.「余裕資金ができてから」で年月を無駄にしない
投資をしない理由の中でも大きいのが「余裕資金がないからはじめられない」というものがあります。
少なくとも3カ月~6カ月分の生活費を貯蓄してから投資をはじめるのが望ましいですが、いつまでも貯まらず、5年、10年と経ってしまうことは少なくありません。
月1000円という少額であれば貯蓄に与える影響は少ないため、お金が貯まるまでの機会損失を防ぐことができます。
少額から早くはじめることで投資経験を積めますし、また月1万円以上の運用をはじめる際のハードルも下がるでしょう。
3. つみたてNISA早くはじめる重要性2.投資経験と知識が積める
何事も「経験と知識」は重要です。
特に投資のようにリスクがあり、また専門的な分野はこの2つが重要と言えるでしょう。プロでも予想できるのは6割程度と言われる世界ですから、できれば経験を長く積みたいものです。
経験は実際にはじめなければ積めません。また、仕事に育児に趣味にと忙しい現役世代の場合、実際に運用しなければ、経済情報を見たり投資の知識をつけたりすることもなかなかできないでしょう。
少額でも実際にはじめることで、長期間の経験と深い知識を積みやすくなるでしょう。
4. つみたてNISA早くはじめる重要性3.複利の力を活かせる
積立投資は、利息に利息がつく「複利の力」が期待できます。
たとえば「月1万円・年率3%・30万円」で運用した結果は以下の通り。
2/3

出所:金融庁「資産運用シミュレーション」
運用収益である黄色部分が、開始~15年目より、15~30年目で大きく増えるのがわかるでしょう。
3/3

出典:金融庁「つみたてNISA早わかりガイドブック」
投資をはじめるのが遅くなってしまう人もいますが、利益が得られる場合には、長期間積み立てたほうが複利の力が期待できます。少額でも長期間運用するのがよいでしょう。
5. つみたてNISAの投資信託は納得して選ぼう
つみたてNISAを早くからはじめるメリットをご紹介してきましたが、運用ですから投資対象や投資機関によっては損をするリスクもあります。
きちんと自分で調べ、納得のいく商品選びをすることが重要でしょう。
まずはつみたてNISAの情報収集からはじめてみてくださいね。



参考資料
宮野 茉莉子


