


もうすぐ12月、クリスマスの時期が近づいてきました。この時期になると、クリスマス映画定番の「ホーム・アローン」が放映されることが多いですね。
「ホーム・アローン」といえば、主人公の少年が2人組の泥棒から家を守るため、試行錯誤して戦うコメディ映画。自分なりに考えて行動する様は、私たち大人も見習うべき姿だと考えさせられるものです。
最近では年金に関する制度改正のニュースが度々取り上げられ、その都度「賛成・反対」の意見を聞くことは多いですが、「制度改正された場合どう行動すべきか」について、報道されているところは少なく感じます。
何事も、物や事の中身をきちんと理解しておくと、困難に陥ってしまっても冷静に「こう動けば良いかも」と最良な道を選ぶことができますものです。
そこで今回は、年金の繰下げ受給に焦点をあてて、その制度の仕組みについて「詳しく知らなかったがゆえに悲劇に見舞われたある夫婦」の話を参考に、私たちの年金について考えていきたいと思います。
【注目記事】厚生年金だけで【月平均25万円以上の年金収入】の羨ましい人は日本に何パーセントいるか
1. 年金を増やしすぎて損する?繰下げ受給の欠点
年金の繰下げ受給とは、年金の受給開始を65歳よりあとにずらすことにより、受給額を増額できる制度のことです。
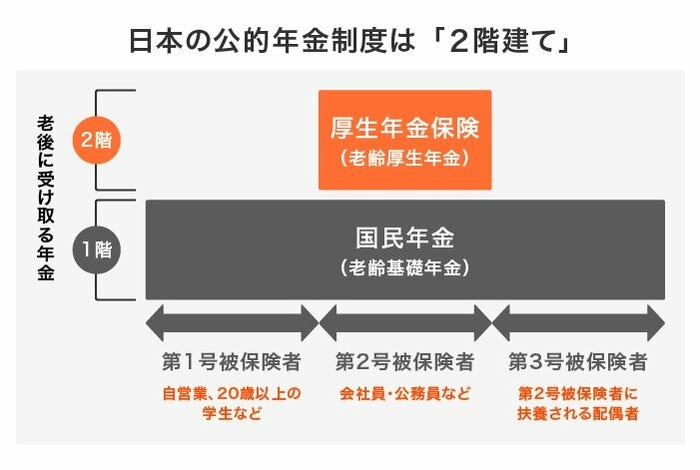
ここでいう年金とは、国民年金と厚生年金という2階建ての公的年金のことです。
1/4
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
日本国内に住む20歳から60歳未満の全国民に加入義務がある国民年金(基礎年金)、そして会社員や公務員が国民年金の上乗せに加入する厚生年金。
これらはどちらも原則65歳からの受給ですが、それぞれ受給開始年齢を遅らせることで受給額を増やすことができます。
2/4

出所:日本年金機構「年金の繰下げ受給」をもとにLIMOの編集部作成
受給開始時期を1ヶ月遅らせるごとに0.7%増えるため、1年間遅らせると8.4%増になります。
2022年4月以降は受給開始年齢が75歳まで拡大されたこともあり、最大で年金受給額を84%も増やせるようになりました。
ただし、繰下げ受給には気をつけなければいけない点も多数あります。知らないで利用すると、思わぬ損をする可能性もあるのです。
2. 繰下げ受給の注意点8選
日本年金機構によると、繰下げ受給の注意点は以下の通りです。
- 加給年金額や振替加算額は増額の対象にならない。また、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができない。
- 65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月を過ぎて請求を行っても増額率は増えない
- 日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取ることができる場合は、すべての老齢厚生年金について同時に繰下げ受給の請求をしなくてはいけない。
- 65歳の誕生日の膳汁から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利があるときは、繰下げ受給の申し出ができない。ただし、「障害基礎年金」または「旧国民年金法による障害年金」のみ受け取る権利のある方は、老齢厚生年金の繰下げ受給の申し出ができる。
- 66歳に達した日以降の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合には、その時点で増額率が固定されるため、年金の請求の手続きを遅らせても増額率は増えない。
- 厚生年金基金または企業年金連合会(基金等)から年金を受け取っている方が、老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げとなる
- このほか、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合がある。
- 繰下げ請求は、遺族が代わって行うことはできない。繰下げ待機中に亡くなった場合で、遺族の方の未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで過去分の年金額が一括して未支給年金として支払われる。ただし、請求した時点から5年以上前の年金は時効により受け取れなくなる。
繰下げ受給にこれだけ気をつけなければいけない点があると知り、驚いた方も多いのではないでしょうか。
次の項では、特に夫婦が気をつけた「繰下げ受給の注意点」の具体例を見てみましょう。
3. 夫婦が厚生年金と国民年金を増やしすぎるとどうなるのか
ここでは、繰下げ受給のデメリットの中で度々取り上げられる「加給年金」と「天引き」について深掘りしていきましょう。
3.1 加給年金が受け取れない
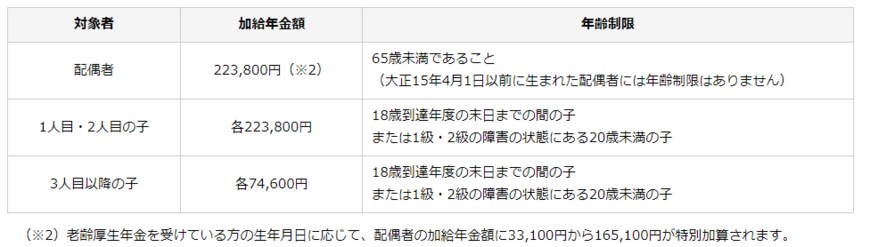
加給年金とは、年下の妻や子どもがいる場合に支給される手当てで、イメージとしては「扶養手当」のようなものです。
妻が一定の要件を満たすと、1年あたり22万3800円が年金に加算されます。
3/4
出所:日本年金機構「加給年金額と振替加算」
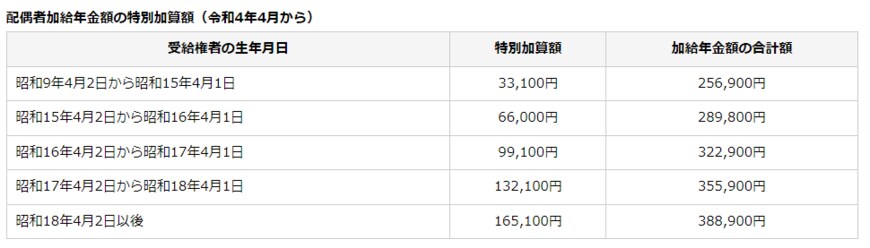
さらに2022年4月からは、配偶者の生年月日に応じた特別加算額も設けられています。
4/4
出所:日本年金機構「加給年金額と振替加算」
条件を満たす妻(もしくは夫)が65歳になるまで受給できるので、仮に5歳差の夫婦の場合、5年間で112万円以上もの年金を受給することができます。
しかし、繰下げ受給を選択するとこの約112万円の年金は受け取ることができません。
3.2 年金からの天引き額が増える
また、年金が増えるということにはもう一つ気をつけるべき点があります。それは、年金が増えすぎたがゆえに、年金から引かれる税金や保険料(健康保険料や介護保険料)も高くなるということです。
引かれるものが大きくなるため、思っていたより手取りが少ないというケースに直面する方は意外と多いのです。
年金を繰下げ受給する時は、このようなデメリットもしっかりと把握していなければ「自分が想像していた年金生活と違う」ということも起こりかねません。
年金生活の選択肢の一つとして、繰下げ受給を考えているのであればしっかりとその内容について把握しておく必要があるでしょう。
4. まとめにかえて
今回は、年金の繰下げ受給について詳しく見てきました。
「年金収入が増える」と聞くと、とても魅力的な話に思えますが、場合によっては「繰下げ受給しない方が良かった」というケースになることもありえます。
年金のことも他のことについても同じですが、何事もより深く内容を理解した上で、どう動くことが自分にとってベストなのか?という視点を持って行動できるようになれば、いろいろな場面で損をすることも少なくなるかもしれませんね。



参考資料
鶴田 綾

