


今年も1年が終わります。
年末が近づくと、来年の働き方や暮らし方について考える機会が増えますよね。
特に今年は物価高が続き、帝国データバンクによれば早くも来年の値上げ予定品目数は2000品目を超えています。
一時円高にふれるも円安傾向は続いており、どこまで値上げが続くかわからない状況に不安を覚える方も多いでしょう。
特に60歳代の方は「仕事をいつ辞めるか」悩ましいところでは。実際に65歳以上でリアタイアしている世帯の年間収入や生活費はどれくらいなのでしょうか。
65歳以上・リタイア世帯の生活に迫ります。
【65歳以上リタイア世帯】年収のうち年金が占める金額はいくらか
少し前の資料にはなりますが、総務省「2019年全国家計構造調査 所得に関する結果 及び 家計資産・負債に関する結果 結果の概要」をもとに、65歳以上無職・夫婦のみ世帯の年収と月の消費支出を確認しましょう。
1/3

出所:総務省「2019年全国家計構造調査 所得に関する結果 及び 家計資産・負債に関する結果 結果の概要」
夫婦のみの世帯(世帯主が65歳以上、有業者のいない世帯)平均年齢77.2歳
年間収入:357万6000円
内訳
- 公的年金・ 恩給給付:290万円
- 企業年金・個人年金給付:33万7000円
- 残り:33万9000円
月の消費支出:23万5018円
上記を見ると、年間収入は約357万で、そのうち「公的年金・ 恩給給付」が占めるのは290万円です。つまり、月換算で24万円になるわけですが、平均年齢は77歳となっています。
年金受給額は加入している年金のほか、年代や収入に応じて個人差が大きいもの。また上記は平均額ゆえ、これより貰えていないご家庭もあるでしょう。
月の消費支出は約23万円ですが、これに社会保険料や税金をプラスすると約26万円ほどになると考えられます。
今のリタイア世帯でも年金だけでは足りず、「企業年金・個人年金給付」からも収入を得ていますね。
今後、少子高齢化により年金受給額が減ることを考えても、公的年金以外の備えが重要とわかります。
65歳以上リタイア世帯の平均貯蓄額とは
年金の不足部分を補ってくれる「貯蓄」。リタイア世帯は平均でいくら保有しているのでしょうか。
2/3

出所:総務省「2019年全国家計構造調査 所得に関する結果 及び 家計資産・負債に関する結果 結果の概要」
夫婦のみの世帯(世帯主が65歳以上、有業者のいない世帯)の平均貯蓄額(平均年齢77.2歳)
1963万1000円
平均貯蓄額は2000万円近くでした。
ただこれは77歳時点であるため、ある程度貯蓄を切り崩していると考えられ、60歳代の頃には2000万円以上となっていた可能性は高いでしょう。
年金生活に入るまでに貯蓄をどう増やすか
老後資金に2000万円が必要と言われますが、受給している年金額や月の生活費によってはそれ以上必要なご家庭もあります。
まずはご自身のご家庭の月の収支を計算し、年金生活になるといくら赤字になるのかを明確にすることが大切でしょう。
可能であれば生活をダウンサイジングすることで、月の赤字をできるだけ減らすことができれば、老後の必要額も変わります。
仕事は一旦辞めてしまうと状況によっては再就職が難しいため、年金生活に入るまでにどれだけ貯蓄を増やせるかが重要となってくるでしょう。
健康を維持してできるだけ長く働くのは、老後資金を貯めるのに有効な手段です。その他にお金を増やす方法として、資産運用も良いでしょう。
先程見たように、リタイア世帯は企業年金や個人年金を生活費として使っています。これから老後を迎える方は、この「私的年金部分」を手厚くする必要があります。
厚生労働省は個人型確定拠出年金「iDeCo(イデコ)」について、加入対象年齢を64歳以下から69歳以下に引き上げるよう、社会保障審議会の部会に提示したと各種メディアで報じられましたが、このような制度を利用して老後資金に備える必要性は増しています。
現行のiDeCoは64歳以下まで3/3
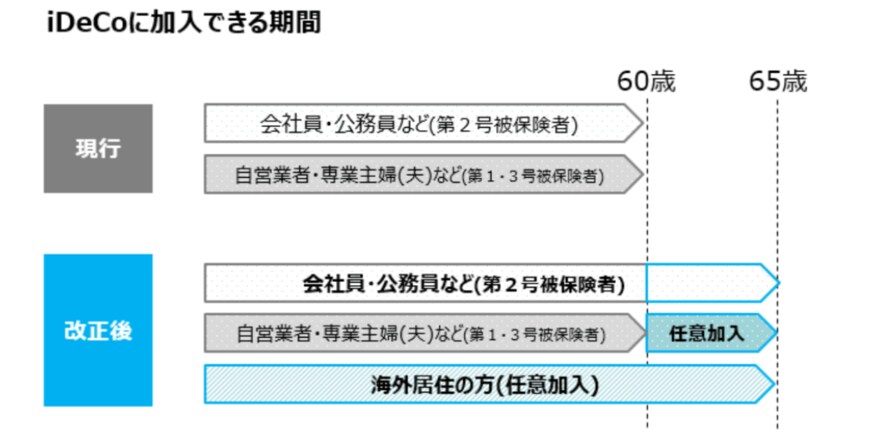
出所:厚生労働省「2020年の制度改正」
現役世代であればこのような制度を利用したり、60歳代であればNISA制度を利用して資産運用をはじめる方法もあります。
リスクはありますが、きちんと調べて自分に合った方法で運用することで、貯蓄を増やすことも可能でしょう。
リタイアするまでは貯蓄を守る、増やす方法は複数あります。今できることについて、改めて考えていきましょう。



参考資料
宮野 茉莉子


