最近、FIREという単語をよく目にするようになりました。
FIREとは、”Financial Independence, Retire Early”の略で「経済的に自立して、早期に退職する」という意味です。
老後収入の軸となる公的年金以外に「配当・家賃」といったいわゆる「不労所得」を準備できれば、ゆとりある老後を迎えることができるかもしれません。
では実際に60歳以上でどれくらいの人が「不労所得」を得ているのか、不労所得を得るための投資方法についてもみていきましょう。
【注目記事】【独自調査】「つみたてNISA」現段階でのリアルな実態を調査
1. 不労所得とは
「不労所得」とは働かないで得る所得のことで、利子・配当金・家賃・地代などが該当します。
一方で、働いて得る収入は「勤労所得」と呼ばれます。収入を得るためには労働が必要ですから、「不労所得」とは対局に位置する収入といえます。
いつまでも健康で「勤労所得」を得続けることは難しいでしょう。老後に向けて公的年金の軸とは別に継続的な収入源の確保したい方には、株式や不動産への投資は選択肢の一つとなります。
2. 60歳以上で不労所得がある人の割合は1割未満
内閣府の「令和元年(2019年)度高齢者の経済生活に関する調査結果」から60歳以上で「不労所得」がある方がどの程度いるのかを確認していきます。
1/3

出所:内閣府「令和元年度 高齢者の経済生活に関する調査結果」
- 仕事による収入・・・41.0%
- 公的年金、恩給・・・87.3%
- 公的年金、恩給以外の社会保障給付金(生活保護等)・・・1.1%
- 企業年金、個人年金等・・・16.5%
- 財産からの収入(利子、配当金、家賃、地代等)・・・8.4%
- 子などからの仕送り・援助・・・2.2%
- その他・・・0.7%
- 収入はない・・・0.9%
- 不明・無回答・・・0.1%
60歳以上の収入の種類から「財産からの収入」、つまり「不労所得」を得ているのは8.4%でした。「不労所得」を得ているのは全体の1割以下ですから、一般的にハードルが高いことがわかります。
3. どんな人が不労所得を得ている?
先程の調査結果によれば、不労所得を得ている方は非常に少ないことがわかりました。実際どのような人が不労所得を得ているのか、同資料をもとにみていきましょう。
- 自営業・個人事業主・フリーランス:13.4%
- 正規の社員・職員・従業員:3.3%
- パート・アルバイト:6.7%
- 労働者派遣事業所の派遣社員:-
- 契約社員・嘱託社員:2.9%
- 会社または団体の役員:21.6%
- その他:-
- 収入のある仕事はしていない:8.3%
調査結果によると、不労所得を得ている人は「会社または団体の役員」(21.6%)、や「自営業・個人事業主・フリーランス」(13.4%)と、何かしら就労状況にある方が多いということが分かりました。
100%不労所得のみで生活するのではなく「不労所得+労働収入」で必要な分だけ働きながら自由度高く生活する「サイドFIRE」を実践されているようです。
4. 不労所得がある人の暮らし向きは?
不労所得がある人の暮らし向きについては以下のとおりです。
2/3

出所:令和元年度 高齢者の経済生活に関する調査結果
- 家計にゆとりがあり、まったく心配ない:20.1%
- 家計にゆとりはないが、それほど心配ない:54.0%
- 家計にゆとりがなく、多少心配である:20.3%
- 家計が苦しく、非常に心配である:5.1%
- その他:0.5%
不労所得がある人の全体の74.1%が「心配なく暮らしている」という結果です。
公的年金の他に毎月安定した不労所得を得ることができれば、ある程度心にゆとりある老後が過ごせそうですね。
5. 不労所得月10万を得るための方法4選
「不労所得」といっても、さまざまな種類がありますが、代表的なものは下記の4つが挙げられます。
- 株式
- 債券
- 投資信託
- 不動産
60歳から「不労所得」を得ようとするならば、それなりのリスクを背負う必要があります。それぞれメリット・デメリットがありますので、うまく組み合わせることで継続的な「不労所得」を得られ、FIREの実現につながる可能性があるでしょう。
長年保有するのですから、保有している財産の価値が下がるなど、いざという時に対処をする必要もあります。
いずれも現役世代のうちにきちんとした知識と経験を積みながら少額からはじめてみるとよいでしょう。
6. 65歳からの厚生年金の平均受給額は?
最後に、老後収入の柱となる年金がいくらくらい受け取れるのか、会社員や公務員の方が主に加入している厚生年金について確認しておきましょう。
3/3
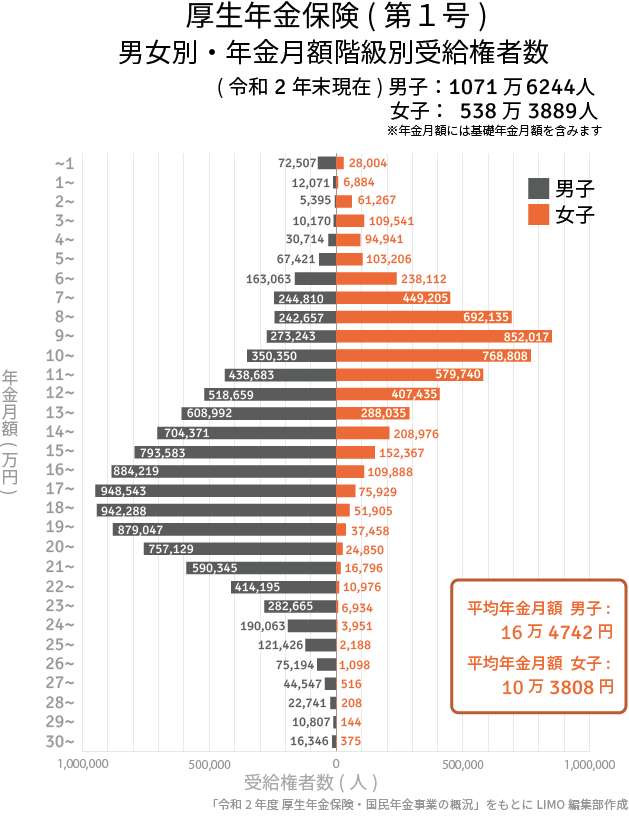
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
〈全体〉平均年金月額 14万4366円
- 〈男性〉平均年金月額 16万4742円
- 〈女性〉平均年金月額 10万3808円
全体平均では14万円前後ですが、男女間では6万円ほど開きがあります。厚生年金の受給額は加入期間と在職中の賃金によって決まります。
全体として受給額にバラつきが出ていますが、現状では女性の受給額が少ないことが予想されるため、「不労所得」の必要性が高いといえるかもしれません。
7. まとめにかえて
生命保険文化センターのデータによると、老後の最低日常生活費は月額で平均22.1万円、ゆとりある老後生活費は平均36.1万円となっています。
60歳から「不労所得」を得ることができれば、趣味趣向を楽しみながらゆとりある老後を過ごすことができそうですね。
しかし、先述した通り「不労所得」を得ている方の割合は少ないのが現状です。
「不労所得」を得るためにはリスクも伴いますが、メリット・デメリットやリスクを認識し、少額でも実践しながら長期投資していくことが大切です。
人生100年時代、公的年金だけに頼らないために「不労所得」について検討してみてはいかがでしょうか。



参考資料
- 内閣府「令和元年度 高齢者の経済生活に関する調査結果」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」(「生活保障に関する調査 令和元年度」より)
田中 友梨