相続税の計算方法。各相続人の相続割合に応じた相続税額はどう計算する?
相続税の計算の流れ
mapo_japan/shutterstock.com


相続税の計算には一定の決まりがあり、その決まりに沿って相続税額を計算しなければなりません。
そして、その計算においては、法定相続人が何人いるのか、また、その法定相続人それぞれがどのような割合で遺産を相続したのかがポイントになります。
今回は、相続税の計算方法の基本的な流れを解説するとともに、各法定相続人の相続割合が法定相続分と異なる場合の相続税額はどうなるのかについて、ケースを用いて計算しながら解説します。
1. 相続税の計算の流れ
まず、相続税の計算の流れについて解説します。
1.1 相続財産の課税価格を計算する
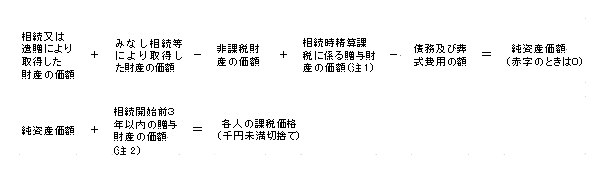
相続税の計算においては、まず相続人それぞれが相続した財産の課税価格を求めます。課税価格の計算方法は以下のとおりです。
1/1
出典:国税庁「No.4152 相続税の計算」
「相続または遺贈によって取得した財産の価額」+「みなし相続などによって取得した財産の価額」-「非課税財産の価額」+「相続時生産課税に係る贈与財産の価額」-「債務および葬儀費用の額」=純資産価額
そして、上で求めた純資産価額に相続開始前3年以内の贈与財産の価額を加えたものが、相続人各人の課税価格です。
1.2 相続税の総額を計算する
次に、相続税の総額を計算します。計算方法は以下のとおりです。
上で求めた相続人各人の課税価格を合計します。
そして、課税価格の合計額から基礎控除額を差し引き、課税される遺産の総額を求めます。
課税遺産総額を求めたら、各法定相続人が民法に定める法定相続分に従って相続したものとして、各法定相続人の取得金額を計算します。
各法定相続人の取得金額が分かったら、それぞれの法定相続人ごとの取得金額に応じた税率を乗じて、相続税額を求めます。
最終的に法定相続人全員の相続税額を合計したものが、相続税総額です。
1.3 相続人ごとの相続税額を計算する
上で求めた相続税総額を、相続財産を取得した人の課税価格に応じて割り振り、財産を取得した人ごとの税額を計算します。
(例)
- 相続財産の合計課税価格:1億円
- 法定相続人:配偶者と子ども2人
- 相続割合:配偶者が8000万円、子ども2人が1000万円ずつ
法定相続人が3人のため、基礎控除額が4800万円ですので、課税遺産総額は1億円-4800万円=5200万円です。
そして、課税遺産総額を法定相続分で按分すると、配偶者は2600万円、子ども2人はそれぞれ1300万円となります。
そして、この額に応じた税率を乗じて、相続税額を計算します。
配偶者の税額が340万円、子ども2人はそれぞれ145万円ですので、相続税総額は630万円です。
この630万円を実際の相続割合で按分します。すると、それぞれの相続税額は以下のとおりになります。
- 配偶者:630万円✕(8000万円/1億円)=504万円
- 子ども2人それぞれ:630万円✕(1000万円/1億円)=63万円
配偶者は税額軽減が適用されますので、実際の納税額は0円です。そして、子ども2人はそれぞれ63万円ずつ相続税を納めることになります。
2. 遺留分侵害額請求とは
遺留分とは、最低限確保されている相続財産のことで、相続人全員の対象となる相続財産の2分の1です。例えば相続人が配偶者と子ども2人だった場合、それぞれの遺留分は配偶者が4分の1、子ども2人はそれぞれ8分の1です。また、遺留分の対象となる財産には、以下のものがあります。
- 生前贈与:相続開始前1年以内もの
- 遺贈:遺言で財産を与えることを約束すること
- 死因贈与:死後に財産を与えることを生前に約束しているもの
など。
仮に、遺言などで一定の人に全財産を相続させるなど、自分の相続分が遺留分に満たない場合は、財産を相続した人に対して遺留分侵害額請求を申し立てることができます。
2.1 遺留分侵害額請求の順序
遺留分侵害額請求には、その内容によって順番が決められています。
まず、遺贈を受けた人、そして次に死因贈与を受けた人、その次が生前贈与を受けた人となり、生前贈与については贈与の日付が新しい順に請求する事ができます。
例えば、法定相続人が子ども3人で、その内1人に遺贈、そして、もう1人に生前贈与を行っており、残りの1人は遺産を受け取れなかったとします。
その場合、遺産を受け取れなかった人は、まず遺贈を受けた人に対して遺留分侵害額請求を行い、その次に生前贈与をうけた人に対し、遺留分侵害額請求を行うことになります。
3. 相続割合は遺言書が重要
遺産分割における相続割合は、遺言書があるかないかで異なります。
遺言書があり、その内容が各相続人の納得するものであれば、そのまま遺産分割協議が進みます。
遺言書がなく、さらに被相続人から生前贈与を受けている人がいるなどの場合は、遺産分割協議がなかなかまとまらない原因にもなります。
遺言書を作成する際には、各相続人に相続する財産の割合を考える事はもちろん、相続税の負担についても差が生じないように気を配る必要があります。
そのためにも、相続税の計算の流れを知っておくことはもちろん、生前贈与を行う場合には遺留分を侵害しないかどうかについても考えておく必要があるといえるでしょう。
関連記事
12月の年末調整から、配偶者控除の対象が年収「136万円」以下に引き上げ。影響するのはパートで働く配偶者がいる人など
国税庁の「令和8年分 年末調整のしかた」によると、令和8年分から配偶者控除の対象になる配偶者の合計所得金額が「62万円以下」に引き上げられました。収入が給与だけなら、給与収入136万円以下が目安です。配偶者特別控除も給与収入207万円以下まで広がるということで、改正の内容は12月の年末調整で反映されます。本人の所得の条件や、勤務先に配偶者控除等申告書を出すときの注意点を確認します。
貯金はどこに置くべき?普通預金・定期預金・個人向け国債・新NISA・iDeCoの使い分け【2026年】
退職金やボーナスなど、手元にまとまったお金があり、どこに置いておくか迷っている方もいるのではないでしょうか。普通預金、定期預金、個人向け国債、新NISA、iDeCoの5つについて、いま示されている利率と、引き出しやすさ、元本の扱い、税金をそろえて見比べます。そのうえで、お金を使う時期ごとの置き場所の目安を整理します。
【2024年改正】生前贈与は終了!?相続税増税を回避するための「非課税110万円枠」と「相続時精算課税制度」活用のすすめ
歳を重ねると考えなければならないのが相続税対策です。相続税がかかると、遺された家族への負担が増えてしまい、満足な遺産を受け取ってもらえません。相続税の改正ポイントと負担増を回避する方法を解説します。
参考資料
新井 智美