

2022年7月に行われた参議院選挙では、高齢者等の生活保障も焦点となりました。
こうした報道を目にする度、「安心して老後を迎えられるのか」不安に感じる方もいるのではないでしょうか。
一方で、どの世代でもお金は共通の関心事かと思いますが、老後のこととなると考えるのを後回しにしてしまうものです。
実は将来の生活を支える公的年金の一つ「厚生年金」は、現役時代の報酬によって受給額が決まります。
「自分が将来、いくらくらい年金をもらえるのか」の目安を知るためにも、収入・加入期間を軸とした年金受給額の早見表をご紹介します。
【注目記事】【共働き夫婦世帯】の年金受給額はいくらか。標準22万円の落とし穴
1. そもそも公的年金のしくみとは
誤解している方もいますが、年金は支払った保険料を積み立てて将来受け取るわけではありません。
現役世代(今働いている世代)が支払った保険料を、その時代の年金受給者向けに分配する仕組みとなっています。
そのため、皆さんが受給者となった際は、その時の働き手が年金の資金源を作ることになります。保険料以外にも、年金積立金や税金などが年金の財源に充てられます。
こうした背景から、仮に同じ保険料を納めた人であっても、年金の受給額は年代によって変化することにご留意ください。
また公的年金は、国民年金と厚生年金という2種類の年金で構成されています。
1/2
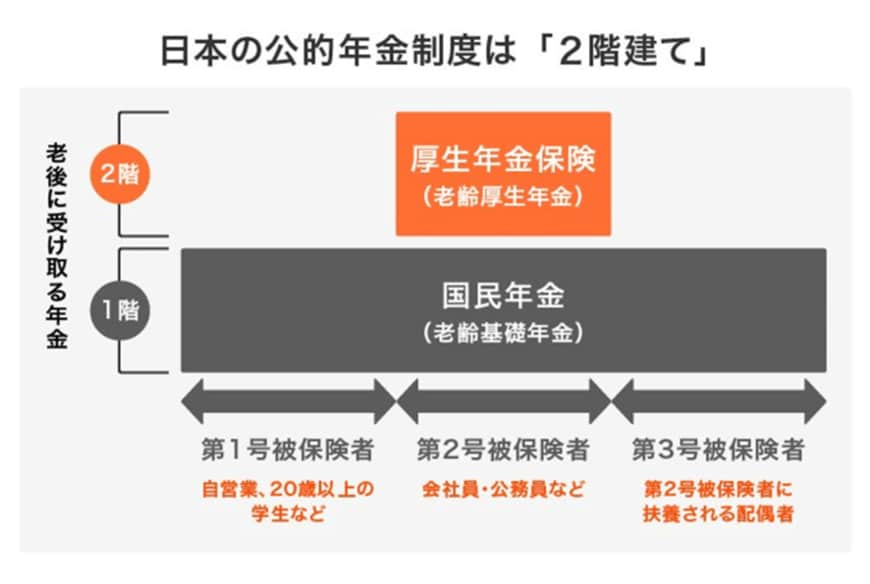
日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1階の国民年金は、日本国内に住む20歳以上60歳未満の全員に加入する義務があります。保険料は一律で、納付した期間に応じて将来もらえる年金の額が決まります。
一方で厚生年金は、公務員やサラリーマンなどが加入できるもので、支払う保険料はその組織から受け取る報酬に応じて変わります。また、将来もらえる年金額は、加入期間や納付額に応じて変わります。
報酬が高ければ納付額も増えますが、将来受け取る際にその分多くもらえるということですね。
2. 厚生年金の受給額は給与でどのように計算されるのか
厚生年金を計算するには、正確には年収ではなく「平均標準報酬月額」や「平均標準報酬額」を用います。
平均標準報酬月額は4~6月の月給の平均額であり、平均標準報酬額は月給と賞与を合算して12で割った額です。
平成15年4月を境に計算方法が変わったため、年金額の計算は以下のように分けて計算します。
- 平成15年3月以前の年金額=平均標準報酬月額×7.125※/1000×平成15年3月以前の月数
- 平成15年4月以後の年金額=平均標準報酬額×5.481※/1000×平成15年4月以後の月数
上記の合計が、厚生年金受給額の報酬比例部分となります。条件によってはさらに加算される要素もあるため、個人で算出するのはかなり難しいでしょう。
※生年月日ごとに乗率は代わる。上記では、昭和21年(1946年)4月2日以降生まれの人の乗率を使用。
一般的な目安として、収入と加入期間を軸とした早見表を作成しました。
2/2

日本年金機構「令和4年度再評価率(一般)」を参考にLIMO編集部作成
早見表の金額は、平均標準報酬額のみを使って計算した概算です。またこの数値は厚生年金の報酬比例部分の受給額であるため、実際の受給額とは一致しません。あくまでも参考としてご覧ください。
実際に受け取る金額には、上記に国民年金が加算されます。
3. 厚生年金の受給額は増やせるのか
給与ごとの年金受給額目安を見ていきました。参考までに、厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は14万4366円、国民年金の平均受給額は5万6252円です。
現役時代の給与が高ければ平均より多くもらえる可能性もありますが、残念ながら年金受給額は減少傾向にあります。
水準が下がることも見越し、何らかの対策が必要となるでしょう。
先ほど、厚生年金の受給額は加入期間と報酬額で決まると説明しました。加入期間については、厚生年金制度を導入している企業に属する期間を延ばすというのが選択肢になります。
つまり60歳よりも65歳、65歳よりも70歳と働くことで、収入の確保及び受給額のアップが望めるのです。
報酬額については、基本的には勤続年数に応じて上がっていく会社が多いでしょう。ただもっと大きく金額を上げたいのであれば、経験やスキルの向上を意識し、転職なども視野に入れたうえでキャリアアップを図ることが選択肢になります。
4. 厚生年金以外の老後保障を自分で作る
公的な年金収入に加え、自分で老後の資産を準備することも重要になります。コツコツと銀行預金を進めるのも一つですが、資産運用について検討してみるのもいいでしょう。ポイントは3つです。
4.1 世界株式を選択肢に入れる
大きな資産を作っていく際には、成長する資産に着目することが大切です。経済成長が見込める先に投資している金融商品を選ぶようにしましょう。
世界株式のような「伸びしろがある」資産で、仮に年率6%で運用ができた場合、12年間で資産は倍に増えます。
机上の空論に思うかもしれませんが、預貯金ではお金が増やせないのも現実です。以下に説明することでリスクを抑えながら、積極的な運用も視野に入れてみましょう。
4.2 長期積立でリスクを分散する
「長期・積立・分散」というキーワードを聞いた方もいるでしょう。
金融商品は日々値動きがあるので、一括で大きな金額を買うと、値下がりした場合に大きく損が出る可能性もあります。資産運用に一歩踏み出せない方というのは、こうしたリスクを恐れているのでしょう。
しかし、定期的に積立投資を行う場合は「価格が高いときには少なく、価格が低いときには多く」買い付けます。
買いつけのタイミングを分散させることで、購入単価が平均化(ならされること)に繋がり、値動きの影響を受けにくくなるのです。
長期の視野で進めることで、リスクを抑えながら運用益の安定を目指していけると理想的ですね。
4.3 投資と保障のバランスを忘れない
ただし、積立投資を長期戦で進める場合、定期収入があることが前提となるでしょう。
ケガや病気、自然災害といった不可抗力は、いつ私たちの暮らしを襲うか分かりません。なにかの拍子に支払いが難しくなったとき、長期投資を途中で諦めなければならなくなります。
これでは長期でリスクを分散した効果が得られず、資産形成は道半ばとなってしまうでしょう。
収入激減や病気などのリスクに備え、最低限の保障を保険商品で備えておければ理想的です。
5. 給与アップと年金アップは同時に考える
年金はいずれ受給できる公的なお金であるにも関わらず、あまりよく知られていません。
今回は給与ごとの目安となる受給額をご紹介しましたが、できれば日本年金機構が運営する「ねんきんネット」などを活用し、ご自身の目安となる受給額を確認しておきましょう。
転職等を考えるときには、目先の年収だけでなく「将来の年金」にも関わることを踏まえ、慎重に検討したいですね。
これを機に、公的なお金について理解を深めていきましょう。

参考資料

太田 彩子


