2019年に「老後2000万円問題」が話題になりましたが、当時とは世界情勢が変わり、数々のモノの値段が上がっています。
「老後2000万円問題」のインパクトは大きい一方で、「2000万円以上必要なのではないか」と考えはじめる方もいるのではないでしょうか。
メットライフ生命保険株式会社が、全国47都道府県の20歳~79歳までの男女1万4100人に行った「老後」に関する調査によると、「老後の備えに必要な金融資産と自らが想定する金額」では60~70代が2955万円と答えています(2021年9月13日公表)。
同調査は数多くの物価高がはじまる前のものではありますが、それでも3000万円は必要と感じる方は多いようです。
今回は同調査の結果を見ながら、実際に円グラフで60歳代の貯蓄をみていきましょう。
60歳代「老後の備えに約3000万円が必要」だと思うものの…
同調査による、「現在の保有金融資産額」と「老後の備えに必要な金融資産と自らが想定する金額」は以下の通り。
1/3

出典:メットライフ生命「老後を変える 全国47都道府県大調査(2021年版)」
60~70代では2021年に2955万円、2020年に3184万円と、およそ3000万円が必要だと答えています。
一方で、現在の金融資産額は1982万円。必要だと思う金額との差は973万円でした。
現代の60代は働く方が多いですが、一般的な年金受給開始年齢は65歳からです。年金生活に入る方もおり、そのリアルな老後の必要金額は3000万円にもなるのですね。
ただ、実際に準備できるかはまた別の話のよう。
上記は平均金額になるので、金融広報中央委員会の資料から60歳代の貯蓄のリアルを確認しましょう。
【円グラフ】60歳代の貯蓄分布。平均と中央値はいくら?
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)」を参考に、60歳代の貯蓄を円グラフで金融資産ゼロから3000万円以上まで確認します。
2/3
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/6/f/700wm/img_6f8d08021d6d3a627286330f945234e989596.png)
出典:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)」をもとにLIMO編集部作成
60歳代世帯「金融資産保有額」(※金融資産を保有していない世帯を含む)
- 平均:2427万円
- 中央値:810万円
保有額ごとの人数割合
- 金融資産非保有:19.0%
- 100万円未満:6.4%
- 100~200万円未満:4.8%
- 200~300万円未満:3.4%
- 300~400万円未満:3.3%
- 400~500万円未満:2.6%
- 500~700万円未満:5.9%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.4%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:9.6%
- 3000万円以上:22.8%
- 無回答:2.6%
平均は2000万円を超えますが、これは一部の富裕層に影響されています。より実態に近い中央値は810万円と、およそ3分の1になりました。
円グラフを見ると、最も「3000万円以上:22.8%」が多く、皆さん貯蓄を持っている印象を抱きます。とはいえ「金融資産非保有:19.0%」の割合も多く、貯蓄の二極化が目に見えて分かります。
貯蓄200万円未満の世帯はおよそ4分の1。
貯蓄は3000万円以上必要と感じるも、実際は厳しいご家庭も多いようです。
老後2000万円は本当に必要か
60歳代の貯蓄をみると分かる通り、現代のシニアであっても貯蓄3000万円以上保有しているのはおよそ2割です。
今の現役世代は住宅ローンや教育費の支払いが必要な方も多く、また平均年収も30年以上変わらないなか社会保険料などの負担が増えています。現役世代が3000万円以上貯めるのは厳しいかもしれません。
ただ、実際に老後いくら必要かは個人差があります。老後2000万円問題のもととなった計算を振り返りましょう。
3/3
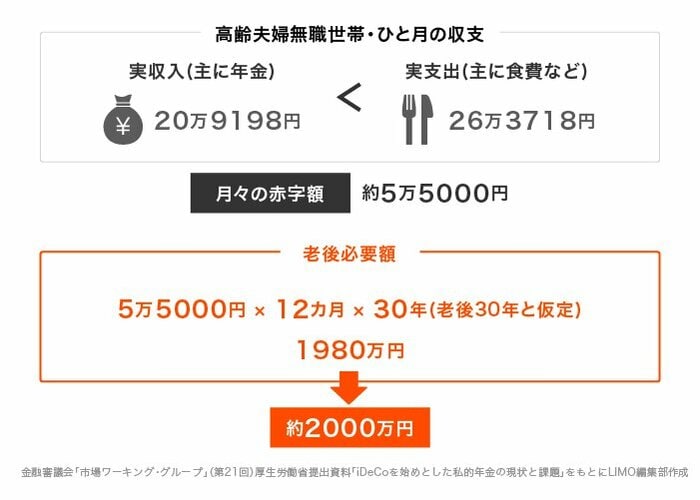
出典:金融審議会「市場ワーキング・グループ」(第21回)厚生労働省提出資料「iDeCoを始めとした私的年金の現状と課題」をもとにLIMO編集部作成
老後2000万円問題は、高齢夫婦無職世帯の月の収支が約5万5000円赤字となり、老後を30年後仮定すると約2000万円足りないという計算です。
実際には「夫婦で年金がいくら貰えるか」「ひと月の支出はいくらか」に大きく左右されます。ご自身として考える場合には、ねんきん定期便などで将来受給予定の公的年金額をまず確認すると良いでしょう。
個人差ありますが、退職金がある際にはその金額や使い道も考えておきたいところです。
「持ち家か、車は保有しているか、老後に利用する交通機関の費用はいくらか」などによっても必要額は異なります。これらのことをまとめて考え、早いうちから対策を行う必要があるでしょう。
また、上記には旅行費用やリフォーム、介護費用が含まれていません。それに加えて物価が上昇することも想定するとなれば、3000万円は必要というご家庭も少なくないと考えられます。
時間を味方につけた対策がカギ
3000万円以上もの貯蓄を準備するには、「長期間かけて時間を味方につける」ことがカギとなるでしょう。
国はiDeCoやつみたてNISAなど、運用益が非課税になる制度を用意していますが、預貯金のみならずこのような制度を利用して「お金を増やす」視点も必要といえます。
もちろん「60代以降も働き続ける」ことも有効です。働くことで収入を得られれば、貯蓄を切り崩すスピードが遅らせられるでしょう。
ただ、現状を考えると人間が働くだけでは貯蓄が間に合わない場合や、万が一のことがあり働けなくなるリスクもあります。自分たちが働くのはもちろん、「お金にも働いてもらう」ことで、このようなリスクを減らせるでしょう。
運用ゆえリスクがありますが、情報収集をして自分に合ったリスク許容度や金融商品で行うことが大切です。まずはつみたてNISAやiDeCoのように、少額で将来の貯蓄や年金を準備する方法について調べてみるのも良いでしょう。

参考資料
- PRTIMES「2年目を迎えたコロナ禍における価値観の変化 老後への備えへの意識や行動の変化と人とのつながりへの関心」
- メットライフ生命「老後を変える 全国47都道府県大調査(2021年版)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)各種分類別」


宮野 茉莉子