1. 社名の「キリン」は飾りではない。筆頭株主が示す親子関係
協和キリンの有価証券報告書で2025年12月期末の大株主を確認すると、1位はキリンホールディングスで、持株比率は55.17%に達する。過半を1社が握っており、同社はキリンホールディングスの子会社にあたる。
キリンホールディングスといえば、ビールや清涼飲料のイメージが先に立つ会社だ。つまり医薬品業種に分類される協和キリンの親会社は、ビール大手グループの持株会社ということになる。
社名にキリンの名が入っていることは多くの人が知っている。ただ、それが「ブランドを共有している」程度の関係なのか、「株式の過半を持たれている」関係なのかで、会社の見え方はまったく違ってくる。
上場会社でありながら、親会社も上場している状態を一般に親子上場と呼ぶ。協和キリンはその典型的な形であり、株主構成の段階で独立系の製薬会社とは性格が異なっている。
2. 大株主の並びが語る、市場に出回る株の少なさ
もう少し大株主の並びを見ていこう。2位は持株比率9.57%、3位は日本カストディ銀行(信託口)の3.77%で、4位以下は1%台から0.6%台の株主が続く。
上位10位の持株比率を合計すると76%を超える。このうち半分以上をキリンホールディングス1社が占めている計算で、残りの上位株主は比率が一気に小さくなる。
この並びから読み取れるのは、同社の経営の重要な意思決定において、親会社の意向が極めて大きな重みを持つという構造だ。持株比率が過半に達している以上、株主総会での親会社の影響力は極めて大きいと考えられる。
一方で、一般の投資家が市場で売買できる株は、発行済み株式の半分に満たない。親会社が保有株を動かさない限り、日々の株価は残りの株主の売買で形づくられることになる。
親子上場では、親会社と少数株主の利害が常に一致するとは限らない、という論点がしばしば指摘される。協和キリンに投資するということは、この構図ごと株を持つということでもある。
製薬会社を見るとき、多くの投資家はパイプライン(開発中の新薬候補)や主力品の売上に目を向ける。だが同社の場合は、その前に「誰が過半を持っているか」という事実を知っておくことが、株価の見方を大きく左右すると私は考えている。
3. 2月末の2,800円台から9月の2,200円台へ。株価の足取り
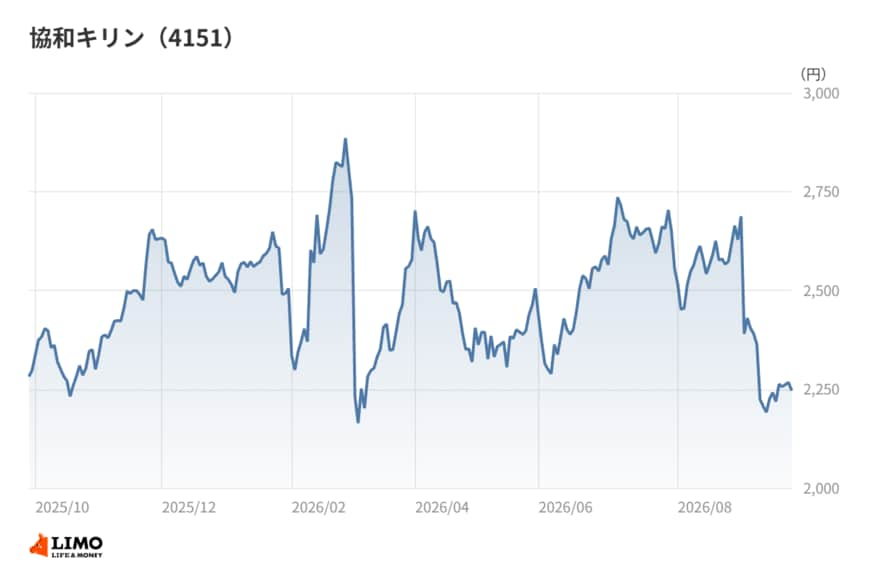
株価の推移を月末終値で追うと、2025年10月末は2,382円だった。11月末には2,600円台へ上がり、12月末と1月末は2,500円台で推移している。
2月末には2,885円まで上げ、2025年10月末以降の月末終値ではこれが最も高い。しかし3月末には2,500円台、4月末には2,362円まで下げ、確定した月末終値ではこの4月末が最も低い水準となった。
その後は5月末から8月末まで2,500円台から2,600円台で持ち直していたが、2026年9月時点の終値は2,267円まで下がった。8月末からの下げ幅は1割を超え、昨秋以降の月末終値のいずれをも下回る水準にある。
9月の下げが同社固有の材料によるものか、医薬品株全体の地合いによるものかは、月次の終値だけでは切り分けられない。ただ、先に見たように市場で売買される株が限られる銘柄では、売りが重なったときに値幅が出やすい面もあるのではないだろうか。
いずれにしても、2026年12月期3Q累計決算の発表を前に、株価は昨秋以降で低い水準にある。業績そのものの確認が、改めて意識されやすい局面と言えそうだ。
4. 筆者コメント
子会社であるという事実は、同社の「弱み」でも「強み」でもなく、性格そのものだと私は捉えている。
親会社が過半を握る会社では、株価の短期的な上げ下げに経営が振り回されにくい。長い時間のかかる新薬開発と、安定した株主の組み合わせは、一般に相性がよいとされる。
その反面、少数株主から見ると、経営の方向を自分たちの声で動かしにくい会社でもある。株価が下がったときに、市場の圧力が経営の変化につながりにくいという言い方もできるだろう。
社名の「キリン」を単なるブランド名として読むか、資本の構図として読むか。その違いが、同じ株価の下げをどう受け止めるかの違いにもなる。まずは大株主の欄を開いてみることをおすすめしたい。
5. 決算に表れる、研究開発型の製薬会社としての顔
ここからは、資本の構図の中で同社がどう稼いでいるのかを決算から確かめる。2025年12月期通期の売上収益(IFRS)は4,968億円で、前期の4,955億円からほぼ横ばいだった。親会社の所有者に帰属する当期利益は670億円で、前期比+12.0%の増益となっている。
売上が伸び悩んだ理由について、同社は2025年12月期3Q累計の段階で、グローバル戦略品は伸長したものの、APACリージョンの事業再編や薬価基準引下げの影響などで減収になったと説明していた。コア営業利益の減益についても、売上総利益の減少に加え研究開発費の増加が響いたとしている。
研究開発費は2025年12月期で1,012億円と、売上収益の2割を超える。2021年12月期の577億円からは1.7倍超に増えており、過去5期で売上収益が3,522億円から4,968億円へと4割増えたペースを上回る。
2026年12月期は売上収益5,200億円(前期比+4.7%)を見込む。上期の実績は売上収益2,636億円、当期利益306億円で、売上収益の進捗率は50.7%と、上期の目安とされる50%をわずかに上回った。1株当たり利益の予想は143.27円で、前期実績の128.07円から増える計画だ。
親会社はビール大手の持株会社でも、子会社の損益構造は研究開発に重く資源を振り向ける典型的な新薬メーカーのものだ。資本の親子関係と事業の性格は、切り分けて見ておく必要がある。
6. 自己資本比率80%超の財務は、何を意味するのか
財務面では、2025年12月期末の自己資本比率が80.6%に達する。医薬品業種の中央値は65.9%で、同業の中でも自己資本の厚さは際立っている。期末の現金は2,187億円あり、手元の資金にも余裕がある。
資本効率を見ると、ROE(自己資本利益率)は7.7%だった。医薬品業種の中央値4.6%は上回っているが、過去5期では2023年12月期の10.2%を除き、7%台で推移している。
資本の使い方にも動きはあった。2024年12月期には投資活動のキャッシュフローが▲1,423億円と大きく膨らみ、のれんは前期末の1,404億円から1,810億円へ増えた。のれんが増えるのは企業買収に伴う典型的な痕跡で、厚い資本を成長投資に振り向けた期と読める。同じ期には自己株式1,436万株を消却している。
もっとも、自己資本比率80%超という水準は、一般には「健全」と受け止められやすい一方で、資本を最適に使えているかという観点では別の論点になる。負債をほとんど使わない財務は、ROEを押し下げる方向に働きやすいからだ。
親会社にとっては、子会社の厚い資本はグループ全体の安全弁になる。一方で少数株主にとっては、その資本がどれだけ効率よく利益に変わるかが関心事だ。同じ数字でも立場によって評価が分かれる点は、上場子会社ならではの特徴と言える。
7. 筆者コメント
親会社という安定株主を持ち、自己資本も分厚い会社は、少数株主にとって何を意味するのか。私には、同社が「急がなくてもよい会社」として設計されているように見える。
売上が伸び悩む年があっても研究開発費を削らず、大型の投資にも踏み切れる。その余裕を支えているのが、親会社という安定株主と、積み上がった自己資本だろう。
ただし、急がなくてもよい設計は、少数株主から見ると成果の出る時期が読みにくい設計でもある。株価が昨秋以降で低い水準に沈んだ今こそ、その余裕がいつ利益に変わるのかを問う視点が欠かせない。
研究開発費と利益の伸びの関係、そして厚い資本の使い道。この二つを決算ごとに追いかけていけば、親子上場という構図の損得も見えてくるはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希