あと1カ月もすればお盆です。
旧友や親戚と久しぶりに会う機会が増え、年金が話題にのぼることもあるのではないでしょうか。
「厚生年金をもらえる金額が月に平均14万」となっていますが、そう聞くと月収と比べてみて少ないなと感じる方もいらっしゃるかもしれませんね。
この厚生年金は、国民年金と違って支給額の差が個々人大きいのです。
そこで今回は、厚生年金についての仕組みや注意したいポイントをお伝えしたいと思います。
【注目記事】厚生年金「平均14万円」の注意点3つ【年金受給額】収入による格差も確認を
1.公的年金(国民年金・厚生年金)の仕組みを知ろう
まずは日本の年金制度について詳しく知りましょう。日本の公的年金は、「国民年金(基礎年金)」と「厚生年金」の2階建ての制度となっています。
1/2

出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
1.1 1階部分の国民年金
- 国内に住む20歳から60歳までの方に原則、加入義務がある
- 毎月の保険料は加入者一律
- 自営業者や扶養されている配偶者などが該当する
- 480月(40年)の支払いで満額
国民年金は未納月があるとマイナス調整されるため、加入月数が重要です。
ちなみに今年度の満額支給は、前年比で0.4%引き下げられて6万4816円が2022年6月15日から支給となりました。
1.2 2階部分の厚生年金
- 会社員や公務員などが国民年金に上乗せで加入(パートも適用が拡大されている)
- 収入に応じて保険料を仕払う
収入が多いほど将来の受け取り額が多くなるため、厚生年金は収入も重要となります。
次に厚生年金の平均月額を確認してみましょう。
2.「厚生年金の平均月額14万円」はホント?
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は「14万4366円」です。
ただし、この平均額の約14万円の中には国民年金の金額も含まれている点です。
国民年金の平均月額は5万6252円のため、厚生年金部分を計算しましょう。
14万4366円ー5万6252円=8万8114円
厚生年金だけをみると、約9万円の支給となることを知っておくと良いでしょう。
3.厚生年金のリアルな受給額を人数ごとに確認
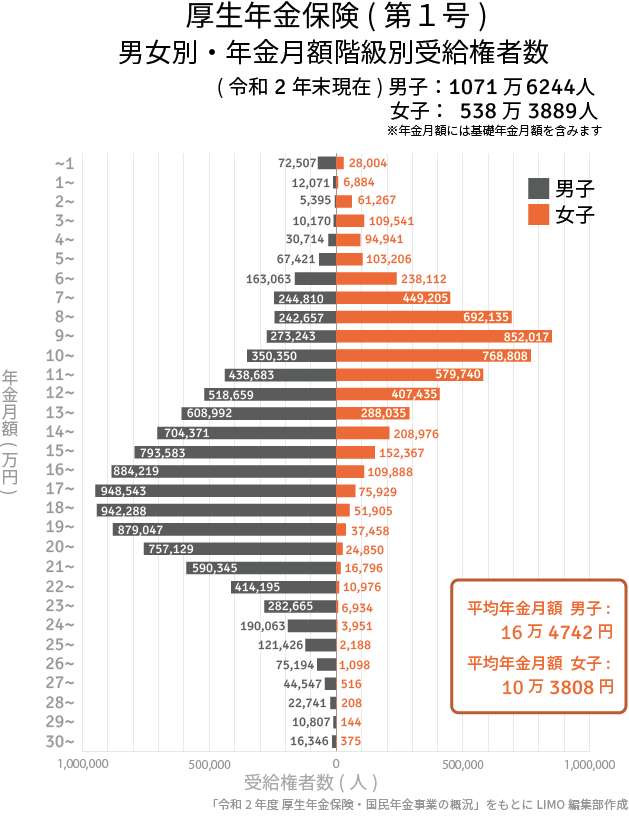
続いて、厚生年金の受給額ごとの人数を確認していきます。
2/2
出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
3.1 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
全体平均は約14万円でしたが、9万円以上〜10万円未満を受給している人が最も多くなります。
男女の差額も注目してみましょう。
3.2 厚生年金の平均月額
- 全体:平均年金月額14万4366円
- 男性:平均年金月額16万4742円
- 女性:平均年金月額10万3808円
男女の平均額には約6万円の差があります。毎月6万円の差となると、年間で考えると72万円、20年間で1440万円。長い目で見ると、かなり大きい金額となるのはわかります。
この差は、現役時代の収入はもちろん、勤務期間(厚生年金加入期間)による部分も大きいでしょう。
女性の場合、出産や育児、親の介護等のライフイベントで収入や勤務期間に影響が少なからずある方も多いでしょう。しかし、男女平等といわれる時代、今後はこの差は縮まっていくと考えられます。
親世代に比べると育児休暇を取りやすくなり、保育所も利用できるように整備されていることもあり、子どもを産んだあとも働き続ける環境が整ってきています。
実際にこのような環境から、30代既婚女性の就業率が少しずつ上がっており、子どもを含めた共働き世帯「30代の4人世帯」だけが突出して家計が改善していると先日話題になりましたね。
今後の女性の就業率アップがますます注目されることでしょう。
4.人生100年時代に向けた老後の備えを
厚生年金の平均額には大きな個人差があることが分かりました。
平均の金額だけ見ていくと、年金だけで最低限の生活はできると考える方もいらっしゃるかもしれません。
ただし、今を生きる人たちは100年生きるとも言われています。長い人生何があるか分からないですし、ずっと健康でいられる保証もないでしょう。
老後になってから慌てないように、心にゆとりを持って老後を過ごせるよう、今から資産形成をはじめたいところ。
貯蓄だけでなく、お金自身に働いてもらう資産運用を取り入れてみても良いですね。今は少額からでも投資ができます。
国の制度として、運用益が非課税になるNISAやiDeCoもあります。興味を持ったものから調べてみて、ご自身に合った資産運用の方法を見つけていきましょう。

参考資料

齋藤 英里奈