

6月15日に令和4年度からの年金がはじめて支給されましたね。
年金は老後になれば必ずもらえるものというイメージがありますが、金額には個人差があります。
受給額には国民年金・厚生年金ともに「加入期間」が影響します。また、厚生年金の場合は収入によっても、将来受け取る年金額が異なります。
今回は年金制度の基本や平均受給額について確認した後、「加入期間が短いケース」の平均的な受給額についても見ていきます。
【注目記事】【厚生年金】月15万円以上の男性は何パーセントか。受給額を知る簡単な方法は?
1. 公的年金(厚生年金・国民年金)の仕組み
まずは2階建てと言われる、日本の年金制度について確認しましょう。
1/8
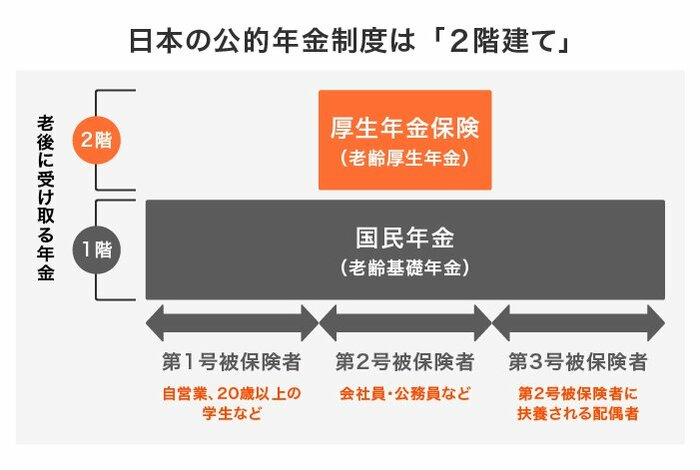
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
- 国民年金:20歳以上60歳未満の方が原則加入する。保険料は一律。老後は自営業や専業主婦の方などが受け取る。
- 厚生年金:会社員や公務員などの方が国民年金に上乗せして加入(パートも一定用要件を満たせば加入が可能に)。収入に応じて支払った保険料により、将来の受給額が異なる。
まずは自分がどちらの年金に加入しているか、また加入期間についても把握しておいたほうが良いでしょう。
2. 「厚生年金と国民年金」令和4年度のモデルケースはいくらか
年金額は毎年改定されます。
令和4年度の年金は「国民年金:6万4816円(満額)」「厚生年金:21万9593円(夫婦2人分の老齢基礎年金を含む標準的な年金額)」。
2/8

出典:日本年金機構「令和4年4月分からの年金額等について」
厚生年金は「会社員の夫と専業主婦の妻」をモデルケースとして計算されています。
「令和4年度の年金額は、昨年度より0.4%引き下げへ」
こういったニュースを聞くと将来の年金に不安を感じてしまいますね。
3. 「厚生年金と国民年金」ひと月の平均受給額
では、一般的にはどれくらい年金を受給する方が多いのでしょうか。
厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」より、平均的な受給額を確認しましょう。
3/8

厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
3.1 国民年金の平均月額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
4/8
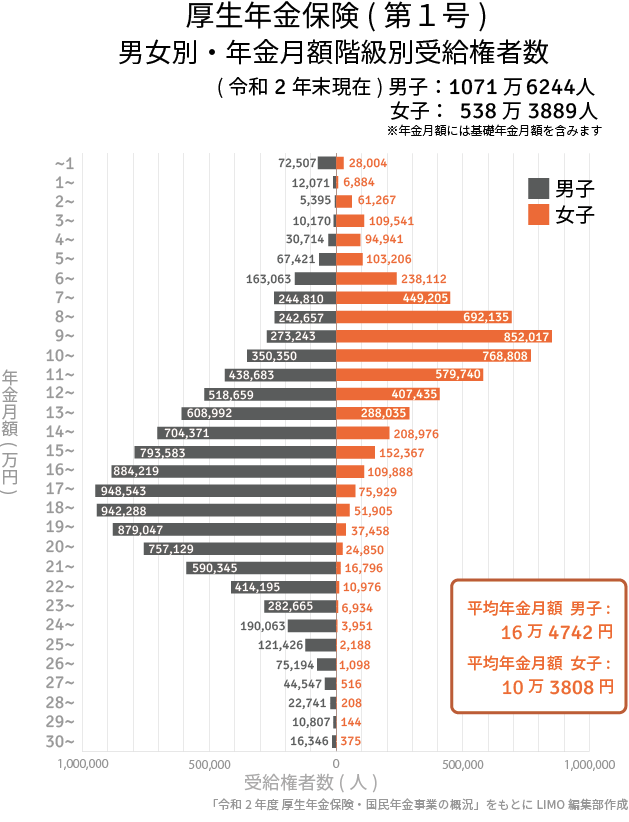
厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
3.2 厚生年金の平均月額(受給者数1610万133人)
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
国民年金は平均で5万6000円。
国民年金の場合、早いうちから公的年金以外で老後資金に備える必要があるでしょう。
厚生年金は男性で16万4742円、女性は10万3808円でした。
男女で約6万円の差がありますが、これは女性の方が加入期間が短い、収入が少ない場合が多いと考えられます。
個人差が大きいため、ねんきん定期便やねんきんネットなどを利用して確認するといいでしょう。
4. 【国民年金】受給要件と加入期間が短い場合の平均額
公的年金は受給要件が定められています。
- 国民年金:保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上ある
- 厚生年金:厚生年金の加入期間が1ヵ月以上ある
きちんと保険料を払うことが大切なのですね。
では、加入期間が短いケースについて、厚生労働省の資料より「資格期間25年未満」を国民年金から確認します。
5/8

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
4.1 受給権者数
- 「老齢年金・25年以上」:3328万人
- 「通算老齢年金・25年未満」:94万人
6/8

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
4.2 平均月額
- 「老齢年金・25年以上」:5万6252円
- 「通算老齢年金・25年未満」:1万9280円
国民年金の加入期間が短い方は少ないですね。自営業やフリーランスの方は経済的に厳しくなると未納にしてしまう場合もあるでしょう。
しかし平均月額をみると分かる通り、半分以下になってしまいます。
支払いが厳しい場合には「国民年金保険料の免除制度・納付猶予制度」の申請をおこなうことをおすすめします。
上記の制度が利用できるか、まずは最寄りの年金事務所等で相談しましょう。
5. 【厚生年金】受給要件と加入期間が短い場合の平均額
次に厚生年金の「通算老齢年金・25年未満」の受給権者数を確認します。
7/8

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
5.1 受給権者数
- 「老齢年金・25年以上」:1610万人
- 「通算老齢年金・25年未満」:1490万人
8/8

出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
5.2 平均月額
- 「老齢年金・25年以上」:14万4366円
- 「通算老齢年金・25年未満」:6万1445万円
※国民年年金部分を含む。
厚生年金の場合、「老齢年金・25年以上」のほうが多いですが、「通算老齢年金・25年未満」も同程度でした。
たとえば女性は育児や介護で離職する方が多いように、加入期間が短い方も珍しくないでしょう。
しかし平均額は6万1445万円です。これのみで生活するのは厳しいので、加入期間が短い方は注意が必要です。
6. 公的年金のメリット3つと老後の備え方
「年金はあてにできない」と言われても、やはり老後生活の柱は「公的年金」です。
公的年金には以下のようなメリットがあります。
- 受給開始から生涯受け取れる
- 障害年金がある
- 遺族年金がある
生涯にわたって受け取れる終身年金であることは、公的年金の大きなメリットです。
また障害年金や遺族年金など、万が一のことがあった際の備えにもなります。
国民年金が支払えない場合には、「国民年金保険料の免除制度・納付猶予制度」を利用すれば、基本的に受給資格期間へ参入されます。
また、余裕ができれば追納も可能です(追納できるのは10年以内です)。
厚生年金については順次、適用条件が広がっています。
2022年10月には被保険者(短時間労働者を除く)の総数が常時100人を超える特定適用事業所に勤め、雇用期間が2カ月を超えて見込まれることなどの一定要件を満たせば、加入できるようになります。
公的年金のメリットをおさえ、活用すると良いでしょう。
ただ私的年金(iDeCoや個人年金保険など)や貯蓄などで、年金以外に備える必要もあります。
公的年金で老後生活の柱を固めたら、他の貯蓄などで早いうちから老後に備えていきましょう。

参考資料
宮野 茉莉子


