
春といえば待ちに待った桜の季節ですね。お花見をされた方も多いことでしょう。日本の春の象徴である桜には人の心を和ませる不思議な力がありますね。
さて、お金の話に戻ると、老後といえばこちらも待ちに待った年金。現役時代の忙しい日々に、老後は年金でゆっくり過ごしたいなぁと思われる方も多いのではないでしょうか。
しかし、この4月から公的年金額が0.4%引き下げられます。この事実はまるで先日の天候、関東では花散らしの雨といわれた、冷たい雨のような知らせに聞こえますね。
これは、年金額を決める際の指標である現役世代の賃金が下がっているためで、2年連続の減額になります。
所得がなかなか上がらない中、将来の年金についても減額というニュースを聞くと不安に感じる方も多いでしょう。
そこで今回は、基本の年金の仕組みや受給額を知り、注意するポイントについても見ていきたいと思います。
【注目記事】還暦60歳で貯蓄100万円未満は何割か。人生100年時代に必要な貯蓄と資産運用とは
「厚生年金」と「国民年金」の今さら聞けない基本
日本の年金制度は「国民年金」と「厚生年金」の2階建て構造となっています。
1/2
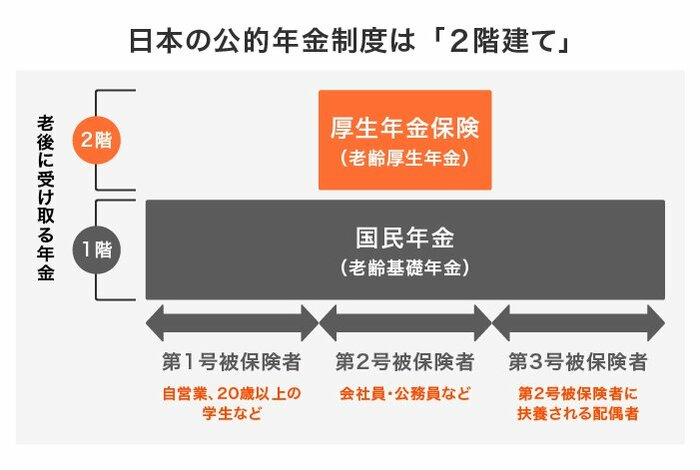
国民年金とは、日本に住む20~60歳未満の全ての人が加入する年金の1階部分です。40年間保険料を納めれば満額が受け取れ、未納の期間があればその分が差し引かれるという仕組みです。
学生時代に免除を受けた方の場合、資格期間には通算されますが、納付期間には含まれません。そのため、追納しない限りは満額より少ない受給額となります。
次に厚生年金とは、現役時代に会社員や公務員として働いた方が加入する年金の2階部分となります。保険料は報酬額によって区分された等級で決まり、納めた保険料や加入期間で年金額が決まります。
「厚生年金」に加入している人は、同時に「国民年金」にも加入していることになります。
年金の基本的な仕組みがわかったところで、次は実際に受給されている厚生年金の受給額を見ていきましょう。
厚生年金の平均受給額は月額14万4366円
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を参考にします。
平均年金月額:14万4366円
平均は14万4366円であり「厚生年金の平均額は約14万円」といわれる根拠につながりますね。
厚生年金の受給額で注意したい3つのポイント
次に、年金制度の落とし穴と受給額の格差について、注意したいポイントをそれぞれ見ていきましょう。
1. 厚生年金の金額は「国民年金込み」
厚生年金の受給額には国民年金の金額が既に含まれていることを考えておかなければなりません。
公的年金制度は2階建ての構造をしていることから、会社員や公務員として保険料を収めた方は「国民年金と厚生年金の合計額」が受給できます。
先ほどの資料で記載された数字は、既に国民年金が含まれた金額であるため、ここからさらに国民年金が上乗せされるわけではないことに注意しましょう。
ちなみに、国民年金の平均は5万6252円です。単純に差し引くと、8万8114円。
この8万8114円が、厚生年金単体での平均額ということになります。
2. 厚生年金の金額はピンキリ
次に、厚生年金の受給額は個人差が大きいことも同資料で確認していきます。
2/2

厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
※厚生年金保険(第1号)の受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない、報酬比例部分のみの65歳未満の受給権者が含まれていることに留意が必要です。
平均は14万円ですが、実際に受け取る人が多いのは「9~10万円未満」に集中していることがわかります。仮に9万円の受給額だと、平均との差は毎月5万円。1年の差は60万、10年では600万、20年では1200万と年数を考えると大きな差となりますね。
男女の差にも注目してみましょう。
3. 厚生年金「男女差」にも注目
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
男女の平均額には6万円ほどの差があります。これは現役時代の収入だけでなく勤務期間(厚生年金加入期間)によっても厚生年金の額が変わります。
女性の場合、出産や育児、親の介護等のライフイベントで収入や勤務期間に影響が少なからずありそうですね。
しかし、男女平等といわれる時代、今後はこの差は縮まっていくことでしょう。
ねんきん定期便で受給額を確認
平均を知ることは一つの目安となりますが、大きく差があることを知ったうえで参考にしましょう。
一番は、ねんきん定期便が届くたびに自身の年金額がいくらくらいなのかを確認することです。イメージより少ない場合には早いうちから将来の資金づくりをはじめましょう。
そして、自身の老後について、春の訪れを待ち遠しく感じるように、心和やかに迎えることができたならとても幸せなことですね。

参考記事
齋藤 英里奈