


私達の老後を支えてくれる「年金」。その実態については意外と知らないという方が多いでしょう。
年金には、国民年金(基礎年金)と厚生年金があります。
厚生年金は会社員や公務員が、国民年金に上乗せして加入するもの。それゆえ「手厚い」イメージを抱きがちですが、実は受給額が月10万円未満という方も少なくないのです。
現在、パートの方でも厚生年金の適用が拡大しています。厚生年金に興味を抱かれている方も多いのではないでしょうか。
今回は厚生年金について、男女別に月10万円未満受給する人の割合をみていきます。
厚生年金「ひと月の平均額」は約14万円
今回は厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」より、まずは厚生年金の平均月額を確認します。
1/1
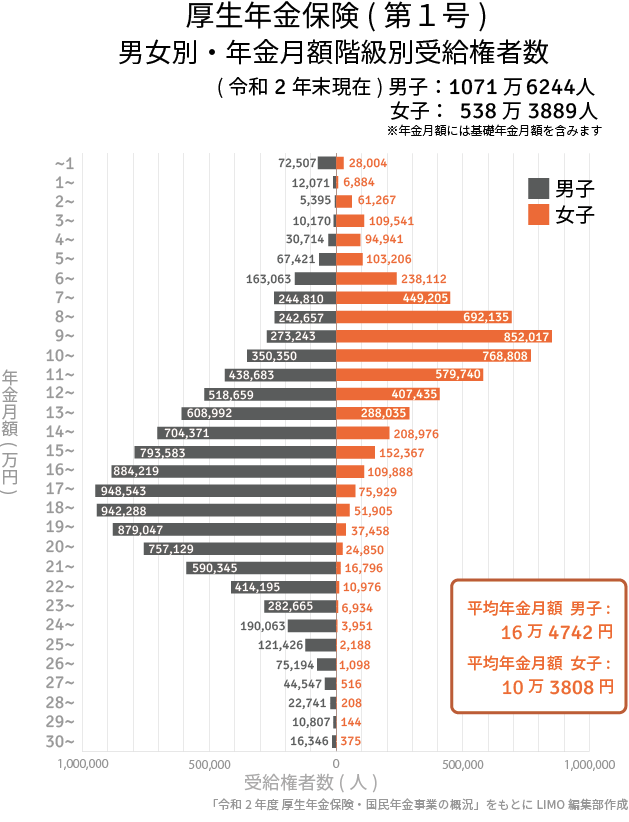
出典:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
厚生年金の平均月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
全体の平均額は約14.4万円。
しかし男女別で見ると、男性は約16.4万円、女性は10.3万円でした。
これは厚生年金が加入月数や、収入に応じて支払った保険料により、将来の受給額が変わるためです。
上記を見ると、男女でボリュームゾーンが異なるのもわかりますね。
男性で厚生年金「ひとりで10万円未満」は何割?
では、男性の厚生年金の受給権者数を1万円レンジで確認しましょう。
【全国男性】厚生年金の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:7万2507人
- 1万円以上~2万円未満:1万2071人
- 2万円以上~3万円未満:5395人
- 3万円以上~4万円未満:1万170人
- 4万円以上~5万円未満:3万714人
- 5万円以上~6万円未満:6万7421人
- 6万円以上~7万円未満:16万3063人
- 7万円以上~8万円未満:24万4810人
- 8万円以上~9万円未満:24万2657人
- 9万円以上~10万円未満:27万3243人
- 10万円以上~11万円未満:35万350人
- 11万円以上~12万円未満:43万8383人
- 12万円以上~13万円未満:51万8659人
- 13万円以上~14万円未満:60万8992人
- 14万円以上~15万円未満:70万4371人
- 15万円以上~16万円未満:79万3583人
- 16万円以上~17万円未満:88万4219人
- 17万円以上~18万円未満:94万8543人
- 18万円以上~19万円未満:94万2288人
- 19万円以上~20万円未満:87万9047人
- 20万円以上~21万円未満:75万7129人
- 21万円以上~22万円未満:59万345人
- 22万円以上~23万円未満:41万4195人
- 23万円以上~24万円未満:28万2665人
- 24万円以上~25万円未満:19万63人
- 25万円以上~26万円未満:12万1426人
- 26万円以上~27万円未満:7万5194人
- 27万円以上~28万円未満:4万4547人
- 28万円以上~29万円未満:2万2741人
- 29万円以上~30万円未満:1万807人
- 30万円以上~:1万6346人
男性で厚生年金が月10万円未満なのは約10.5%でした。
約1割の男性は月10万円貰えないのですね。
女性で厚生年金「ひとりで10万円未満」は何割?
次に女性を確認しましょう。
【全国女性】厚生年金の年金月額階級別の老齢年金受給者数のデータ
- 1万円未満:2万8004人
- 1万円以上~2万円未満:6884人
- 2万円以上~3万円未満:6万1267人
- 3万円以上~4万円未満:10万9541人
- 4万円以上~5万円未満:9万4941人
- 5万円以上~6万円未満:10万3206人
- 6万円以上~7万円未満:23万8112人
- 7万円以上~8万円未満:44万9205人
- 8万円以上~9万円未満:69万2135人
- 9万円以上~10万円未満:85万2017人
- 10万円以上~11万円未満:76万8808人
- 11万円以上~12万円未満:57万9740人
- 12万円以上~13万円未満:40万7435人
- 13万円以上~14万円未満:28万8035人
- 14万円以上~15万円未満:20万8976人
- 15万円以上~16万円未満:15万2367人
- 16万円以上~17万円未満:10万9888人
- 17万円以上~18万円未満:7万5929人
- 18万円以上~19万円未満:5万1905人
- 19万円以上~20万円未満:3万7458人
- 20万円以上~21万円未満:2万4850人
- 21万円以上~22万円未満:1万6796人
- 22万円以上~23万円未満:1万976人
- 23万円以上~24万円未満:6934人
- 24万円以上~25万円未満:3951人
- 25万円以上~26万円未満:2188人
- 26万円以上~27万円未満:1098人
- 27万円以上~28万円未満:516人
- 28万円以上~29万円未満:208人
- 29万円以上~30万円未満:144人
- 30万円以上~:375人
女性で厚生年金が月10万円未満なのは約48.9%でした。
女性は男性に比べて収入が低かったり、加入月数が少なかったりします。
それが将来の年金額にも影響しているのでしょう。
少ない年金に自身で対応する時代へ
厚生年金であっても、男性は約1割、女性は約5割が月10万円未満となりました。
「月10万円未満では生活できない」という人が大半でしょう。
それでも、厚生年金へ加入すれば、国民年金より将来の受給額は増えます。
現在はパートの方でも、特定適用事業所で働き、一定要件を満たせば厚生年金に加入できます。
2022年10月より、特定適用事業所の要件が、被保険者(短時間労働者を除く)の総数が常時500人から100人を超える事業所へと変更されます。
特に年金が少ない女性は、厚生年金への加入も検討してみましょう。
また、個人年金保険やiDeCoといった私的年金で、将来の年金の不足部分を補う必要性も高まっています。
少子高齢化の現代では、自分で老後の対策を考える必要があります。
できるだけ早いうちから、将来に向けて情報収集や対策をおこなっていきましょう。

参考資料


宮野 茉莉子


