
40~50代は人生の折り返し地点にあたります。
まだ定年までは時間があるものの、早期退職も視野に入れてセカンドライフを考え始める年代だと思います。
とくに年々増えている「おひとりさま」は老後に向けてどれほどの貯蓄ができているのでしょうか。
今回は40~50代のリアルな平均貯蓄額と就業状況や手取りまで解説していきたいと思います。
40代の「おひとりさま」
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査]令和2年調査結果」を基に、まずは40代の「おひとりさま」の貯蓄額を見ていきます。
同調査の単身世帯・全体の回答世帯数は2500世帯(男性58.2%・女性41.8%)です。
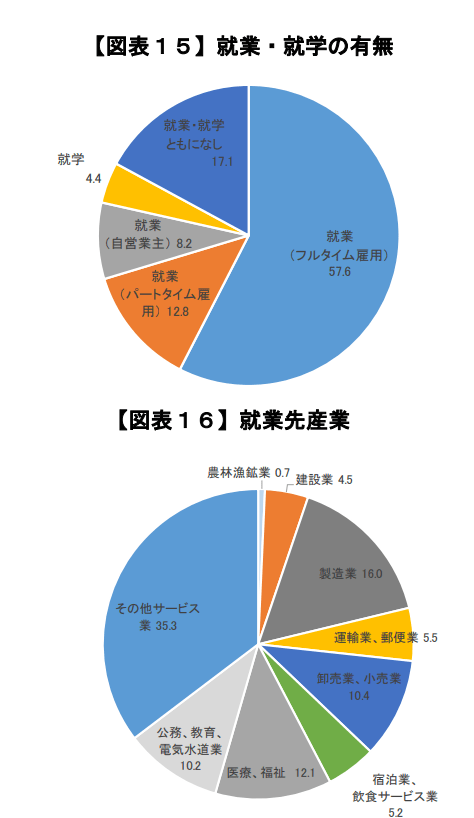
就業状況や就業先産業も併せて確認しましょう。
1/3
出典:金融広報中央委員会「家計の金融行動に関する世論調査(2020年)のポイント 」
フルタイム勤務が半分以上ですが、パートタイムや自営業を含めると全体の約75%は勤めていることがわかります。
就業内容は「サービス業」が最も多く、次いで「製造業」、「医療・福祉」となりました。
では、次に貯蓄額の内訳を見ていきましょう。
2/3

出典:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和2年調査結果」
40代の「おひとりさま」の約半数が、金融資産が0~100万円未満となっています。
そのため、中央値が40万円と、決して老後は安泰とは言えない貯蓄額であることがわかります。
一方で、ひとりで過ごす老後生活を見据えてか、全体のうち17.3%の人が1000万円以上貯蓄をしています。
ひとくちに「おひとりさま」とは言えども、様々な生活背景があり、貯蓄ができない収入環境の人もいるかもしれません。
その格差は年代が上がるにつれて大きくなるのか、50代の「おひとりさま」事情を見て確認してみましょう。
50代の「おひとりさま」
次に、同資料を基に50代「おひとりさま」の貯蓄額の内訳を見てみましょう。
3/3

出典:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和2年調査結果」
50代の「おひとりさま」の約半数も、金融資産が0~100万円未満となっています。
ただし、40代よりも金融資産がない人が増えていることがわかります。
また、1000万円以上の貯蓄をしている人は20.2%と、40代よりも増えています。
つまり、金融資産がない人とある人の差は、年代が上がるにつれて拡大しているといえるでしょう。
老後の手前になって、年金だけじゃ生活が難しいと気づく前に、若いうちから貯蓄の習慣はつけておけるとよいですね。
手取りからいくら貯蓄しているのか
では、次に40~50代の人が手取りからいくら貯蓄しているのかを見ていきましょう。
貯蓄できる割合に応じて、貯金以外の選択肢を考えてもいいかもしれません。
40代
- 5%未満:6.3%
- 5~10%未満:12.7%
- 10~15%未満:14.8%
- 15~20%未満:4.9%
- 20~25%未満:12.7%
- 25~30%未満:3.5%
- 30~35%未満:7.4%
- 35%以上:7.0%
- 貯蓄しなかった:30.6%
50代
- 5%未満:6.4%
- 5~10%未満:9.4%
- 10~15%未満:13.3%
- 15~20%未満:5.6%
- 20~25%未満:6.4%
- 25~30%未満:1.3%
- 30~35%未満:6.4%
- 35%以上:9.0%
- 貯蓄しなかった:42.1%
40~50代ともに最も多かったのは「10~15%未満」となりました。
収入を上げなくとも、今の生活収支を見直すことで貯蓄に回せる部分があるかもしれません。
また、健康で働き続けられる期間は貴重な時間だと思って、少しでも多くの金額を貯蓄に回したいものです。
退職後までは目先の生活資金の「貯金」と将来の生活資金の「資産運用」というように、目的別に貯蓄方法を変えてみるのもよいでしょう。
退職まであと何年?
ここもと、年金の受給開始年齢が繰り下げられるようになるなど、「健康なうちは長く働く」ための様々な制度が整い始めています。
退職までの就業期間を老後資金づくりのために有効活用してみませんか。
先取り貯金や積立投資など、自動的に貯まる仕組みを1日でも早く作って時間を味方につけられたら理想的です。
積立投資については運用期間が長くとれる分、将来の利益も期待できます。
40~50代だからといってなにかを始めるのに遅いということはありません。
ぜひ一度どんな積立投資があるのか調べる時間を作ってみるのもよいかもしれませんね。

参考資料
西森 遥