


いよいよ3月がスタートしました。「一月往ぬる二月逃げる三月去る」とは言いますが、新年からすでに2カ月が経過したことに、驚く方も多いのではないでしょうか。
新しい季節を前に、お金の目標を立ててみる方もいます。
よく貯蓄の目標とされるのが「老後資金2000万円」。しかし、実は人によって必要となるお金はばらばらです。
なぜなら、年金として受給する金額には個人差が存在するからです。
そこで今回は、厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を参考にしながら、「本当の年金受給額事情」を紐解いてみます。
年金から必要となる老後資金の考え方についてもまとめてみました。
【関連記事】厚生年金や国民年金から「天引き」される税・保険料一覧。額面通りは受け取れない!
厚生年金はどれくらいの人がいくら受給する?
会社員や公務員として厚生年金に加入していた方は、現在どれくらい受給しているのでしょうか。平均月額や受給者数をまとめてみます。
厚生年金の平均月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
厚生年金の平均は14万4366円。しかし、多くの人は「9万円以上~10万円未満」のゾーンに集中していることがわかります。
グラフで見るとその特徴がよりわかります。
1/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
平均では約14.4万円ですが、それを超える「厚生年金月額15万円超」の人数は、746万8721人。平均以上の年金を受け取れる人は、全体のうち46.4%にとどまります。
続いて国民年金についても確認します。
国民年金はどれくらいの人がいくら受給する?
自営業者や専業主婦など、1度も国民年金に加入していない人は国民年金のみの受給となります。
今のシニア世代は何人がいくらくらい受給しているのでしょうか。
国民年金の平均月額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
国民年金月額階級別の老齢年金受給者数
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
国民年金についてもグラフで確認してみましょう。
2/3

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
月額6~7万円の人が突出して多いことがわかります。
国民年金はすべての人の保険料が一律で決められています。そのため、よほどの未納期間がない限り、受給額に差が出ることはほとんどありません。
一方で、厚生年金は収入に応じた保険料を納めます。
納めた保険料が高く、加入している期間が長かった人ほど、たくさんの年金を受給できるというわけです。
そのため、国民年金に比べると個人差が激しくなる傾向にあります。
老後の資金はいくら必要なのか
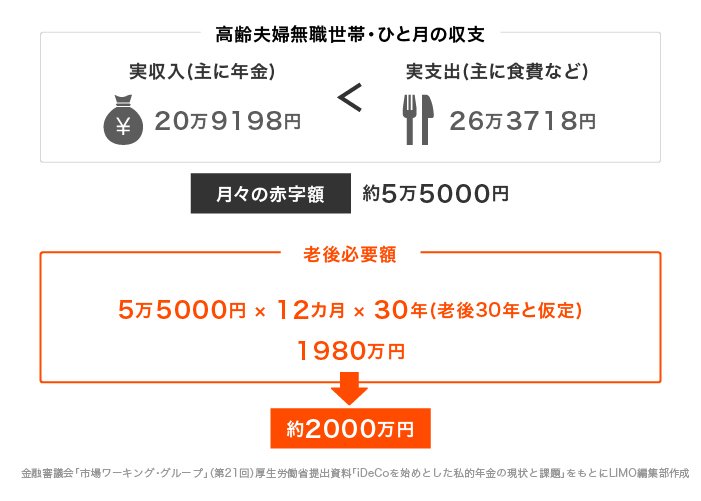
一時期話題となった「老後2000万円問題」。多くの方は老後の資金として2000万円を目標としていますが、これはあくまでもモデルケースでの例です。
3/3
出所:金融審議会「市場ワーキング・グループ」
まず夫婦二人世帯という点に注目しましょう。おひとりさま世帯、あるいは共働きしてきた夫婦世帯にとっては、そもそも収入が一致しません。
年金額についても、今回見てきたように個人によって異なるのです。
以上のことから、「自分にとってはいくらか」の把握がとても重要になることがわかりますね。
年金の額は「ねんきんネット」や「ねんきん定期便」などで確認できます。目安の額をつかみ、次に老後の支出を考えてみましょう。
上記の支出は約26万円ですが、元となった調査では住居費用が1万円台で試算されています。
将来も賃貸住まいの場合などは、上乗せして考えた方が安心でしょう。
このようにステップを踏み、まずは必要となる老後資金を明確にしましょう。その上で、貯蓄を増やすことが必要になります。
早めに始めることで、預貯金以外にも保険や資産運用など、お金を貯める選択肢が増えていきます。
幅広く情報収集してみましょう。

参考資料


LIMO編集部


