

学歴格差、収入格差、貯蓄格差…。お金に関する格差はどんな場面でも感じられるものですが、実は将来受け取る公的年金にも、格差が生じていることをご存知でしょうか。
会社員や公務員が受け取る厚生年金は、最新のデータで平均が14.4万円とされています。しかし、実態はピンキリ。今回は、そんな厚生年金の受給額事情に迫ってみます。
厚生年金の受給額を決める要因についても解説するので、老後に不安を感じる方はぜひ参考にしてみてください。
【注目記事】「月30万円の不労所得」を作る4つの方法を元証券会社員が解説!
まずは年金制度を正しく理解することから
まずは日本の公的年金制度について、正しく知っておきましょう。図のように2階建てをイメージするとわかりやすいです。
1/3

出所:日本年金機構
1階部分:国民年金(老齢基礎年金)
日本国内に住む20歳以上60歳未満の全員が加入する国民年金は、さらに以下の3つにわかれます。
- 第1号被保険者:自営業や学生、無職など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
国民年金は保険料が一律です。ただし、第2号や第3号の方は国民年金保険料を単体で納める必要はありません。
2階部分:厚生年金
厚生年金とは、会社員や公務員が国民年金に上乗せとして加入する年金です。保険料は報酬比例制で、納めた保険料と加入期間によって年金額が決定します。
つまり、国民年金は未納期間がない限りほぼ同じ年金額となり、厚生年金は個人の収入や加入期間で年金額が変わるということに。
厚生年金のピンキリ事情は、こうした年金額の決め方が要因になるということです。
厚生年金「ピンキリ事情」の実態
年金の仕組みをみることで、厚生年金がピンキリになる要因がわかりました。次からは、実際に年金を受給している方の受給額を見ていきましょう。
2021年12月に発表されたばかりの厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」を参考にします。
厚生年金の平均月額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
2/3

出所:厚生労働省「令和2年度厚生年金保険・国民年金事業の概況」
1万円レンジごとの受給者数は以下の通りです。
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
いかがでしょうか。平均は14.4万円ですが、一番多いゾーンは「9万円以上~10万円未満」です。30万円以上の高額受給者がいるため、平均値が引き上げられていることがわかります。
厚生年金「男女別」でも徹底比較!
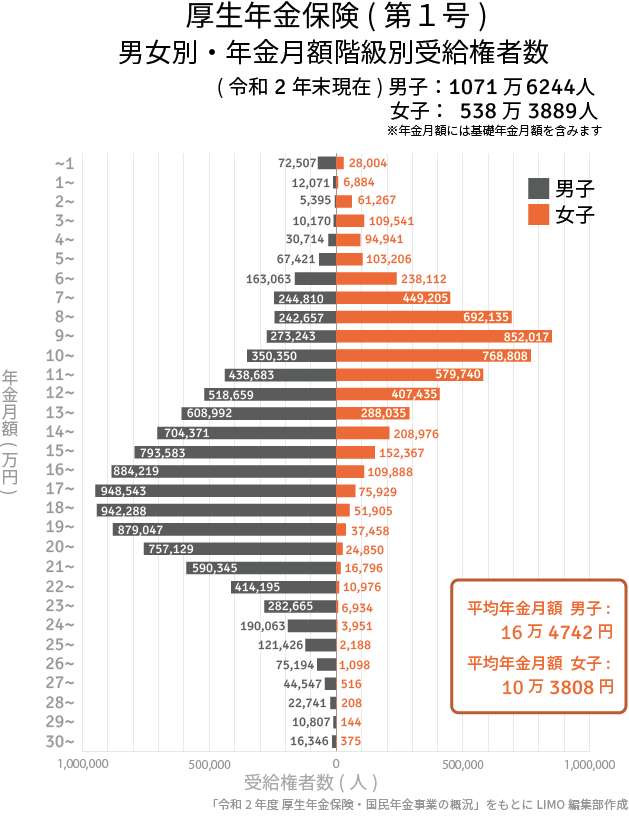
次は男女別でも分布の様子を確認してみます。
3/3
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
【男性】厚生年金の年金月額階級別の老齢年金受給者数
- 1万円未満:7万2507人
- 1万円以上~2万円未満:1万2071人
- 2万円以上~3万円未満:5395人
- 3万円以上~4万円未満:1万170人
- 4万円以上~5万円未満:3万714人
- 5万円以上~6万円未満:6万7421人
- 6万円以上~7万円未満:16万3063人
- 7万円以上~8万円未満:24万4810人
- 8万円以上~9万円未満:24万2657人
- 9万円以上~10万円未満:27万3243人
- 10万円以上~11万円未満:35万350人
- 11万円以上~12万円未満:43万8383人
- 12万円以上~13万円未満:51万8659人
- 13万円以上~14万円未満:60万8992人
- 14万円以上~15万円未満:70万4371人
- 15万円以上~16万円未満:79万3583人
- 16万円以上~17万円未満:88万4219人
- 17万円以上~18万円未満:94万8543人
- 18万円以上~19万円未満:94万2288人
- 19万円以上~20万円未満:87万9047人
- 20万円以上~21万円未満:75万7129人
- 21万円以上~22万円未満:59万345人
- 22万円以上~23万円未満:41万4195人
- 23万円以上~24万円未満:28万2665人
- 24万円以上~25万円未満:19万63人
- 25万円以上~26万円未満:12万1426人
- 26万円以上~27万円未満:7万5194人
- 27万円以上~28万円未満:4万4547人
- 28万円以上~29万円未満:2万2741人
- 29万円以上~30万円未満:1万807人
- 30万円以上~:1万6346人
【女性】厚生年金の年金月額階級別の老齢年金受給者数
- 1万円未満:2万8004人
- 1万円以上~2万円未満:6884人
- 2万円以上~3万円未満:6万1267人
- 3万円以上~4万円未満:10万9541人
- 4万円以上~5万円未満:9万4941人
- 5万円以上~6万円未満:10万3206人
- 6万円以上~7万円未満:23万8112人
- 7万円以上~8万円未満:44万9205人
- 8万円以上~9万円未満:69万2135人
- 9万円以上~10万円未満:85万2017人
- 10万円以上~11万円未満:76万8808人
- 11万円以上~12万円未満:57万9740人
- 12万円以上~13万円未満:40万7435人
- 13万円以上~14万円未満:28万8035人
- 14万円以上~15万円未満:20万8976人
- 15万円以上~16万円未満:15万2367人
- 16万円以上~17万円未満:10万9888人
- 17万円以上~18万円未満:7万5929人
- 18万円以上~19万円未満:5万1905人
- 19万円以上~20万円未満:3万7458人
- 20万円以上~21万円未満:2万4850人
- 21万円以上~22万円未満:1万6796人
- 22万円以上~23万円未満:1万976人
- 23万円以上~24万円未満:6934人
- 24万円以上~25万円未満:3951人
- 25万円以上~26万円未満:2188人
- 26万円以上~27万円未満:1098人
- 27万円以上~28万円未満:516人
- 28万円以上~29万円未満:208人
- 29万円以上~30万円未満:144人
- 30万円以上~:375人
男性のボリュームゾーンは月平均で17万円から18万円、女性のボリュームゾーンは月平均で9万円から10万円です。
「厚生年金はだいたい14万円もらえる」と想定したマネープランが、いかに不安定であるかがわかる結果となりました。
おわりに
厚生年金の受給額がピンキリであることについて、実際に受給されている年金をみながら解説しました。
お金について考えるとき、将来になればなるほど不確定要素が多すぎるため、どうしても平均値を参考にしてしまいます。
ざっくりと計算する分には構いませんが、将来のマネープランを考えるときは、できれば「自分の場合」の金額でシミュレーションしたいところです。
厚生年金の受給額は、現役時代の収入や加入期間で決まります。「たくさん稼いだ人」「長く働いた人」が有利になるということです。
現役時代の収入格差が将来の年金格差につながるととらえ、今から老後資金の準備をしておきたいですね。
今回ご紹介した資料が、将来を考えるきっかけとなりましたら幸いです。

参考資料


LIMO編集部


