


新規感染者数を毎日更新するコロナウィルス。65歳以上への3回目のワクチン接種は、多くの自治体で完了しているようです。
65歳といえば、定年退職を迎える方も多いはず。ワクチン摂取が優先的にされることからも、体調に不安を覚えつつ第2の人生に向けてリスタートを切る方が多いと予想されます。
そんな老後生活を支えるのが年金ですが、国民年金と厚生年金は結局いくら受け取れるかご存知でしょうか。現状を知ることで、お金の目標が明確になります。さっそく見ていきましょう。
【注目記事】厚生年金を「ひとりで15万円」もらえるのは何パーセント?男女で違いはあるか
厚生年金保険(第1号)の平均月額とは
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」をもとに、シニアの受給額事情を見ていきましょう。以下でご紹介する金額には、国民年金の金額を含んでいます。
厚生年金の平均受給額
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
1/2
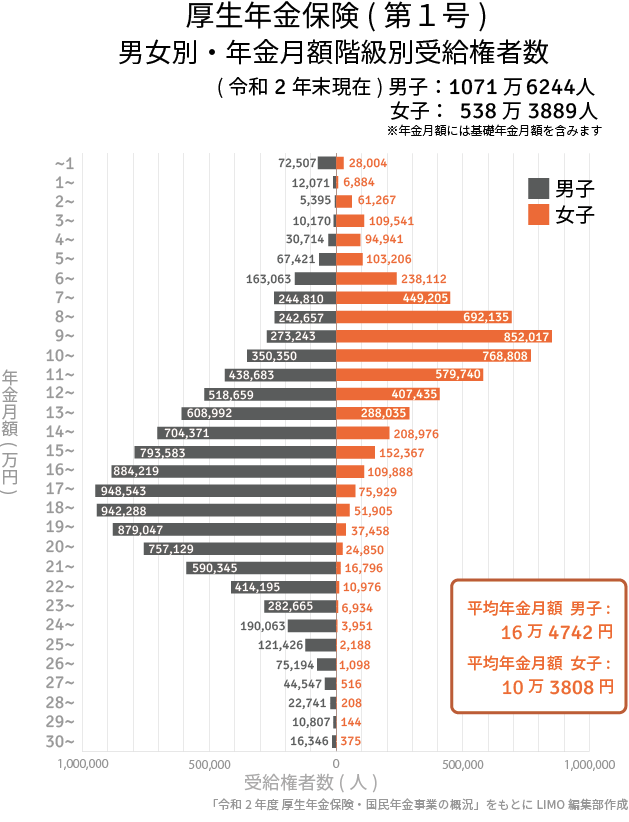
〈男性〉
- ~5万円未満:13万857人
- 5万円~10万円未満:99万1194人
- 10万円~15万円未満:262万1055人
- 15万円~20万円未満:444万7680人
- 20万円~25万円未満:223万4397人
- 25万円~30万円未満:27万4715人
- 30万円以上:1万6346人
〈女性〉
- ~5万円未満:30万637人
- 5万円~10万円未満:233万4675人
- 10万円~15万円未満:225万2994人
- 15万円~20万円未満:42万7547人
- 20万円~25万円未満:6万3507人
- 25万円~30万円未満:4154人
- 30万円以上:375人
平均は14万4366円となっています。ただし、男女差が約6万円あるのが気になりますね。ボリュームゾーンを見ても、男性は15万円~20万円未満、女性は5万円~10万円未満が一番多いです。
厚生年金の年齢別受給額
次に年齢別でも受給額を見ていきましょう。
- 60歳~64歳・・・7万5922円
- 65歳~69歳・・・14万3069円
- 70歳~74歳・・・14万5705円
- 75歳~79歳・・・15万569円
- 80歳~84歳・・・15万9529円
- 85歳~89歳・・・16万2705円
- 90歳以上・・・16万1506円
年代ごとに平均が異なることがわかります。上の年代ほど高い傾向にありますね。60歳~64歳については、主に定額部分のない、報酬比例部分のみとなっています。
国民年金も個人差があるのか
では国民年金も個人差が見られるのでしょうか。同資料から、国民年金の受給額事情を紐解いていきます。
国民年金の受給額
〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
2/2

*****************************************************
〈男性〉
- ~1万円未満:1万2467人
- 1万円~2万円未満:5万8554人
- 2万円~3万円未満:21万6991人
- 3万円~4万円未満:68万1950人
- 4万円~5万円未満:134万1815人
- 5万円~6万円未満:313万9242人
- 6万円~7万円未満:859万4057人
- 7万円以上:40万8917人
〈女性〉
- ~1万円未満:6万2087人
- 1万円~2万円未満:23万5046人
- 2万円~3万円未満:71万1764人
- 3万円~4万円未満:216万71人
- 4万円~5万円未満:332万1823人
- 5万円~6万円未満:462万1737人
- 6万円~7万円未満:624万1716人
- 7万円以上:147万3357人
全体平均の5万6252円に対し、男性が5万9040円、女性が5万4112円です。厚生年金のような差はみられませんね。
国民年金の年齢別受給額
国民年金についても、年齢別での受給額を見ていきましょう。
- 60歳~64歳・・・4万2306円
- 65歳~69歳・・・5万7502円
- 70歳~74歳・・・5万7010円
- 75歳~79歳・・・5万5880円
- 80歳~84歳・・・5万6916円
- 85歳~89歳・・・5万5633円
- 90歳以上・・・5万554円
60歳~64歳は、繰り上げ受給者を対象としているため少なくなっています。年代ごとで大きな差異は見られませんが、全体的に厚生年金より受給できる金額自体が少なくなっていますね。
年金の男女差、個人差はどこから?
国民年金に関しては、日本に住む20~60歳未満の全ての人が加入し、一律の保険料を納めます。未納や免除の期間があればその分を満額から差し引くため、大きな差は見られません。
一方で厚生年金については、男女差や個人差が大きく見られました。そうは言っても、決して性別などで年金額が決まるわけではありません。現役時代に給与天引きで納める保険料は、収入に応じて決められます。納めた保険料と加入期間で年金額が決まるため、どうしても個人差が出るのです。
今年金を受給しているシニア世代では、共働きで定年まで働く女性が少ない時代でした。結果的に、女性の年金額が少なくなったと考えられるでしょう。
女性の働き方が変わっているため、男女差は今後埋まると予想されます。しかしその分働き方も多様化しており、例えばフリーランスとして独立する方も多くなりました。そうなると厚生年金には加入できなくなるため年金額は減るでしょう。男女差は埋まっても、個人差は埋まらないと考えられます。
足りない年金には自助努力が必要
厚生年金の額は、個人で差が出やすいところです。老後にいくらもらえるのかについて、平均だけで目安を知ることはできません。ねんきんネットなどを活用し、自分が今の働き方を続けた場合の目安額を押さえましょう。転職や独立をする場合、その都度確認することも必要です。
老後にもらえる年金額を知った時、「これでは足りない!」と思う方は多いです。ここで必要なのが自助努力。自分で資産をつくることが重要になります。
もし老後までに20~40年の猶予がある場合、毎月の貯金に加えて資産運用も視野に入れてみましょう。時間を見方につけた資産運用では、複利の効果でお金を増やせる可能性があります。
最近ではiDeCo(イデコ:個人型確定拠出年金)やつみたてNISAなど、税制のメリットを受けながら少額で始められる投資も出てきたことから、資産運用に興味を持つ方が増えています。コロナ禍が後押しをしたとも言われていますね。
しかし、「人気だから」「流行っているから」という軽い気持ちで始めるのは禁物です。投資には一定のリスクがあるため、たとえ国が後押ししている制度でも、元本割れのリスクがゼロというわけではないからです。
必ず情報収集をし、メリット・デメリットを見極めた上で検討してみましょう。

参考資料


LIMO編集部



