


2022年4月から、年金制度の大改正が行われます。年金額は0.4%引き下げ、繰り下げ受給は75歳まで可能に、在職老齢年金は改定…。難しい言葉が続きますが、こうした制度改正は、やがて私たちの家計に響いてきます。
まだ遠いことのように思う「年金」ですが、今年は年金が大幅に改正される年。いろいろな情報を紐解くことで、「自分の将来」を考えるきっかけにしてみませんか。
年金を身近に感じてもらうため、今回は厚生年金を「20万円以上」「10万円未満」受け取っている人の割合をそれぞれまとめてみました。ひと月あたりの受給額を把握することで、老後の計画を始めてみましょう。
【注目記事】厚生年金「ひと月15万円以上」の男性の割合はどのくらいか
厚生年金の受給額事情とは
さっそく厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」から、厚生年金の受給額をみていきます。
厚生年金の受給額【平均】
〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金部分を含む
1/2
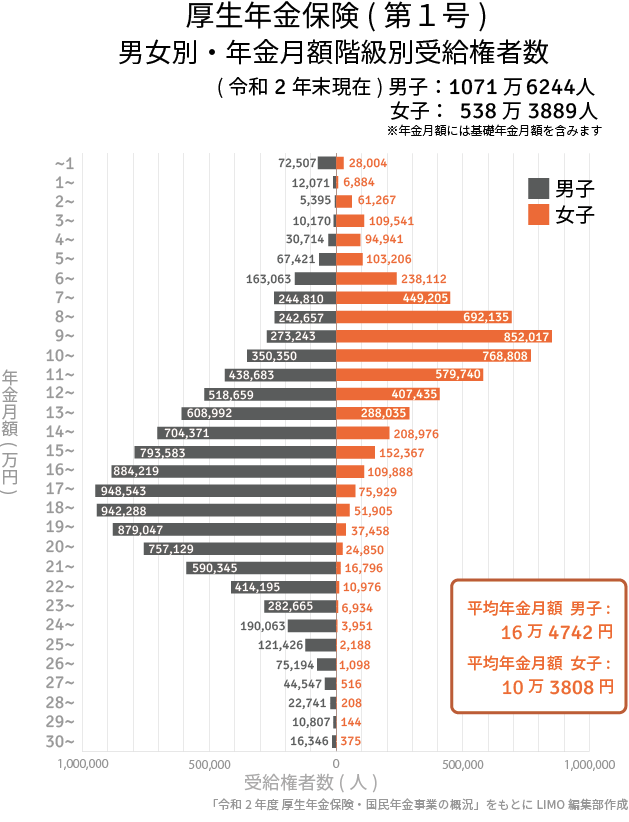
〈男子:1071万6244人〉
- ~5万円未満:13万857人
- 5万円~10万円未満:99万1194人
- 10万円~15万円未満:262万1055人
- 15万円~20万円未満:444万7680人
- 20万円~25万円未満:223万4397人
- 25万円~30万円未満:27万4715人
- 30万円以上:1万6346人
〈女子:538万3889人〉
- ~5万円未満:30万637人
- 5万円~10万円未満:233万4675人
- 10万円~15万円未満:225万2994人
- 15万円~20万円未満:42万7547人
- 20万円~25万円未満:6万3507人
- 25万円~30万円未満:4154人
- 30万円以上:375人
全体の平均は14万4366円ですが、男女の平均には約6万円の差があります。また分布の様子を見る限り、個人差も激しいことがわかります。
厚生年金「20万円以上」と「10万円未満」どちらが多い?
同資料から、厚生年金を「20万円以上」と「10万円未満」受け取る人の割合をそれぞれ見ていきます。
- 20万円以上:男性約23.6%、女性約1.3%
- 10万円未満:男性約10.5%、女性約48.9%
男性では「20万円以上」が多く、女性では「10万円未満」が多いという結果になりました。特に女性の場合、約半数が10万円未満です。年金生活になることを考えると、心もとないと感じる方も多いでしょう。
退職後にはいくら必要なのか
では、退職後の生活にはいくらが必要なのでしょうか。老後には「2000万円が必要」と聞かれたことがあるかもしれません。2000万円はたしかにひとつの目安ですが、これは「夫65歳以上・妻60歳以上の夫婦世帯」というモデルケースでの試算です。
2/2
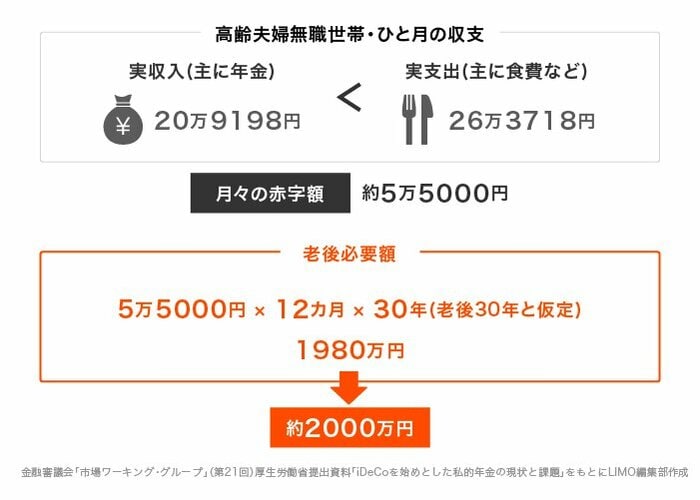
年収としての年金額には、妻の厚生年金が含まれません。また支出には、介護費用などが含まれません。年金額も支出額も、「我が家の場合はどうか」を考えることがスタートラインとなりますね。
そうは言っても、リタイア後の生活についてはなかなか想像できないでしょう。参考までに、総務省「家計調査 家計収支編-世帯主の年齢階級別1世帯当たり1か月間の収入と支出」から、65歳以上二人以上世帯のうち、無職世帯の消費支出をご紹介します。
実支出26万3662円
- 食料:6万9746円
- 住居:1万4813円
- 水道・光熱:2万1326円
- 家具・家事用品:1万774円
- 被服及び履物:4911円
- 保健医療:1万5871円
- 交通・通信:2万7474円
- 教育:274円
- 教養娯楽:1万9882
- その他の消費支出:4万5445円
- 非消費支出:3万3148円
※端数処理の関係で合計と一致しないことがあります。
支出の合計は26万3662円でした。「リタイア後にここまでかからない」と感じた方は、項目ごとに引き算をしてみてもいいですね。
逆に、上記では住居費が1万4813円になっています。持ち家の方が多いので平均ではこのような結果となりましたが、賃貸に住み続ける場合は家賃分を上乗せしましょう。
リタイア後の資産は自分で作る
年金受給額が「20万円以上」と「10万円未満」の割合を見ていきました。男性と女性でも差がみられましたね。リタイア後の生活費を考えると、年金額だけでは生活が苦しくなる可能性もあります。
生活費だけでなく介護費用なども踏まえると、「リタイア後の資産は自分で作る」という視点が必要になるでしょう。リタイアまでは数十年あるという方も多いはず。長期の準備期間がある場合、ぜひ検討したいのが資産運用です。
資産運用には「お金が減るリスク」「怪しい勧誘」というマイナスイメージを持たれる方もいます。ただ、長期・分散・積立という3原則を守れば、リスクを抑えることは可能です。博打や競馬のように「一発当てる!」という性質ではなく、コツコツ積み立てるという観点から見れば、預貯金に近いと言えるでしょう。
運用成果が見込めれば、複利の効果で増やすことも可能に。もちろん預貯金にも元本が減らないという強みがあるので、分散させることが基本となるでしょう。
資産運用はあくまでも方法の一つで、他にも準備方法はたくさんあります。選択肢をたくさん知るほど有利になるため、まずは情報収集から始めてみましょう。

参考資料


太田 彩子


