


2021年も、早いもので師走を迎えました。コロナ禍で迎える2度目の年末年始。みなさんはどう過ごされますか?
年末年始は、普段忙しい家族が久々に共通の時間を持てる時期、という世帯も多いでしょう。仕事やお金の話をじっくり煮詰めたい、という方もいるはず。「老後のお金」の話もその一つでしょう。
老後に必要となる資金には個人差があります。どのくらい準備しておけばよい、という正解はもちろんありません。とはいえ、貯蓄の目安をつかむためには、まず「老後の年金額」がどのくらいになりそうか、ぜひ知っておきたいところです。
そこで今回は、公的年金の受給額事情(※編集部注)のリアルを深掘りしていきます。いまの年金世代は、どのくらいの金額を受け取れているのでしょうか。
年金のしくみって、どうなっているの?
さいしょに日本の年金制度のしくみについて、簡単に触れておきます。次の図をご覧ください。
1/3
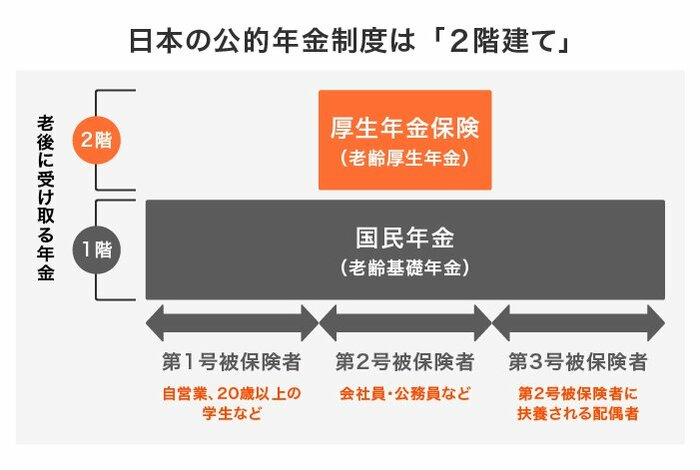
1階部分にあたる国民年金(基礎年金)は、日本国内に住む20歳以上60歳未満の全員に加入義務があります。国民年金保険料は全員一律で、保険料を納めた期間に応じて将来受け取る年金額が決まります。
※40年の全期間保険料を納付した場合に受け取れる国民年金の満額は月額約6.5万円です。
2階部分の厚生年金は会社員や公務員が国民年金に上乗せする形で加入します。
厚生年金の場合、現役時代に収入に応じた保険料を納め、それが年金加入期間とともに将来の受給額に反映されます。そのため、厚生年金の受給額は現役時代に高所得だった人の方が高くなる傾向にあります。
基礎年金(国民年金)はみんな「満額」もらえてる?
ここからは、今のシニア世代が国民年金をどのくらい受け取っているかを見ていきましょう。
厚生労働省年金局が公表した「令和元年(2019年)度厚生年金・国民年金事業年報」による国民年金の平均受給額は下記のとおりです。
国民年金(基礎年金)の平均月額:全体5万5946円
- 男性:5万8866円
- 女性:5万3699円
2/3
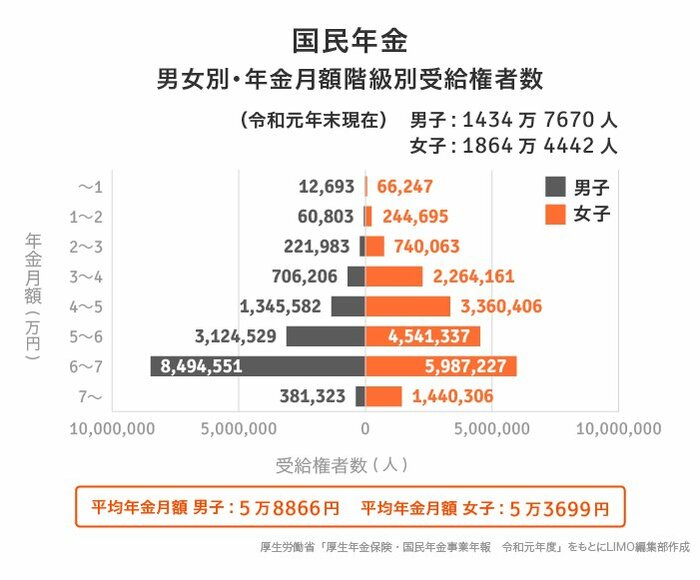
国民年金(基礎年金)の月額は、男女差はほとんどありません。男女ともに平均月額は5万円台ですね。満額受給できている人ばかりではない、ということも分かります。いずれにせよ、老後の生活費ひとり分をカバーするには心もとない金額であることは確かでしょう。
自営業・専業主婦(主夫)などで、将来受取る年金が「国民年金(基礎年金)のみ」になる方も多いでしょう。
公的年金以外の、個人年金やiDeCo(イデコ:個人型確定拠出年金)などを活用し、自分で老後資金を作る準備を、できるだけ早めに検討していくとよさそうです。
個人差大きい厚生年金。みんなの受給額のリアルをのぞく!
厚生年金の受給額についても見ていきましょう。
厚生年金保険の被保険者は第1号から第4号に区分されます。今回は、民間企業の会社員が区分される「厚生年金保険第1号被保険者」の年金月額を深掘りします。
厚生年金保険(第1号)月額平均受給額:全体:14万4268円
※厚生年金保険(第1号)の年金月額には、基礎年金の月額も含まれます。
- 男性:16万4770円
-
女性:10万3159円
3/3

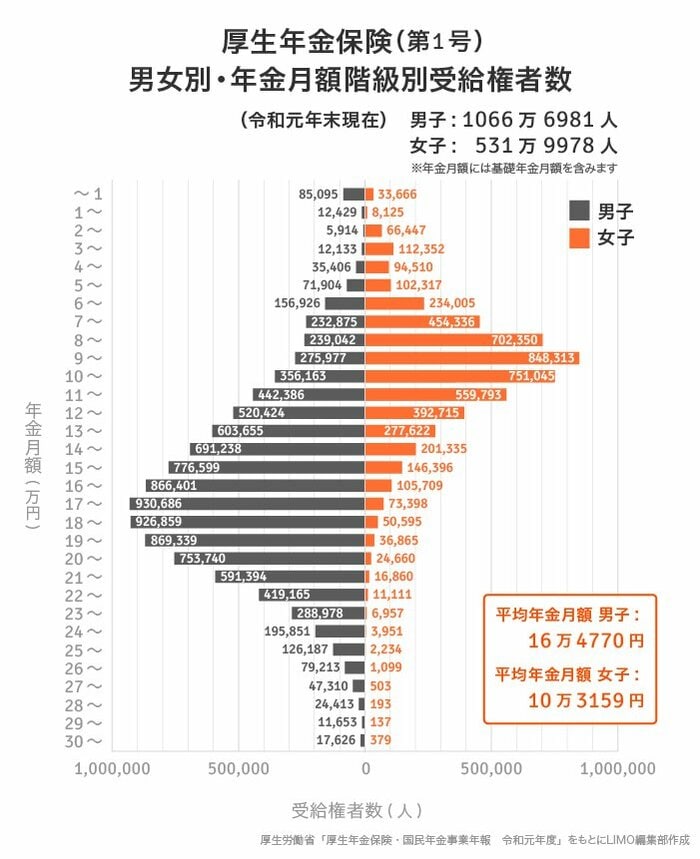
会社員が受け取る厚生年金の月額平均は、男女間で約6万円の差があります。
女性は結婚や出産を機に家庭に入ったり、仕事をペースダウンされる方が多いでしょう。会社員として働く期間は、男性と比較すると短くなりがちです。
厚生年金保険料を納める期間や、キャリアアップをして年収を上げる機会もおのずと少なくなりやすいため、厚生年金の受給額も男性より低めとなるわけですね。
ただし、こちら年金額は「いまのシニア世代」が受け取っている金額。男性と肩を並べて働く女性が増えるこんにち。いまの現役世代が年金世代となるころには、この男女差もだいぶ解消されていることが推測されますね。
お金の不安とおさらばしたい!「老後の資金計画」は早めのスタートを
今のシニア世代がどのくらい年金を受け取っているか、リアルな金額分布をながめつつ、老後のお金対策についても考えました。
少子高齢化が進む日本。いまの年金給付水準が、将来もずっと続くとは限りません。公的年金額は、物価や賃金の動きを考慮しながら見直しが行われます。
働き盛りの現役世代が、自分の老後の姿をイメージすることは難しいかもしれません。とはいえ、歳を重ねることで健康面での不安が増えるケースが多数派といえるでしょう。
年金生活を安心できるものにするためには、早めの資金形成スタートをお勧めします。さきほども触れたiDeCo(イデコ:個人型確定拠出年金)や個人年金保険、さらにはつみたてNISAなどの税制優遇制度をじょうずに組み合わせながら、コツコツと年金資金を積み立てていかれてもよいでしょう。
いずれの制度も、自分に合った金融商品を選ぶことがたいせつです。資産運用ビギナーの方は、まずは情報収集からスタートしてみましょう。ご家族と一緒に、「将来のお金」についてじっくり考える年末年始になれば嬉しいですね。

参考資料


鶴田 綾

