


「将来は年金をいくらくらい受け取れるだろう?」と思われる方は多いでしょう。今のうちから、将来どれくらい年金を受け取れるかがわかると少し安心できますよね。
そこで今回は、今のシニア世代の国民年金と厚生年金のひと月の受給額の分布と、夫婦世帯・シングル世帯の8パターンに分けた受給額をみていきます。
【関連記事】共働きでも「なかなか貯まらない」家庭が長期休暇に見直したい習慣3つ
年金の仕組みをおさらい!
最初に、年金制度の仕組みについて復習していきましょう。日本の年金制度は、「国民年金(基礎年金)」と呼ばれる1階部分と、「厚生年金」と呼ばれる2階部分に分かれる「2階建て」になっています。
1/3
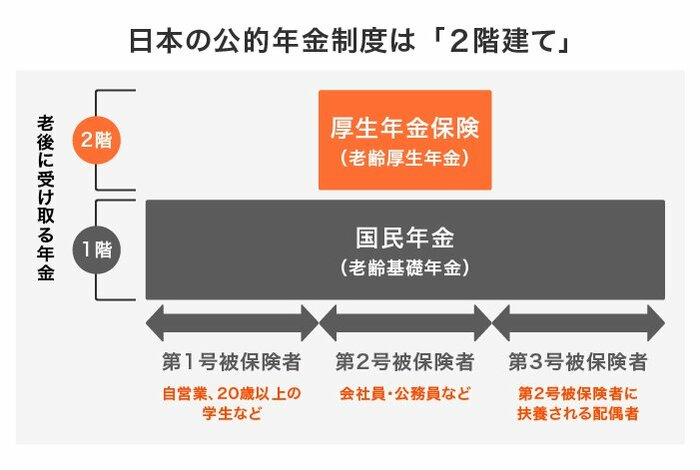
国民年金:日本に住む20歳以上60歳未満のすべての国民が加入
厚生年金:サラリーマンや公務員などが国民年金に上乗せする形で加入
会社員や公務員の方などは、国民年金に厚生年金が上乗せされます。しかし、自営業や専業主婦の方は国民年金のみになるため、会社員や公務員に比べると将来の年金受給額が少なくなる傾向にあります。
それでは実際に、ひと月の受給額の分布を見ていきましょう。

国民年金、ひと月の受給額はいくら?
まずは国民年金の受給額を、厚生労働省年金局の「厚生年金保険・国民年金事業年報 令和元年度」をもとに見ていきます。
2/3
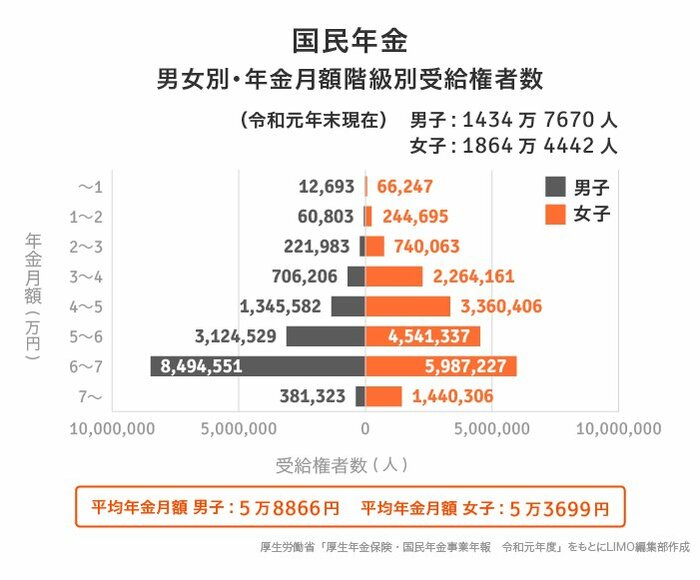
全体の平均年金月額:5万5946円
男性:5万8866円
~1万円未満:1万2693人・1万円~2万円未満:6万803人・2万円~3万円未満:22万1983人・3万円~4万円未満:70万6206人・4万円~5万円未満:134万5582人・5万円~6万円未満:312万4529人・6万円~7万円未満:849万4551人・7万円以上:38万1323人
女性:5万3699円~1万円未満:6万6247人・1万円~2万円未満:24万4695人・2万円~3万円未満:74万63人・3万円~4万円未満:226万4161人・4万円~5万円未満:336万406人・5万円~6万円未満:454万1337人・6万円~7万円未満:598万7227人・7万円以上:144万306人
国民年金に関しては、男女ともにほとんどの方が6~7万円のゾーンにおさまっていますね。これは、納める国民年金の保険料が全国民一律のためと考えられます。
ちなみに、令和3年度の国民年金の満額は「6万5075円」です。
厚生年金、ひと月の受給額はいくら?
先ほどの同データをもとに、厚生年金の平均受給額と受給額ごとの分布を見ていきましょう。
3/3
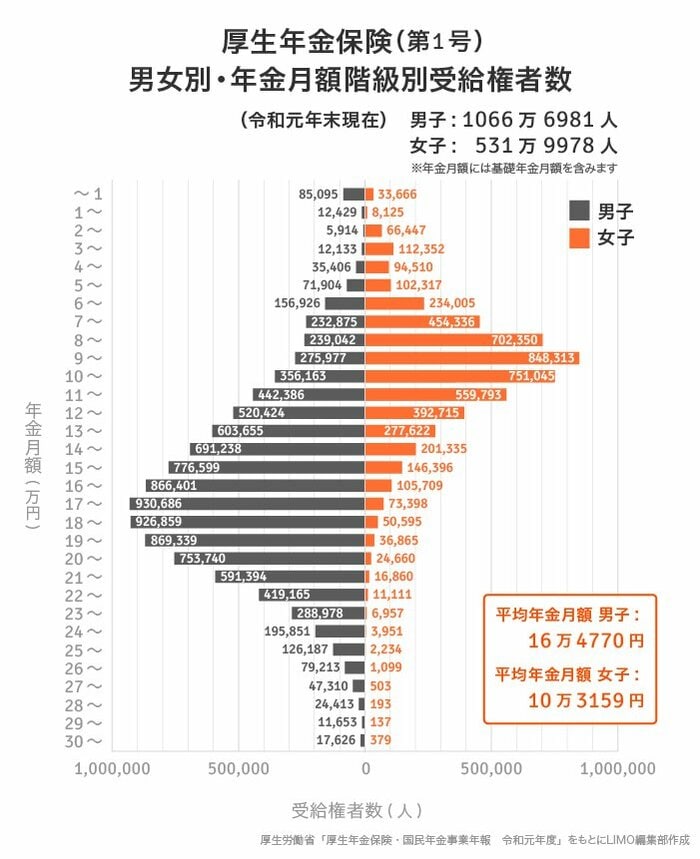
全体の平均年金月額:14万4268円
男性:16万4770円
~5万円未満:15万977人・5~10万円未満:97万6724人・10~15万円未満:261万3866人・15~20万円未満:436万9884人・20~25万円未満:224万9128人・25~30万円未満:28万8776人・30万円以上:1万7626人
女性:10万3159円
~5万円未満:31万5100人・5~10万円未満:234万1321人・10~15万円未満:218万2510人・15~20万円未満:41万2963人・20~25万円未満:6万3539人・25~30万円未満:4166人・30万円以上:379人
※厚生年金の受給額には基礎年金(国民年金)が含まれています。
厚生年金の保険料は、加入月数や収入に応じて異なります。そのため、将来の厚生年金の受給額も現役時代の収入によって大きく左右されます。
男性においては10万円~25万円内での差が大きく、これまでのキャリアや年収が将来の年金額に大きく影響することが推測できますね。
また、女性については結婚や出産を機に働き方が変わりやすいことから、男性よりも6万円ほど平均受給額が低くなっています。
夫婦・シングル世帯別!8パターンのひと月の年金受給額
ここでは、男女別平均年金額を夫婦世帯・シングル世帯に分けて、8つのパターンを想定して見ていきたいと思います。
夫婦世帯のひと月の平均年金受給額
- 夫婦ともに厚生年金:26万7929円(夫:16万4770円+妻:10万3159円)
- 夫が厚生年金+妻が国民年金:21万8469円(夫:16万4770円+妻:5万3699円)
- 夫が国民年金+妻が厚生年金:16万2025円(夫:5万8866円+妻:10万3159円)
- 夫婦ともに国民年金:11万2565円(夫:5万8866円+妻:5万3699円)
シングル世帯のひと月の平均年金受給額
- 男性:厚生年金:16万4770円
- 女性:厚生年金:10万3159円
- 男性:国民年金:5万8866円
- 女性:国民年金:5万3699円
※厚生年金の受給額には基礎年金(国民年金)が含まれています。
以上のパターンから、将来自分が受け取る年金額のイメージはついたでしょうか。注意したいのは、上記は今のシニア世代の受給額ということ。少子高齢化の影響もあり、今の現役世代が受給することにはこれより少なくなる可能性はあります。ご自身の詳しい受給額については、毎年誕生月に届く「ねんきん定期便」を確認してみましょう。
ひと月20万年を超えるのは、夫が厚生年金の組み合わせのみ。それ以外は10万円台や、国民年金のみのシングル世帯は5万円台です。年金のみでは生活できないので、早いうちから準備をしておきたいですね。
会社員や公務員など厚生年金に加入している方は、現役時代の収入が老後の収入に直結すると思うと何とかして年収をアップさせたいと思うかもしれません。ただ、収入を上げることもなかなか難しいものです。厚生年金であっても、年金以外にも老後資金の準備を早い段階から始めておく必要があると言えるでしょう。
早いうちから、年金だけに頼らない老後資金の準備を
ここまで、国民年金や厚生年金について詳しく見てきました。年金だけで過ごす老後に、強い不安をおぼえた方もいるでしょう。特に、自営業やフリーランスの方は受給できる年金が国民年金のみになりますので、年金だけでは不足してしまう部分の老後資金を準備する必要があります。
そこで考えたいのが、資産運用の活用です。資産運用にはおさえておきたい3つのポイントがあります。
それは、「長期・積立・分散」です。
投資対象の地域や資産を分散し、20~30年といった長期間で積立てをすることで、資産運用でもリスクを抑えることができます。毎月コツコツと積み立てていくことで、投資時期も分散できるのですね。元本保障がない資産運用を「元本が大きく割れるのがこわい」という方は、この3つのポイントをおさえた資産運用を始めてみると良いでしょう。
いま話題のつみたてNISAやiDeco(個人型確定拠出年金)を利用すれば、通常20.315%かかる運用益の税金が非課税になります。投資へのハードルを高く感じていた人にとっても、はじめやすい制度でしょう。この制度は非課税期間や金融商品など異なる部分がありますので、それぞれのメリット・デメリットをおさえた上で、ご自身に合った方法を選びたいですね。
特に30~40代の方は、「老後資金」と聞いてもだいぶ先のことのように思えてあまりピンとこない方も多いと思います。しかし、時間というのは早く過ぎます。今の60~70代の方で、「若い内にちゃんとお金を貯めておけばよかった」と口にされている方はよく見かけます。
「まだ若いからいい」ではなく、「若いから時間がとれる今のうちに」という気持ちで、老後に向けて準備を始めてみてはいかがでしょうか。
関連記事
参考資料


鶴田 綾

