


住居費・教育費、そして老後資金。これらは「人生の三大出費」などと呼ばれますね。
筆者も含め、働く現役世代にとって「老後資金」をいつごろまでにどの程度準備すればよいのかは悩ましい部分でしょう。自分はどのくらい年金がもらえそうか、ある程度把握しておきたいですね。
老齢年金ってみんながお世話になるものなのに、その仕組みはちょっとわかりづらかったりします。そこで、今のシニア世代がどのくらい年金を受給しているかを確認したあと、公的年金の基本知識も整理します。
【関連記事】厚生年金「ひと月25万円以上」受給する人の割合
国民年金・厚生年金「みんなの年金額を教えて!」
まず、厚生労働省年金局「令和元年度 厚生年金保険・国民年金事業の概況」から、シニア世代の受給額事情を見ていきます。
国民年金「平均年金月額」
自営業やフリーランス、専業主婦などが受け取る「国民年金(基礎年金)」の年金額を見ていきます。
全体平均:5万5946円(男性:5万8866円・女性:5万3699円)
国民年金(基礎年金)の受給額分布1/2
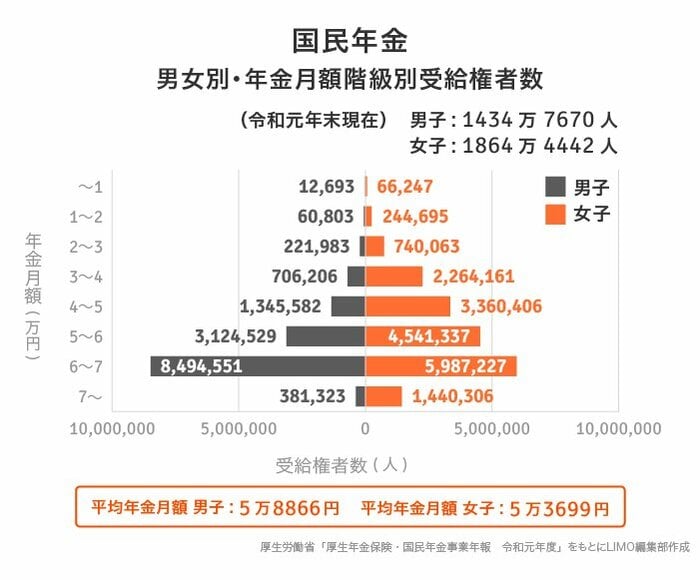
男女差はさほど見られません。
厚生年金「平均年金月額」
会社員や公務員、私立学校の教職員などが受け取るのが「厚生年金」です。厚生年金の加入者は、第1号から第4号までの被保険者区分に分類されます。
ここでは「民間企業に勤務する人」が受けとる、厚生年金保険(第1号)の年金月額を見ていきます。なお、厚生年金保険(第1号)の年金月額には、基礎年金部分が含まれます。
全体平均:14万4268円(男性:16万4770円・女性:10万3159円)
会社員の「厚生年金」受給額分布2/2
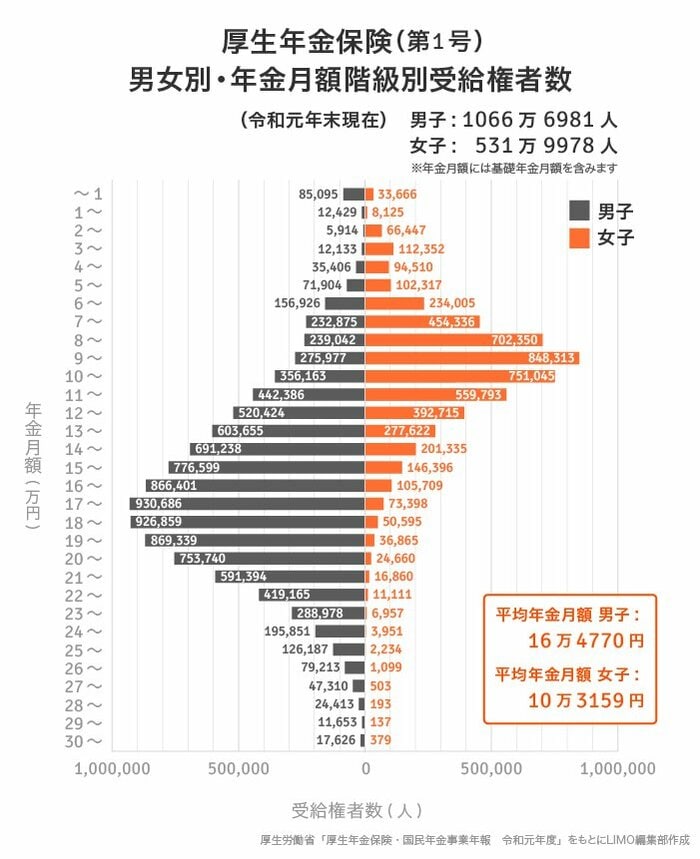
男女差・個人差がみられます。
【年齢別】国民年金・厚生年金の受給額は平均いくら?
年齢層ごとの平均年金月額についても見ていきます。カッコ内は受給権者数です。
国民年金
- 60歳~64歳:4万2023円(23万214人)
- 65歳~69歳:5万7108円(733万6368人)
- 70歳~74歳:5万6697円(837万559人)
- 75歳~79歳:5万5922円(676万8205人)
- 80歳~84歳:5万6572円(506万6660人)
- 85歳~89歳:5万5175円(344万74人)
- 90歳以上:4万9232円(178万32人)
厚生年金保険(第1号)
- 60歳~64歳:7万6681円(140万409人)
- 65歳~69歳:14万2972円(374万98人)
- 70歳~74歳:14万6421円(389万2271人)
- 75歳~79歳:15万1963円(303万1605人)
- 80歳~84歳:16万575円(207万3096人)
- 85歳~89歳:16万3489円(120万7324人)
- 90歳以上:16万1044円(64万2156人)
こちらの「年金月額」はあくまでもその年齢層のなかでの平均です。また、公的年金の支給額は毎年見直しが行われます。よって、私たち現役世代が老後を迎えたころ、同程度の年金水準であるかどうかは分かりません。
とはいえ、シニア世代の受給額事情を知ることは、老後に向けた資金形成を進めるうえで何らかの参考になることは確かでしょう。
「年金制度のキホン」を復習
ここまでは、今のシニア世代が受け取る年金額を見てきました。ここからはちょっとわかりにくい「年金のしくみ」を整理しましょう。
国民年金・厚生年金「加入対象」となる人は?
日本の公的年金制度は、国民年金・厚生年金の2つで構成されます。「2階建て構造」などという呼び方をされますね。
- 1階部分「国民年金」・・・日本に住む20歳以上60歳未満の全員に加入義務
- 2階部分「厚生年金」・・・公務員や会社員などが「国民年金」に上乗せして加入
国民年金・厚生年金「老後にもらえる年金」
老後に受給する年金は、現役時代に加入していた年金制度によって異なります。
国民年金だけに加入していた場合…自営業、フリーランス、専業主婦(夫)
- 「老齢基礎年金」(1階部分のみ)
厚生年金に加入していた場合…サラリーマン・公務員など
- 「老齢基礎年金」+「老齢厚生年金」(1階部分+2階部分)
年金受給に必要となる「条件」
老後に年金を受け取るためには、以下の要件を満たさなくてはなりません。
「老齢基礎年金」の受給条件
- 保険料納付済期間と保険料免除期間などを合算した「受給資格期間が10年以上ある場合」、65歳から受給ができる
- 20歳から60歳になるまでの40年間の全期間保険料を納めた人は、65歳から満額の老齢基礎年金を受給できる(2021年度の国民年金の満額:月額6万5075円)
- 保険料を全額免除された期間の年金額は2分の1(平成21年3月分までは3分の1)となるが、保険料の未納期間は年金額の計算の対象期間にならない
「老齢厚生年金」の受給条件
- 厚生年金の被保険者期間が1カ月以上あり、先述の老齢基礎年金の受給資格期間を満たした人が、65歳になったときに、老齢基礎年金に上乗せして老齢厚生年金を受給できる
- 当分の間、60歳以上で一定の条件を満たしている場合、65歳になるまで特別支給の老齢厚生年金を受給できる
年金生活の「ゆとり」をつくるためには?
ご自身が将来受け取る年金額については、「ねんきんネット」や「ねんきん定期便」などで確認できます。「年金額が予想外に低い」「年金が受け取れなさそう」といった事態が予想される場合は、ぜひ早めに対策を始めましょう。
また、公的年金は「老齢年金」だけではありません。障害年金・遺族年金といった、まさかのときのセーフティーネットとしての機能も持っています。年金保険料はきちんと納め、しっかり受給がキホンといえるでしょう。
今回は、シニア世代の年金受給額を確認したあと、年金のしくみについてもおさらいしました。「公的年金だけを唯一の命綱とする老後は心もとない」と感じた方が多数派ではないでしょうか。
老後の年金生活を安心して迎えるために、預貯金にプラスして資産運用でお金の寿命を延ばす視点を持っていくことは有益であるといえそうです。まずは情報収集からスタートしてみましょう。




