70代といえば、仕事をしている方はほとんどいなくなり、主な収入源は年金になってくる年代です。
「人生100年時代」といわれる現代では、70代でもあと30年ほどの人生が待ち受けています。70代を過ぎてからの貯蓄は、生活の安心感に直結するものといえるでしょう。
しかし現実は、70代シニアの中には貯蓄がゼロという世帯もいます。
そこで本日は、70代以上世帯の貯蓄状況に着目しつつ、証券会社でファイナンシャルアドバイザーとしてお客様の資産運用に携わってきた経験を踏まえて、FPの立場から心細い老後にならないための人生100年時代の老後準備についてお伝えしていきたいと思います。
【関連記事】【国民年金・厚生年金】「正社員の夫とパートの妻」平均額は約25万円
70代以上の平均貯蓄額はいくら?
ではまず、70代以上の世帯にどのくらい貯蓄があるか、見ていきましょう。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和2年)」によると、70歳以上世帯の貯蓄額は下記の通りです。
70歳以上・二人以上世帯「金融資産保有額」(金融資産を保有していない世帯を含む)
- 平均:1786万円
- 中央値:1000万円
70代以上の貯蓄額は、平均1786万円、中央値1000万円という結果になりました。
平均値と中央値に関しては、順番に数値を並べて真ん中にきた数値である中央値の方が実態に近いといわれています。そのため、中央値の1000万円が実状に近いと言えるでしょう。
2019年には老後に年金以外に2000万円が必要と話題になりましたが、「人生100年時代」から考えると、70代で貯蓄1000万円は少し心もとないといった印象ではないでしょうか。
70代の貯蓄事情について、もう少し詳しく見ていきます。
70代以上、貯蓄格差はどれくらい?
同調査によると、70歳以上・二人以上世帯の貯蓄額(金融資産を保有していない世帯を含む)の分布は下記の通りです。
1/1
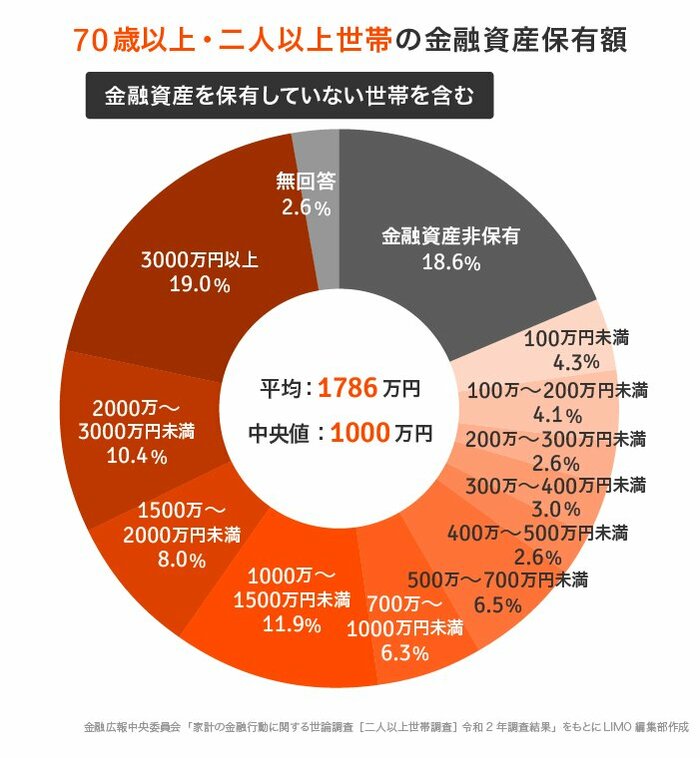
70歳以上・二人以上世帯「金融資産保有額」の分布(金融資産を保有していない世帯を含む)
・金融資産非保有:18.6%・100万円未満:4.3%・100~200万円未満:4.1%・200~300万円未満:2.6%・300~400万円未満:3.0%・400~500万円未満:2.6%・500~700万円未満:6.5%・700~1000万円未満:6.3%・1000~1500万円未満:11.9%・1500~2000万円未満:8.0%・2000~3000万円未満:10.4%・3000万円以上:19.0%・無回答:2.6%
最も多くを占めるのは、「貯蓄3000万円以上」世帯で19%と約2割。次いで多いのが、18.6%の金融資産非保有世帯、つまり冒頭お話ししました「貯蓄ゼロ世帯」です。
貯蓄上位と最下位が、それぞれ2割ずつなのは気になるところ。主な要因として、現役時代の蓄えや生活スタイル、退職金の有無などにより、こういった老後格差が生まれてしまうことが考えられます。
はたらく世代が、今からできることは?
現在のシニア世代の貯蓄格差を眺め、他人事とは思えない結果に、ご自身の老後を心配された方も多いのではないでしょうか。
そうは言っても、はたらく世代は目先の教育費と住宅ローンの支払いで、「老後のことまで頭と手が回らない!」となりがちです。メガバンクの普通預金金利が0.001%の現代では、預金だけでは貯蓄が難しい面もありますよね。
そんな方が効率的に貯蓄を行うためには、「お金にはたらいてもらうこと=資産運用」を活用し、少額から老後資金を貯めることを検討してみてはいかがでしょうか。
最近注目が集まっている資産運用の制度を2つお伝えします。
1.iDeCo(イデコ)
iDeCo(イデコ)は私的年金制度で、申込み、掛金の拠出、運用まで、すべて自分で行うのが特徴です。運用商品は、「元本確保商品(定期預金・保険商品等)」と「投資信託」。
iDeCoのメリットは、掛金全額が所得控除の対象となり、節税効果が見込めること。また、通常は20.315%かかる運用益が非課税です。受け取り時は退職所得控除・公的年金等控除の対象になり、税金メリットもあります。掛金が月額5000円から始められるのも嬉しいポイントですね。
自身の公的年金が足りない方は、私的年金であるiDeCoで不足する部分を補うのも良いでしょう。ただし、原則60歳まで引き出せません。流動性が低い点を考慮して検討しましょう。
2.つみたてNISA
つみたてNISAは「長期・積立・分散投資」を支援するための非課税制度です。資産運用はリスクが気になりますが、基本的に長期間かけて積み立てることでリスクを抑えながら運用を行います。
運用商品は、一定の条件を満たした公募株式投資信託と上場株式投資信託(ETF)。年間40万円まで積立てられますが、掛金の所得控除はありません。運用益が20年間非課税(非課税運用額は最大総額800万円)になるのが特徴です。
つみたてNISAの場合、会社によっては100円から投資をはじめられるので、初心者の方でもはじめやすいでしょう。いつでも解約ができるため、iDeCoと比較すると、つみたてNISAの方が流動性に優れていると言えます。
iDecoやつみたてNISAで投資できる「投資信託」とは、運用のプロが投資家から集めたお金を株式や債券などに投資して運用する金融商品です。リスク商品に投資をおこないますので、元本保証はありません。ただ分散して投資を行うので、ある程度リスクを抑えられるでしょう。
投資信託は「インデックス型」と「アクティブ型」に大別されます。インデックス型は日経平均株価やNYダウなどの指数に連動し、アクティブ型はベンチマークを上回る成果を目指して運用されるものです。低コストなどの理由からインデックス型を選ぶ方も多いですが、アクティブ型の中には、長い歴史のなかで効率よく運用しているものもあります。
とはいえ、投資信託だけでも種類は約6000本あります。これから資産運用を始める方は、リスクが気になったり、どのようなものが良いのか選ぶのに迷わったりされる方も少ないないでしょう。
まずはオンラインセミナーなどで情報収集からはじめてみてはいかがでしょうか。