

田村憲久厚生労働相は先日の会見で、公的年金制度の改革方針について触れました。
サラリーマンの皆さんの中には、普段「なんとなく」給与天引きで納めていた厚生年金保険料はどうなっていくのか、関心を持たれた方も多いでしょう。
厚生年金の場合、現役時代の保険料納付も「2階建て」である分、将来の受給も2階建て。基礎年金(国民年金)よりも受け取る額は手厚めにはなります。とはいえ、老後に受け取る金額は人それぞれ。
今回は、いまどきのシニア世代が受け取る公的年金の受給額事情をながめながら、基礎年金(国民年金)と厚生年金の差にフォーカスしていきます。
年金制度の基本をわかりやすく説明!
まずは、日本の年金制度の基本をおさらいしましょう。
1/2
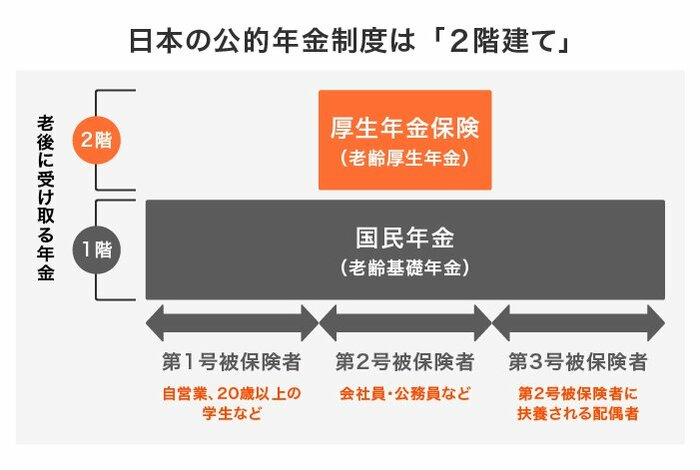
1階部分の「国民年金(基礎年金)」は、年金制度の土台です。原則として日本に住む20歳以上60歳未満のすべての人が加入します。2階部分にあたる「厚生年金」は、国民年金に上乗せする形で、会社員や公務員が加入するものです。
表の「第1号保険者」は、第2号・第3号被保険者の要件に当てはまらない人です。自営業・農業者・学生などと、その配偶者が対象です。
国民年金(基礎年金)と厚生年金では保険料の納付方法、保険料の金額を決める方法が異なります。次で詳しく触れていきます。
基礎年金の「満額」は6.5万円
まずは「厚生年金保険・国民年金事業年報 令和元年度」から国民年金(基礎年金)の受給額事情を見ていきます。
基礎年金「平均年金月額」と「受給額分布」
全体…5万5946円(男性…5万8866円、女性…5万3699円)
国民年金(基礎年金)の受給額は、年金制度のベースとなるその性格から、男女の平均額には大きな差はありませんね。
老齢基礎年金を受け取るには、原則として受給資格期間(※)が10年以上あることが必要です。20歳から60歳までの「480カ月」、すべて保険料を納付した場合に受け取れる国民年金の「満額」は、6万5075円。保険料を納めていない期間があれば、その分を差し引く形で受給額が決まります。
国民年金(基礎年金)の月額保険料は一律で、「1万7000円×保険料改定率」で計算されます。ちなみに令和3年度の国民年金保険料は月額1万6610円です。
※「受給資格期間」:保険料納付済期間+保険料免除期間+合算対象期間(カラ期間)。以前はこの合計が25年以上あることが受給条件でしたが、現在は大幅に緩和されて10年になっています。
続いて厚生年金について見ていきます。
厚生年金の受給額は「平均14.4万円」
ここからは同じ資料から、厚生年金の受給額事情をながめていきます。
厚生年金の被保険者は第1号から第4号に区分されていますが、ここからは被保険者のうち民間企業で働く人(=「公務員・私立学校の教職員」以外)が該当する「第1号被保険者」の年金額について見ていきます。また、下記の厚生年金保険(第1号)の年金月額には、基礎年金(国民年金)部分も含まれます。
厚生年金保険(第1号)「男女平均:月額14.4万円」
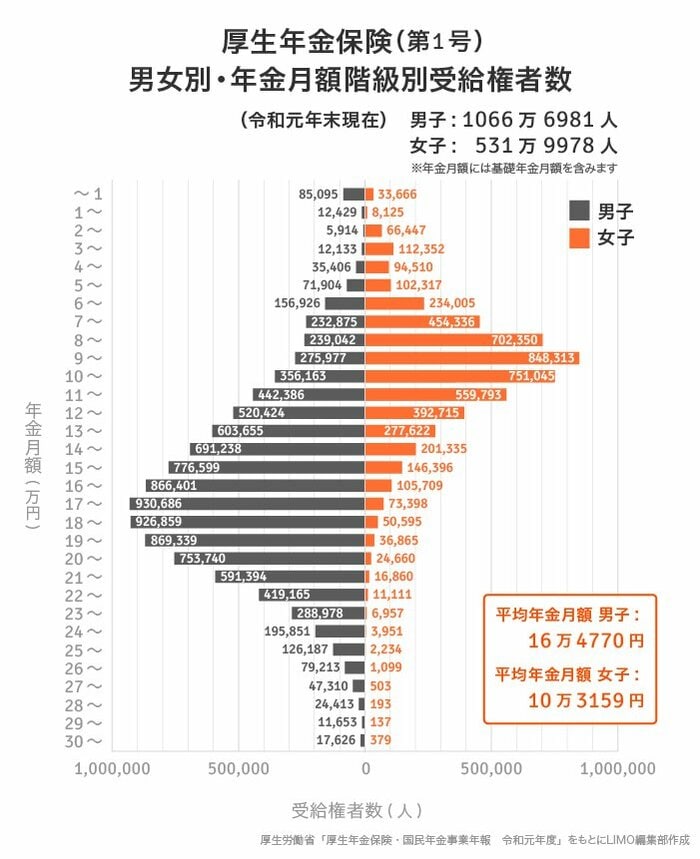
全体平均:14万4268円(男性:16万4770円、女性10万3159円)
2/2
厚生年金の「男女差・個人差」に注目
平均額を基礎年金と比べただけでも「手厚さ」は実感できますが、シニアが実際に受け取っている額は「5万円未満」から「30万円以上」と、幅広い層となっています。
女性全体の44.0%が「5万~10万円未満」、男性全体の4割が「15万~20万円未満」の層に入ります。
厚生年金の「男女差・個人差」
厚生年金保険(第1号)の男女全体の平均受給額は14万円台ですが、男性の平均額は16万円台、女性の平均額は10万円台と大きな開きがあります。
厚生年金の場合、保険料は「標準報酬月額」や「標準賞与額」に一定の保険料率をかけて決められます。つまり、現役時代に、収入に応じた保険料を納め、それが納付期間とともに老後の年金額に反映されるわけです。
また、老齢厚生年金を受け取る前提として、先ほどの「基礎年金の受給資格期間=10年」を満たし、かつ、厚生年金保険の被保険者期間が1カ月以上あることが必要です。
このように、厚生年金の受給額は、現役時代の「収入」と「加入期間」に大きく左右されます、グラフのように、男女間・個人間で大きな開きが生じるのは、そのせいです。
女性は、出産・育児などライフイベントに合わせて仕事のペースを落としたり、家庭に入ったりする人の割合が多いですよね。厚生年金の受給額の男女差の背景の一つとして、こうした「働き方」の傾向の違いがあることが確かであるといえるでしょう。
また、現在は自営業や専業主婦(主夫)だが、若いころに厚生年金に加入していた時期がある、というケースも多いでしょう。厚生年金の加入期間が短い場合、実際に受け取る年金額は、予想に反して少ない可能性もあります。
ご自身の年金見込み額を早めに把握しておくことで、老後を見据えたマネープランが立てやすくなりそうですね。ぜひ、ねんきん定期便やねんきんネットで確認してみましょう。
厚生年金保険(第1号)受給額分布
男子 平均年金月額:16万4770円(計1066万6981人)
【内訳】~5万円未満:15万977人・5万~10万円未満:97万6724人・10万~15万円未満:261万3866人
15万~20万円未満:436万9884人・20万~25万円未満:224万9128人
25万~30万円未満:28万8776人・30万円以上:1万7626人女子 平均年金月額:10万3159円(計531万9978人)
【内訳】~5万円未満:31万5100人・5万~10万円未満:234万1321人・10万~15万円未満:218万2510人
15万~20万円未満:41万2963人・20万~25万円未満:6万3539人
25万~30万円未満:4166人・30万円以上:379人
自分に合った「お金の育て方」を
今回は、基礎年金と比較しながら、厚生年金の受給額事情を見てきました。基礎年金(国民年金)の場合は、満額を受け取れる場合であっても月額6.5万円。
一方、厚生年金の受給額平均は月額14.4万円。基礎年金のみを受け取る場合を比較すればかなり手厚いことは確かですが、老後の生活費をすべてカバーできるかというと……、ちょっと微妙ですね。
夫婦ともに平均的な厚生年金を受給できるケースを除き、家族構成や住宅事情などを加味した場合に、やはり「難しい」世帯が多いことが考えられます。
「人生100年時代」とうたわれて久しいこんにち。2019年には「老後2000万円問題」が話題となり、リタイヤまでの貯蓄ペースの見直しをされた方も多くいらっしゃるでしょう。
貯蓄、不労所得といった「年金以外の収入源」に目が行きがちにはなりますが、まずは「将来どのくらい年金を受け取れそうか」を把握しておくことも大切です。老後資金の準備の目安を立てるファーストステップです。
預貯金の余裕部分については、資産運用で効率よくお金を育てる視点をもつことも有効といえるでしょう。

【ご説明】「第1号厚生年金被保険者」とは
厚生年金は現在、下記のように分類されています。
第1号厚生年金被保険者…厚生年金保険の被保険者のうち、民間の事業所に使用される者
第2号厚生年金被保険者…旧共済年金の加入者(国家公務員共済)
第3号厚生年金被保険者…地方公務員共済
第4号厚生年金被保険者…私立学校共済参考:企業年金連合会「第一号厚生年金被保険者」



