みなさんは、ゆとりある老後生活をおくるためには、どれくらいの貯蓄が必要か考えたことはあるでしょうか。
2019年には「老後2000万円問題」も話題になりました。現役世代のなかにも「老後の不安でいっぱいだ」という方もいるかもしれません。
そこで今回は、ファイナンシャルアドバイザーとして多くのお客様の資産運用に携わってきた私から、現在の65歳以上世帯の貯蓄事情と老後を見据えた資産形成についてお伝えしていきたいと思います。
65歳以上世帯の貯蓄事情
では早速、総務省統計局の「家計調査報告(貯蓄・負債編)―2020年(令和2年)平均結果-(二人以上の世帯)」から、65歳以上の無職世帯の貯蓄額を見ていきましょう。
世帯主が65歳以上の無職世帯
貯蓄現在高:2292万円(前年比3.3%増)
〔内訳〕
- 通貨性預貯金:618万円(27.0%)
- 定期性預貯金:920万円(40.1%)
- 生命保険など:397万円(17.3%)
- 有価証券:348万円(15.2%)
- 金融機関外:9万円(0.4%)
このように、現在の65歳以上世帯は預貯金など安定性の高い資産を中心に保有しており、貯蓄現在高はとりあえず「老後2000万円問題」の水準をクリアしていることが分かりますね。
老後2000万円問題の落とし穴
貯蓄2000万円をクリアしたことで、ほっと安心するのは少々気が早いかもしれません。ここからは、あらためて「老後2000万円問題」を紐解きながら、老後の必要資金について考えていきましょう。
金融庁の「金融審議会 市場ワーキング・グループ報告書(令和元年6月3日)」によると、2000万円は次のモデルケースをもとに算出されています。
1/1
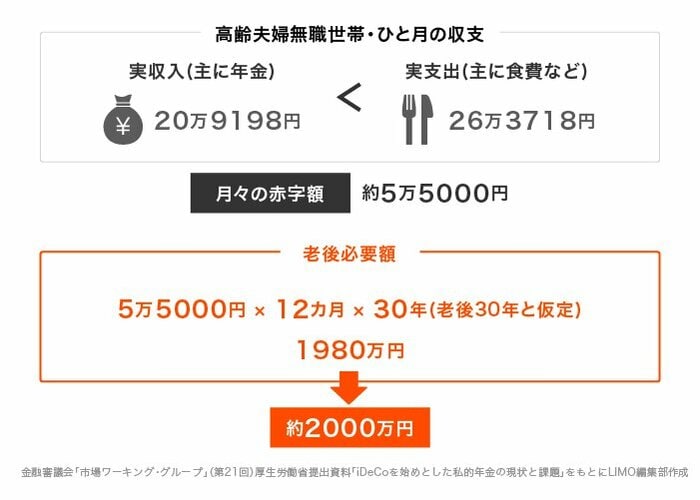
これが老後2000万円問題の基になった計算式です。しかしながら、ここには大きな落とし穴があることも忘れてはいけません。
落とし穴①:住宅費が月1.4万円しか含まれていない
このモデルケースでは持ち家が前提になっており、住宅費は月1.4万円で計算されています。老後の住まいを賃貸で考えている方は、その分の家賃も上乗せして考えていく必要があるでしょう。
落とし穴②:意外とかかる介護費
また、上記の計算式には介護費用は全く含まれていないことにも注意が必要です。例えば「LIFULL介護」のデータを参考にすると、平均入居期間の5年で計算した場合、サービス付高齢者向け住宅で約1000万円、有料老人ホームで約1900万円の費用がかかる計算になります。
すべての人が要介護になるとは限りませんが、介護費は老後の大きな出費の1つです。いざというときのためにしっかり備えておくことも、生活の安心感につながっていくのではないでしょうか。
「ゆとりある老後生活」をおくるための必要額
さて、みなさんは「ゆとりある老後生活」というと、どのような生活をイメージするでしょうか?
私は、「時間とお金を趣味に使いながら、たまに孫におもちゃを買ってあげられるくらいの余裕がある生活」を思い浮かべます。
ライフプランは人によって異なりますが、生命保険文化センターが行った意識調査によると、ゆとりある老後生活費は平均で月36万1000円という結果がでています。
この生活費を、先ほどの「老後2000万円問題」の基になった計算式に当てはめてみると、月々の赤字額は約15万円、老後30年間では合計で約5400万円の赤字になる計算になります。
このように「どのような老後生活をおくるか」によって、老後の必要額は大きく差が出てくることが分かりますね。
どうやって老後資金を準備する?
それでは、どのようにしてまとまった老後資金を準備していけばいいのでしょうか。
老後資金のあまりの金額の大きさに「自分はゆとりある老後生活を諦めるしかないのかも…」と思われた方もいるかもしれませんが、今からできる対策はいくつか考えられます。
その中でも、特にみなさんに検討いただきたいのが「資産運用」を生活に取り入れることです。
資産運用と聞くと、あまり良い印象を持たない方もいらっしゃると思います。実際に、私が証券会社で働いていたときも、お客様から「近所の目があるから」と勝手口から出入りするようにお願いされたり、スーツでご自宅に伺うと「もっとラフな格好で来てちょうだい」と言われたこともありました。
しかし、資産運用の状況については、日本と海外では大きく異なります。そこで、次に日本と海外の資産構成について解説していきます。
「預貯金」日本は半分以上も、海外は…
日本銀行調査統計局の「資金循環の日米欧比較(2021年8月20日)」によると、日米欧の一般家庭の資産構成は次のようになっています。
家計の金融資産構成
【現金・預金】
- 日本…54.3%
- 米国…13.3%
- ユーロエリア…34.3%
【債務証券・投資信託・株式等】
- 日本…15.7%
- 米国…55.2%
- ユーロエリア…29.6%
欧米では、日本に比べて資産形成のために積極的に運用を行っている様子が見て取れます。
ゆとりある老後を過ごすために、「お金にも働いてもらう」という選択肢にも今一度、目を向けてみてもいいのではないでしょうか。
おわりにかえて
ひと昔前は、資産運用は一握りのお金持ちのためのものだったかもしれません。
しかし最近では、投資ビギナー向けのマネーセミナーや無料相談会なども開催されており、将来の資産形成のために運用を活用しようとする方も増えてきています。まずはそういった機会を利用して、自分の老後についてイメージしてみることから、一歩踏み出してみてはいかがでしょうか。

参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2020年(令和2年)平均結果-(二人以上の世帯)」
- 日本銀行調査統計局「資金循環の日米欧比較」(図表2「家計の金融資産構成」)
- 金融庁「金融審議会 市場ワーキング・グループ報告書『高齢社会における資産形成・管理』」
- 生命保険文化センター「老後のゆとりのための上乗せ額の使途」
- LIFULL介護「老人ホームの費用相場」


岡崎 泰輔