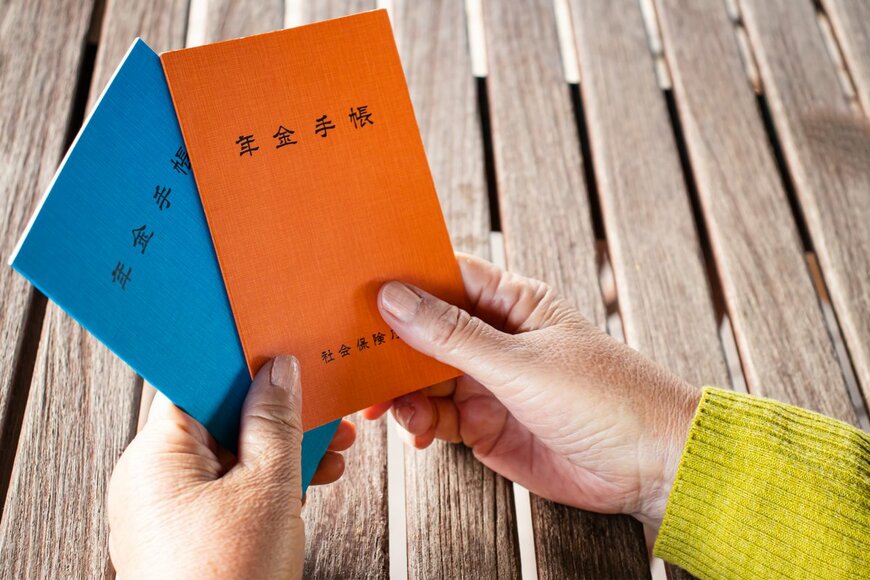

老後の大事な資金源となってくる年金。しかしながら、実際自分たちが受給対象になる頃には一体どのくらいの額になっているのか、少子高齢化が加速するとその受給額が減ってしまうのではないかと不安な思いを抱えている人は多いかもしれません。
実際、金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和元年)」という調査では、「年金や保険が十分ではないから」という理由から老後を心配している世帯は70%以上にものぼり、多くの人が老後の年金受給に不安を抱えていることが読み取れます。
今回は国民年金と厚生年金の受給額の差に焦点をあて、共働き夫婦・自営業・専業主婦・会社員など夫婦の働き方によってどのくらい受給年金額に違いがでてくるのかについて見ていきます。
厚生年金と国民年金の違いとは
そもそも国民年金と厚生年金の違いとはどのようなところにあるのでしょうか。まず国民年金とは、基本的には20歳以上60歳未満の全ての国民が加入している年金です。
「全ての国民」であるため、学生・会社員・専業主婦・自営業者・無職の人でも基本的には全員加入しており、その保険料は年収などで変動せず一律となっています。しかしながら、支払いが困難と見なされる人には保険料免除制度・納付猶予制度があったり、学生については学生納付特例制度という制度があったりします。
さらに、専業主婦など厚生年金に加入している第二号被保険者に扶養されている第三号披保険者に該当する人は、保険料の支払い義務がないといった制度も存在します。
次に厚生年金ですが、上記で説明した国民年金の加入者のうち、民間企業の会社員や公務員などが加入している年金が厚生年金です。つまり、会社員や公務員などは国民年金加入者であると同時に、厚生年金加入者でもあるということなのです。厚生年金の保険料は給与水準に応じて設定される「標準報酬月額」によって決まりますが、その金額を全て自分で支払うのではなく、会社と従業員とで半分ずつ負担して支払っています。
国民年金はいくら貰えるのか
国民年金の支給開始は基本的に65歳となっており、その支給金額は在職時の年収などによる変動はなく、納付した金額に応じて決定されます。日本年金機構によると、令和二年度の場合は満額(40年間滞りなく保険料を納付している場合)で65,141円(日本年金機構「令和2年4月分からの年金額等について」)の支給額となることが発表されています。
しかし、全ての人がこの金額を貰える訳ではありません。保険料の支払いをしていない人はそれだけ受給額が減っていきます。先ほど説明した年金の納付猶予制度を利用しておきながら結局支払わなかった、などという場合も同様で、あくまで40年間滞りなく保険料を納めた場合のみ満額受給ができるのです。
厚生労働省の「厚生年金保険・国民年金事業統計 平成30年度 」によると、国民年金平均受給月額は約5万6,000円となっており、多くの人が満額受給をしているわけではないということが読み取れます。よくあるのが学生時代の猶予制度を利用し、そのまま支払いを忘れてしまっていたというケースです。皆さんはこれまで滞りなく保険料を納めていますか?
厚生年金はいくら貰えるのか
次に厚生年金はおおよそいくら受給できるのでしょうか。厚生年金については、国民年金のように一律同じというわけではなく、実際に保険料を支払った月数、そして在職時の年収などによって大きく変わってきます。先ほども見た厚生労働省の「厚生年金保険・国民年金事業統計 平成30年度 」によると、平成30年度末の厚生年金の平均受給月額は約14万4,000円となっています。国民年金と比べるとその平均受給額は約3倍の金額にもなり、差は歴然です。
これからは自分で年金を作る時代に
国民年金と厚生年金、その受給額を見てみると、こんなにも老後の年金受給額の差が出るのかと驚いた方も多いのではないでしょうか。
厚生年金の平均受給額について一部補足をすると、その受給額は男女間でも差があり、男性であれば平均受給額は約16万4,000円、女性であれば10万3,000円ほどであることが現状です。男女間で差があるとはいえ、それでも会社員として共働きをしている夫婦であれば老後の厚生年金受給額の合計額は26万7,000円となり、安心した老後生活が送れるのではないでしょうか。
一方で自営業の夫、専業主婦の妻という世帯であれば老後は国民年金のみの受給となり、40年間滞りなく保険料を支払っていたとしても貰える年金は13万円ほどとなります。もちろん、自営業の夫ということで定年退職制度がない分大きく不安になる必要はないかもしれませんが、それでも働けなくなったとき、13万円という年金だけで生活していくというのは住んでいる地域などによってはなかなか難しいでしょう。
皆さんの将来の年金受給スタイルはどのタイプになるでしょうか。もし国民年金のみの受給であることが予め分かっている場合には「自分で年金を作る」という制度を活用し、今から老後の生活に備えておくことをおすすめします。
代表的なものとしてはiDeCoやNISAなどが存在しますが、その中でもiDeCoは節税をしながら老後の資金を準備することができるため、個人だけでなく多くの企業も取り入れている制度です。具体的には、その運用益に所得税がかからないというだけではなく、掛金が所得税控除対象となるため、所得税を支払っている人にとっては大きな節税効果が期待できます。
今後ますます加速していくと予想される少子高齢化。その中で、自分たちの年金がどうなるのか不安な方も多いかと思います。その中で今重要なのは公的年金にのみ頼るのではなく「自分で年金を作り備える」ということではないでしょうか。会社員ではないから、専業主婦だから、と老後の年金受給に大きな不安を抱えている人はもちろんのこと、会社員でも公務員でも将来どうなるのかは誰にも分かりません。自分自身の手で早めから老後の準備を始めていきましょう。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和元年)」
- 日本年金機構「令和2年4月分からの年金額等について」
- 厚生労働省「厚生年金保険・国民年金事業統計 平成30年度」