


あなたの会社には退職金制度がありますか?「いくらもらえるのか」や「どんな形で支給されるのか」を把握していない人もいるのではないでしょうか。
退職金と公的年金は老後の生活を支える柱です。退職金の金額がわからなければ、適切な老後のマネープランが作れません。その時になって慌てることのないよう、老後資金についておさらいしておきましょう。
老後資金はそもそもいくら必要なのか
はじめに、老後資金の目安についてみていきます。
2019年に大きな関心を集めた「老後2,000万円問題」は、公的年金とは別に2,000万円の老後資金が必要になることを指摘したものです。平均的な無職の高齢夫婦世帯で毎月約5万円の赤字が出ていることから、金融庁の審議会は「20年で約1,300万円、30年で約2,000万円の老後資金が必要になる」と提言しました。
厚生労働省の簡易生命表によると、日本人の平均寿命は男性で 81.25 年、女性で 87.32 年です。75歳を超えると認知症のリスクが高まります。健康で長生きすることは素晴らしいことですが、長く生きるほどお金がかかり、認知症のリスクも上がることを考慮しておく必要があるでしょう。
公的年金の所得代替率が減少するリスク
公的年金は老後の生活を支える重要な柱ですが、今後“所得代替率”が減少するリスクを抱えています。
“所得代替率”とは、現役の平均手取り額に対する年金額の比率を示す数値です。2019年度時点の所得代替率は61.7%でした。今後どの程度下がるのかは、経済成長や労働参加の状況によって変わってきます。
経済成長と社会参加が進むベストなケースでも、2046年度の所得代替率は51.9%にまで下がると予測されています。経済成長と社会参加が進まない最悪の場合は、2058年度に44.5%にまで落ち込むおそれがあります。
退職金制度のリスク
ここからは、退職金について詳しくチェックしていきます。
退職金制度がない企業が約2割
厚生労働省の資料(※1)によると、2018年時点で退職給付(一時金・年金)制度がある企業の割合は 80.5%です。企業規模が大きいほどこの割合は高くなります。
- 1,000人以上・・・92.3%
- 300~999人・・・91.8%
- 100~299人・・・84.9%
- 30~99 人・・・77.6%
全体の約2割の企業には退職金制度そのものがありません。
退職金の金額を知らない
フィデリティ退職・投資教育研究所が2019年に実施した調査(※2)によると、退職金の金額を把握した時期でもっとも多かったのは、「退職金を受け取るまで知らなかった」の31.6%でした。次に多かったのは「定年退職前半年以内」の20.3%です。定年退職間際まで退職金の金額を把握していなかった人は過半数に上ります。
退職金の金額は減少している
金融審議会の資料によると、2017年の退職金給付額は平均 1,700 万円~2,000 万円程度でした。全体的に減少傾向が続いており、なかでも、大学・大学院卒の退職金が大きく減少していることが特徴です。ピーク時の1997年時点では、平均給付額が3,203万円でしたが、2017年には1,997万円となり1,000万円以上落ち込んでいます。
学歴による退職金の違い
2018年時点の学歴による支給額の違いを、厚生労働省の資料(※1)からご紹介します。勤続20年以上かつ45歳以上の退職者1人あたりの平均退職給付金は以下の通りです。
- 大学・大学院卒(管理・事務・技術職)・・・1,983万円
- 高校卒(管理・事務・技術職)・・・1,618万円
- 高校卒(現業職)・・・1,159万円
勤続年数による退職金の違い
退職金の給付額は勤続年数に影響を受けます。実績や貢献度を考慮して給付額を算出する企業も増えていますが、かつては勤続年数によって給付額が一律に決まるケースも少なくありませんでした。
下記のグラフは厚生労働省の資料をもとに作成したもので、形態別勤続年数別の平均退職給付額(合計額)を表します。
1/1
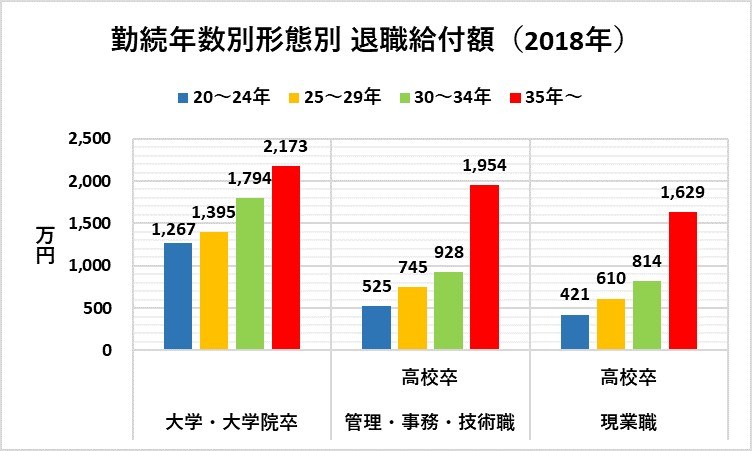
勤続年数別形態別 退職給付額(厚生労働省の資料をもとにLIMO編集部作成)
60歳定年の企業で勤続年数35年を達成するためには、25歳から勤務しつづける必要があります。転職経験のある人は勤続年数が短くなりやすいため、あらかじめ「退職金がどのくらい出るのか」を確認しておくのが安心です。
退職金に期待できない人ができること
「会社に退職金制度がない」「十分な額の退職金が出ない」という人は、できるだけ早い時期から自分自身で老後の備えを始めることが大切です。
まずは、退職金制度の有無や概算の支給額を確認します。退職金だけでは老後に不安が残るという場合は計画的な貯金を心がけ、「長期・積立・分散投資」を早期から始めることも検討しましょう。投資は長期であるほど、そして分散するほど利益がバラつきにくくなり、失敗を防ぎやすくなります。
つみたてNISAとiDeCoとは
「つみたてNISA」と「iDeCo」は、国がバックアップする「長期・積立・分散投資」の制度です。
「つみたてNISA」は、正式名称を少額投資非課税制度といい、通常はまとまった資金がないとできない投資を少額から利用できるというものです。対象は投資信託のみで、年間40万円まで非課税枠が利用できます。いつでも現金化できる点が「つみたてNISA」のメリットといえます。
「iDeCo」は、個人型確定拠出年金といわれる制度で、個人で年金を作る仕組みです。掛け金は全額所得控除の対象となり、運用益は非課税です。お金を引き出す際には公的年金等控除や退職所得控除が利用できます。原則的に60歳までお金を引き出せないので、老後資金形成にピッタリです。
2つの制度を併用することで、「つみたてNISA」でライフステージごとの出費に備えながら、同時に「iDeCo」で老後資金の形成ができます。
できるだけ早く適切な準備を始めよう
公的年金や退職金の支給額は今後減少傾向が続くと予想されていますが、コロナショックの影響でさらに状況が悪化する可能性も出てきました。できるだけ早く自分のライフ・マネープランについて検討を始めて、できることから少しずつ実行していきましょう。
参考
『金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」』金融審議会
「平成30年簡易生命表の概況(主な年齢の平均余命)」(2018年)厚生労働省
「国民年金及び厚生年金に係る財政の現況及び見通し 2019(令和元)年財政検証結果」厚生労働省
(※1)「平成30年就労条件総合調査」厚生労働省
(※2)「65~79歳1万2,000人アンケート」フィデリティ退職・投資教育研究所



LIMO編集部


