5. 配偶者控除は配偶者の合計所得62万円以下に、給与だけなら年収136万円以下
令和8年分の改正では、配偶者控除を受けられる配偶者の所得の線も変わりました。
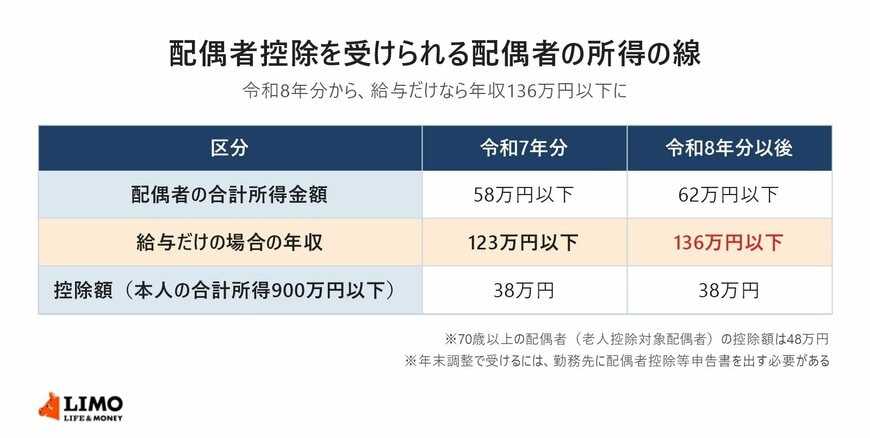
国税庁によると、配偶者控除を受けられるのは、配偶者の年間の合計所得金額が、令和7年分は58万円以下、令和8年分以後は62万円以下の場合です。給与だけの配偶者なら、年収123万円以下から136万円以下に広がります。
控除額は、納税者本人の合計所得金額が900万円以下なら38万円です。配偶者が70歳以上の老人控除対象配偶者なら48万円になります。
本人の合計所得金額が900万円を超えると控除額は段階的に下がり、1000万円を超えると配偶者控除は受けられません。
たとえば、配偶者のパート収入が今年130万円になる見込みなら、令和8年分は配偶者控除の対象になります。配偶者の年収が136万円を少し超えても、配偶者特別控除を受けられる場合があります。
6. 年末調整で出す申告書は?基礎控除申告書と配偶者控除等申告書の出し忘れに注意
基礎控除も配偶者控除も、年末調整で受けるには、勤務先に申告書を出す必要があります。
国税庁は、年末調整で基礎控除(最大104万円)を受けるには、基礎控除申告書を勤務先に提出する必要があると案内しています。提出漏れで基礎控除を受けられないことがないよう、注意を呼びかけています。
配偶者控除や配偶者特別控除を受けるときは、配偶者控除等申告書も必要です。国税庁の様式は、基礎控除申告書と配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書が1枚にまとまっています。
配偶者の今年の収入は、年末調整の時点で見込みを書きます。12月の給与やボーナスまで含めた見込みになるので、配偶者の勤務先の給与明細で、1月からの合計を確かめておくと書きやすいです。
申告書の書き方や提出の期限は、勤務先によって異なります。分からないところは、勤務先の担当部署に確認しましょう。
7. 所得税の基礎控除は12月1日施行で最大104万円、年収500万円の単身なら所得税は2万7600円減る
令和8年度税制改正で、所得税の基礎控除は12月1日の施行により、合計所得489万円以下なら104万円になりました。引上げ分は、12月の年末調整でまとめて精算されます。
試算では、年収500万円の単身の会社員なら、令和7年分と比べて所得税が2万7600円減ります。年収300万円と700万円では8200円で、合計所得489万円の線をまたぐかどうかで差が出ます。
配偶者控除の線も、給与だけの配偶者なら年収136万円以下に広がりました。年末調整では基礎控除申告書と配偶者控除等申告書を忘れずに出し、12月の給与明細で年末調整の結果を確かめておきましょう。
※記事内の数値は、国税庁の公表内容(2026年11月17日時点)にもとづくものです。試算はLIMO編集部による簡易なもので、実際の税額や年末調整の還付額は、収入や控除の状況によって異なります。税の扱いは、勤務先の担当部署や税務署で確認してください。
参考資料
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1191 配偶者控除」
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」
中本 智恵