国税庁によると、令和8年度税制改正による所得税の基礎控除の引上げなどは、原則として12月1日に施行されます。合計所得金額が489万円以下の人の基礎控除は、令和7年分の88万円や68万円から104万円に上がります。
12月の給与明細で、年末調整の結果を確かめる人もいるのではないでしょうか。今回の引上げは11月までの毎月の源泉徴収には反映されておらず、12月の年末調整でまとめて精算されます。
この記事では、年収300万円・500万円・700万円の会社員について、令和8年分の所得税が令和7年分の計算と比べていくら減るかを、単身と配偶者控除ありに分けて試算します。記事後半では、配偶者控除を受けられる配偶者の所得の線と、年末調整で出す申告書も見ていきます。
1. 所得税の基礎控除は12月1日施行で最大104万円、合計所得489万円以下なら令和7年分より最大36万円増える
まず、基礎控除の額が令和7年分と令和8年分でどう変わるかを並べます。
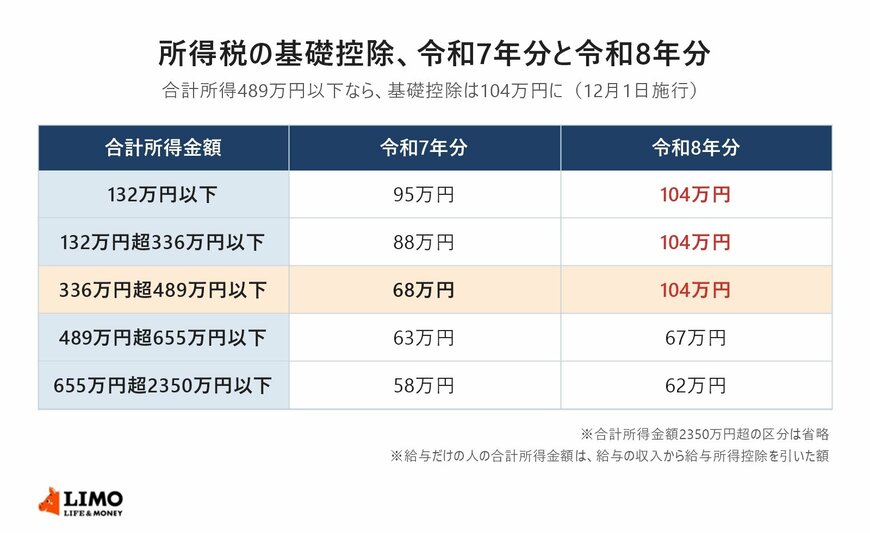
- 合計所得132万円以下:95万円→104万円
- 132万円超336万円以下:88万円→104万円
- 336万円超489万円以下:68万円→104万円
- 489万円超655万円以下:63万円→67万円
- 655万円超2350万円以下:58万円→62万円
増え方が大きいのは、合計所得336万円超489万円以下の区分です。基礎控除は68万円から104万円になり、36万円増えます。
一方で、合計所得が489万円を超えると、増えるのは4万円にとどまります。同じ会社員でも、所得の線をまたぐかどうかで、改正の恩恵は大きく変わります。
給与だけの人の合計所得金額は、給与の収入から給与所得控除を引いた額です。給与所得控除は、年収360万円超660万円以下なら「収入×20%+44万円」で、年収500万円なら144万円、合計所得は356万円になります。
なお、今回の改正では、給与所得控除の最低保障額も74万円に引き上げられました。年収が220万円以下の人は、この引上げの影響も受けます。
2. 年収500万円の会社員は所得税がいくら減る?単身なら令和7年分より2万7600円
では、実際に所得税がいくら減るのかを、年収別に試算します。
前提は、給与だけの会社員で、社会保険料は年収の15%、ほかの所得控除はないものとします。令和7年分と令和8年分の基礎控除で所得税(復興特別所得税を含む)を計算し、その差を出しました。
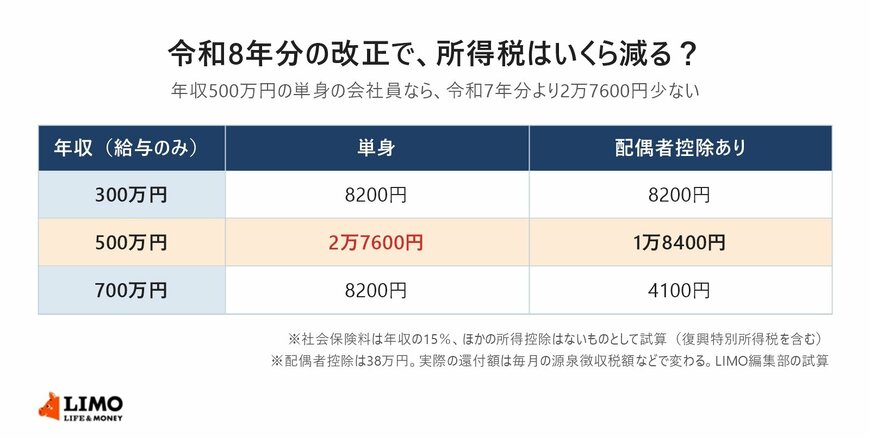
- 年収300万円:単身8200円、配偶者控除あり8200円
- 年収500万円:単身2万7600円、配偶者控除あり1万8400円
- 年収700万円:単身8200円、配偶者控除あり4100円
いちばん減るのは、年収500万円の単身の会社員です。合計所得は356万円で、基礎控除が68万円から104万円へと36万円増えます。
課税される所得は213万円から177万円に下がり、税率が10%から5%の区分に移ります。その結果、所得税は11万7900円から9万300円になり、2万7600円少なくなります。
年収300万円の場合は、基礎控除が88万円から104万円へと16万円増えます。税率は5%のままなので、所得税は3万5200円から2万7000円になり、減るのは8200円です。