3. 年収400万円なら、国保は会社員の本人負担より年約10.8万円多い
では、同じ年収の場合、国保と会社員の健康保険で保険料はどれくらい違うのでしょうか。2026年度の新宿区の国保と、協会けんぽ東京支部の保険料率で試算しました。
【試算】同じ年収で国保と協会けんぽ、年いくら違う?2/2
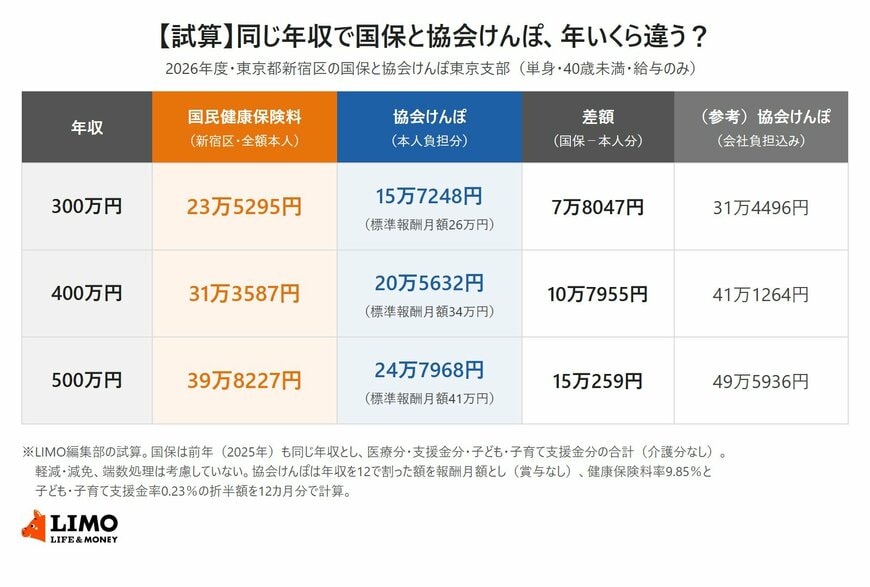
出所:新宿区「保険料の計算方法について」、協会けんぽ「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」をもとにLIMO編集部作成
3.1 国保は協会けんぽの本人負担の約1.5~1.6倍
単身・40歳未満で給与収入のみの場合、年収400万円の人の国民健康保険料は年31万3587円、協会けんぽの本人負担分は年20万5632円で、国保のほうが年10万7955円多くなりました。
年収300万円では国保が23万5295円、協会けんぽの本人負担分が15万7248円で差は7万8047円、年収500万円では国保が39万8227円、協会けんぽの本人負担分が24万7968円で差は15万259円です。
国保の保険料は、協会けんぽの本人負担分の約1.5~1.6倍になる計算です。
3.2 会社負担分を含めると、協会けんぽのほうが多い
ただし、協会けんぽの保険料を会社負担分も含めた全額で見ると、年収400万円で41万1264円となり、国保の31万3587円を上回ります。
国保の保険料率そのものが特別に高いというより、会社員なら会社が負担している分も含めて、自分で払う仕組みになっていることが「高い」と感じる大きな理由といえそうです。
また、協会けんぽには、病気やけがで働けないときの傷病手当金や、産休中の出産手当金があります。国保ではこれらは市町村などが任意で行う給付とされており、保険料の差だけでなく、受けられる給付の違いも知っておきたいところです。
4. まとめ
厚生労働省の資料では、国保の加入者は所得の約9.5%を保険料として払っており、協会けんぽの7.2%、組合健保の5.7%を上回ります。加入者の年齢が高く所得が低いことに加え、会社負担がなく全額を自分で払うことが、国保の負担を重くしています。
2026年度の新宿区で試算すると、年収400万円の単身者の国民健康保険料は年31万3587円で、協会けんぽの本人負担分より年10万7955円多くなりました。
国保の保険料は前年の所得をもとに計算され、所得が一定以下なら均等割が軽減される仕組みもあります。退職や独立で国保に切り替えるときは、お住まいの市区町村の料率や早見表で、保険料の目安を確認しておきましょう。