
会社を辞めて国民健康保険(国保)に切り替えたり、自営業やフリーランスとして働いたりしていると、6月ごろに届く納入通知書を見て「国民健康保険料は高い」と感じる人も多いのではないでしょうか。
実際に、厚生労働省の資料では、国保の加入者は所得のうち約9.5%を保険料として払っており、会社員などが加入する健康保険よりも負担の割合が高くなっています。
この記事では、厚生労働省の「各保険者の比較」から国保と会社員の健康保険の負担の違いを確認し、2026年度の東京都新宿区の国保と協会けんぽ(東京支部)の保険料率で、同じ年収の場合の保険料も試算します。
1. 国民健康保険料は所得の約9.5%、会社員の本人負担は5.7~7.2%
まずは、国保と会社員などが加入する健康保険で、所得に対してどれくらいの保険料を払っているのかを比べてみましょう。
1.1 国保の1人当たり保険料は年9.1万円、平均所得は96万円
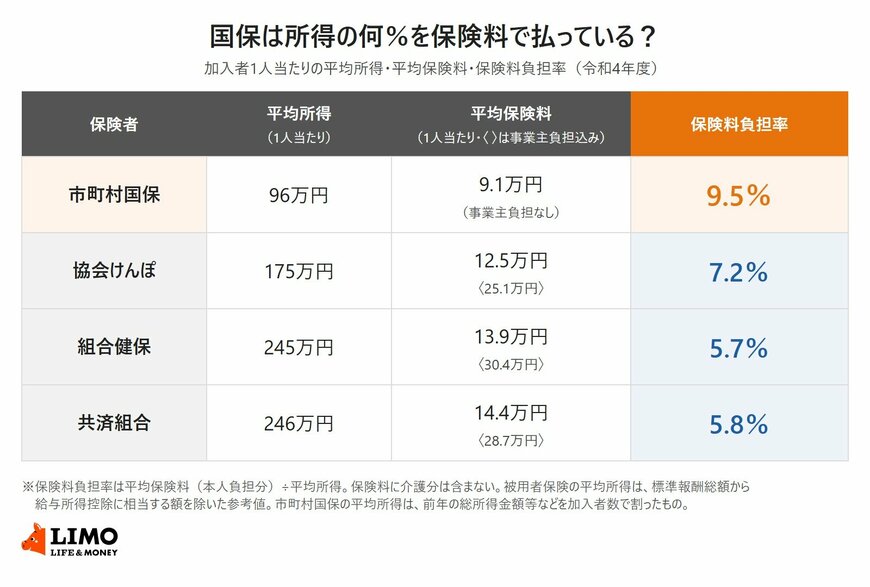
厚生労働省の「各保険者の比較」によると、2022年度(令和4年度)の市町村国保の加入者1人当たりの平均保険料は年9.1万円、平均所得は96万円でした。
平均保険料を平均所得で割った「保険料負担率」は9.5%で、所得の約1割を保険料として払っている計算です。
1.2 会社員の健康保険は、保険料の半分を会社が負担
一方、中小企業の会社員などが加入する協会けんぽの保険料負担率は7.2%、大企業などの組合健保は5.7%、公務員などの共済組合は5.8%でした。
会社員の健康保険は、保険料を会社(事業主)と本人で折半します。協会けんぽの1人当たり平均保険料は、本人負担分で12.5万円、会社負担分を含めると25.1万円です。
保険料負担率は本人負担分で計算されているため、会社員は保険料の半分が会社負担になっている分、所得に対する負担の割合が低く見えます。国保には会社負担がなく、保険料は全額を加入者が払います。
2. 国保の負担が重くなりやすい理由
国保の負担が重くなりやすい背景には、加入している人の年齢や所得の違いもあります。
2.1 加入者の約4割が年金生活者などの無職
厚生労働省の資料によると、市町村国保の加入者の平均年齢は54.2歳で、協会けんぽの38.9歳、組合健保の35.9歳を大きく上回ります。65~74歳の人の割合は、国保が44.6%、協会けんぽは8.2%です。
また、国保の加入者は、年金生活者などの無職の人が約4割、被用者(雇われて働く人)が約3割を占めるとされています。
年齢が高いほど医療費はかかりやすく、加入者1人当たりの医療費は国保が40.6万円、協会けんぽが20.4万円と約2倍の差があります。所得が低く医療費が高い人が多いことが、保険料負担率の高さにつながっています。
2.2 家族の人数分の「均等割」がかかる
国保の保険料は、所得に応じた「所得割」に加えて、加入者1人ごとにかかる「均等割」を合計して計算します。新宿区の2026年度の均等割は、医療分が4万7600円、支援金分が1万7600円などで、世帯の加入者が増えるほど保険料も増えます。
会社員の健康保険の保険料は、本人の標準報酬月額に保険料率をかけて計算します。扶養している家族がいても、その分の保険料はかかりません。