

3. 具体例で、合計所得金額を計算する
配偶者の合計所得金額が62万円以下なら、配偶者控除の対象です(ほかの要件を満たす場合)。給与だけの場合は、給与収入から給与所得控除を引いた額が、合計所得金額です。国税庁の「No.1410 給与所得控除」によると、令和8年分の給与所得控除は、給与収入が220万円までなら74万円です。
配偶者の給与収入が100万円、130万円、136万円、140万円の場合を、計算しました(編集部の計算)。
配偶者の給与収入別、合計所得金額と配偶者控除の判定(令和8年分)2/2
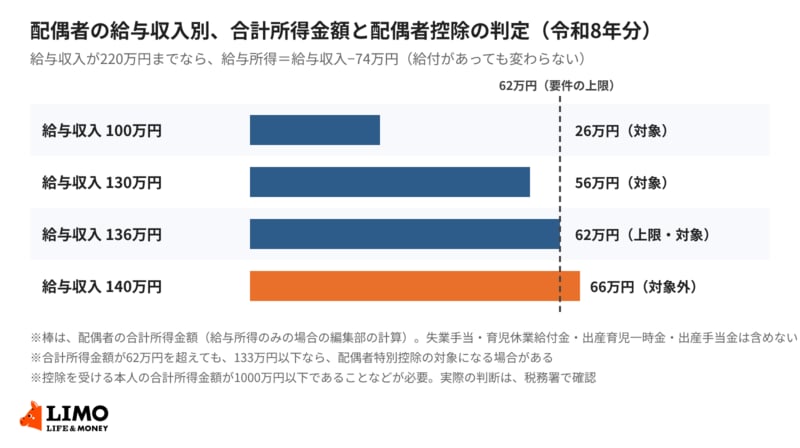
出所:国税庁「No.1191 配偶者控除」、「No.1410 給与所得控除」をもとにLIMO編集部作成(合計所得金額は編集部の計算)
- 給与収入100万円:100万円−74万円=26万円。62万円以下で、対象
- 給与収入130万円:130万円−74万円=56万円。62万円以下で、対象
- 給与収入136万円:136万円−74万円=62万円。上限ちょうどで、対象
- 給与収入140万円:140万円−74万円=66万円。62万円を超えるため、配偶者控除の対象外
配偶者が、給与のほかに、失業手当や育児休業給付金などを受けていても、これらは合計所得金額に含まれません。たとえば、給与収入が130万円で、育児休業給付金も受けている場合、合計所得金額は56万円のままです。
なお、合計所得金額が62万円を超えて、配偶者控除の対象外になっても、133万円以下であれば、配偶者特別控除の対象になる場合があります。
4. 判定の前に、確認しておきたいこと
- この記事は、所得税の配偶者控除の判定を扱っています。会社の健康保険の扶養など、ほかの制度の基準は別です。勤務先や、加入している健康保険の窓口で確認してください
- 配偶者控除は、控除を受ける本人の合計所得金額が1000万円以下であることも必要です
- 令和8年分の金額は、令和8年12月1日に施行されます。年末調整での取扱いは、勤務先の経理担当や税務署で確認してください
- 具体例の合計所得金額は、給与所得のみの場合の編集部の計算です。給与以外の所得がある場合は、合算して判定します
5. まとめ
国税庁によると、令和8年分の配偶者控除は、配偶者の合計所得金額が62万円以下(給与のみなら給与収入136万円以下)であることが要件です。失業手当(求職者給付)、育児休業給付金、出産育児一時金、出産手当金は、課税されないため、合計所得金額に含まれません。
給与収入が130万円で、育児休業給付金も受けている場合、合計所得金額は56万円で、対象になります(編集部の計算)。
まずは、配偶者の年間の給与収入を確認し、給付金などが含まれていないかを見てみましょう。そのうえで、年末調整での手続きや、実際の判定は、勤務先の経理担当や税務署で確認してみてください。



参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1191 配偶者控除」Q&A
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1410 給与所得控除」
和田 直子


