
配偶者が育児休業中や、退職して失業手当を受けているとき、配偶者控除は受けられるのか、気になる方もいるのではないでしょうか。
国税庁によると、配偶者控除の対象になるかは、配偶者の合計所得金額(令和8年分は62万円以下、給与だけの場合は給与収入136万円以下)で判定します。失業手当(求職者給付)、育児休業給付金、出産育児一時金、出産手当金は、課税されないため、この合計所得金額には含まれません。
この記事では、配偶者控除の要件と、判定に含めないお金、給与収入別の具体例を確認します。
1. 配偶者控除は、配偶者の合計所得金額62万円以下が要件(令和8年分)
国税庁の「No.1191 配偶者控除」(令和8年4月1日現在法令等)によると、控除対象配偶者とは、その年の12月31日の現況で、次の4つの要件のすべてに当てはまる人です。
配偶者控除の要件は、4つあります。民法上の配偶者であることも、その1つです。
令和8年分の62万円(給与収入136万円)は、令和8年12月1日に施行され、令和8年分から適用される金額です。
2. 判定の合計所得金額に含めないお金は、4つ
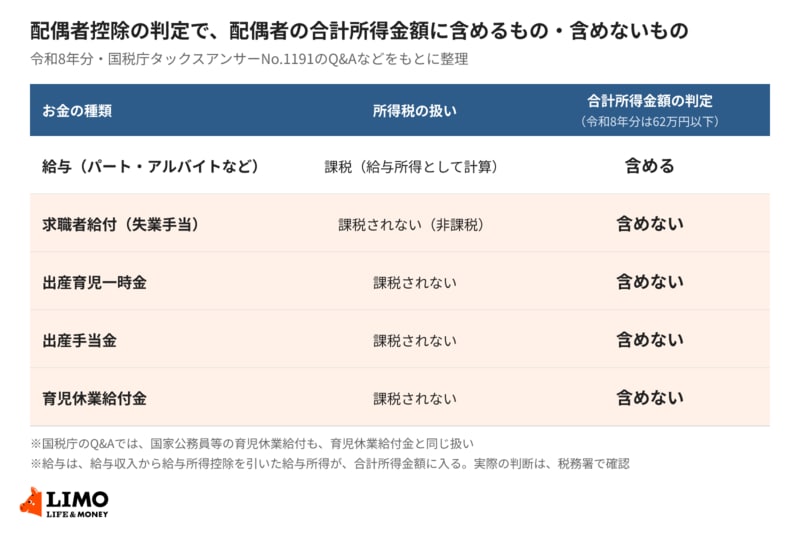
配偶者が、給与以外に、失業手当や育児休業給付金などを受けている場合、その分も合計所得金額に入れて判定するのでは、と思う方もいるかもしれません。国税庁のQ&Aでは、次の4つは含めないと説明されています。
1つ目は、求職者給付(失業手当)です。国税庁のQ&Aによると、求職者給付には所得税が課されない(非課税)ため、配偶者控除の対象になるかを判定するときの合計所得金額に、含める必要はありません。
2つ目と3つ目は、出産育児一時金と出産手当金です。国税庁のQ&Aによると、どちらも課税されないため、判定の合計所得金額には含まれません。
4つ目は、育児休業給付金です。国税庁のQ&Aによると、育児休業給付金も課税されないため、配偶者控除の判定の合計所得金額には含まれません。国家公務員等の育児休業給付も、同じ扱いと書かれています。
判定に含めるものと含めないものを、簡単にまとめると、次のとおりです。
- 含める:給与(給与収入から給与所得控除を引いた給与所得)など、課税される所得
- 含めない:求職者給付(失業手当)、育児休業給付金、出産育児一時金、出産手当金