3. 定期預金の金利も上昇、「複利型」なら受け取る利息が増える
個人向け国債と比べたいのが、銀行の定期預金です。メガバンクの定期預金(スーパー定期)の金利は、2026年11月12日時点で、3年が年0.90%、5年が年1.10%、10年が年1.35%です。普通預金も年0.50%となっています。
3.1 複利型は利息を元本に組み入れて増やす
メガバンクのスーパー定期には、「単利型」と「複利型」があります。複利型は個人が利用でき、期間3年以上で選べます。6か月ごとに利息を元本に組み入れて計算し、満期にまとめて受け取る仕組みです。
一方、個人向け国債は、半年ごとに利子を受け取る「単利」です。受け取った利子を使ってもよい人には便利ですが、半年ごとに利子を受け取る必要がない人なら、同じ利率であれば複利で預けたほうが、受け取る利息の合計は多くなります。
3.2 100万円・5年なら、年2%で約4622円の差
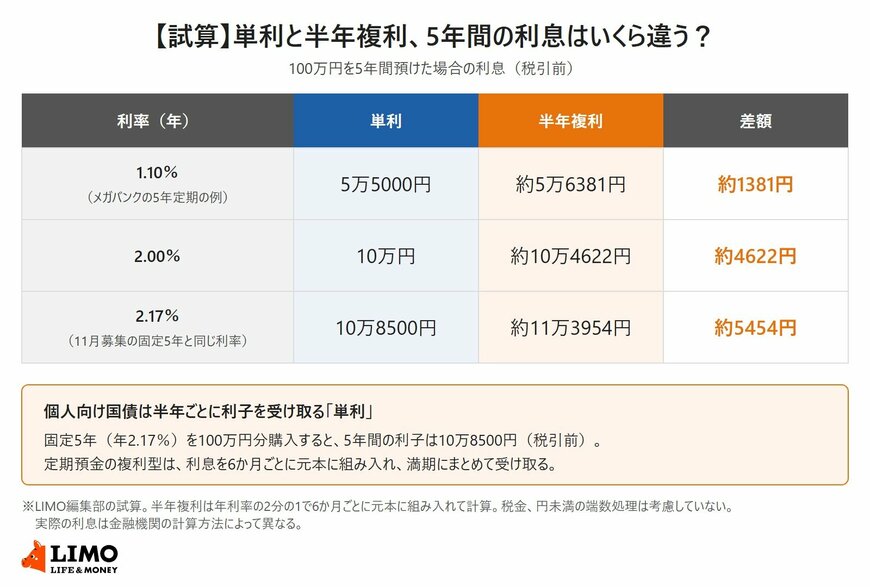
100万円を5年間預けた場合で試算すると、年2.00%の単利なら利息は10万円ですが、半年複利なら約10万4622円となり、約4622円多くなります。メガバンクの5年定期と同じ年1.10%なら、単利5万5000円に対して半年複利は約5万6381円です。
ただし、今の金利水準では、定期預金の複利型より個人向け国債の固定5年のほうが、利率そのものが高くなっています。固定5年(年2.17%)を100万円分購入した場合の5年間の利子は、税引前で10万8500円です。複利かどうかだけでなく、利率の差もあわせて比べることが大切です。
3.3 途中でお金が必要になったときのルールも確認
個人向け国債は、発行から1年経過すれば中途換金できますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。定期預金も、満期前に解約すると、預入時の利率より低い期限前解約利率が適用されるのが一般的です。
どちらを選ぶ場合も、満期まで使わずに置いておける金額で考えるようにしましょう。
4. まとめ
11月募集分の個人向け国債は、固定5年2.17%、固定3年1.94%、変動10年1.85%と、固定5年の利率が最も高くなっています。直近の10月募集分では固定5年が1兆3151億円と全体の約65%を占め、固定5年が最も多く買われている状態が続いています。
定期預金も金利が上がっており、複利型を選べば、同じ利率でも単利より受け取る利息は多くなります。ただし、利率そのものは個人向け国債の固定5年のほうが高い状況です。
個人向け国債も定期預金も、決めた利率どおりに利子を受け取るには、満期まで置いておくことが前提です。
利率の高さだけで決めるのではなく、利子を半年ごとに受け取りたいか、満期まで使わずにいられるかもあわせて考えてみてはいかがでしょうか。